农民专业合作社、农业公司、家庭农场把自产的稻谷、蔬菜、水果卖给企业时,最常被两件事难住:一是税率栏到底选什么,二是对方要专票该不该给。选错了,轻则发票作废重开,重则被认定为「不应免税而享受免税」,补税加滞纳金。
本文依据《增值税暂行条例》、财税字〔1995〕52 号(初级农产品范围)以及广西、青岛、广东三地税务局的公开指引,把免税规则、两类主体的开票路径、放弃免税的代价、四个高频误区一次讲清楚。
一、三条铁律,先记住
农业生产者销售自产初级农产品,免征增值税。围绕这条优惠,有三条不能碰的硬规则:
铁律一:只能开普通发票,不能直接开专票
免税项目不得开具增值税专用发票。这是《增值税暂行条例》和发票管理办法的一贯口径——专票的核心功能是「下家凭票抵扣进项」,而免税业务本身没有销项税,自然不能产生可抵扣的进项。
铁律二:税率栏选「免税」,不是 0%、9%、1%
这是最高频的错误。「免税」和「零税率」是两个完全不同的概念:零税率属于应税行为,只是税率设为零,通常适用于出口;免税则是不征收增值税。开票时税率栏必须选择「免税」字样,系统会自动带出。
铁律三:优惠无需事前备案,资料留存备查
自产自销农产品免征增值税不需要办理备案手续。但「不备案」不等于「不用证明」——种植养殖场地证明、土地承包或租赁合同、生产收获记录、销售合同与出库单,都要自己留存,税务后续核查时要能拿得出来。
一句话总结:自产初级农产品 → 免征增值税 → 开「免税」普通发票 → 不备案但要留证据。
二、「自产」和「初级」的边界在哪
免税只适用于两个条件同时满足:自己生产 + 初级农产品。「自产自销」指直接从事植物的种植、收割和动物的饲养、捕捞并销售取得收入的行为。
| 属于自产初级农产品(可免税) | 不属于(不能免税) |
|---|---|
| 种植的稻谷、小麦、蔬菜、水果 养殖的鸡鸭鱼虾、生猪 林业、牧业、水产业的初级产品 碾磨、脱壳后的粮食 山上采的野生蘑菇、渔民捕捞的鱼虾 |
外购后再销售的农产品 水果罐头、蜜饯、炒板栗 烧鸭、熟食、腌制品 深加工食品、预制菜 非自产(代购代销)的农产品 |
还有一个容易忽略的点:农民专业合作社销售本社成员生产的农产品,视同农业生产者销售自产农产品,同样免征增值税。所以合作社收购社员的产品再对外销售,也走免税路径,但要把社员自产证明留好。
三、两类主体,两套路径
开票主体不同,走的路完全不同。已登记主体自己开数电票,自然人农户去税局代开。
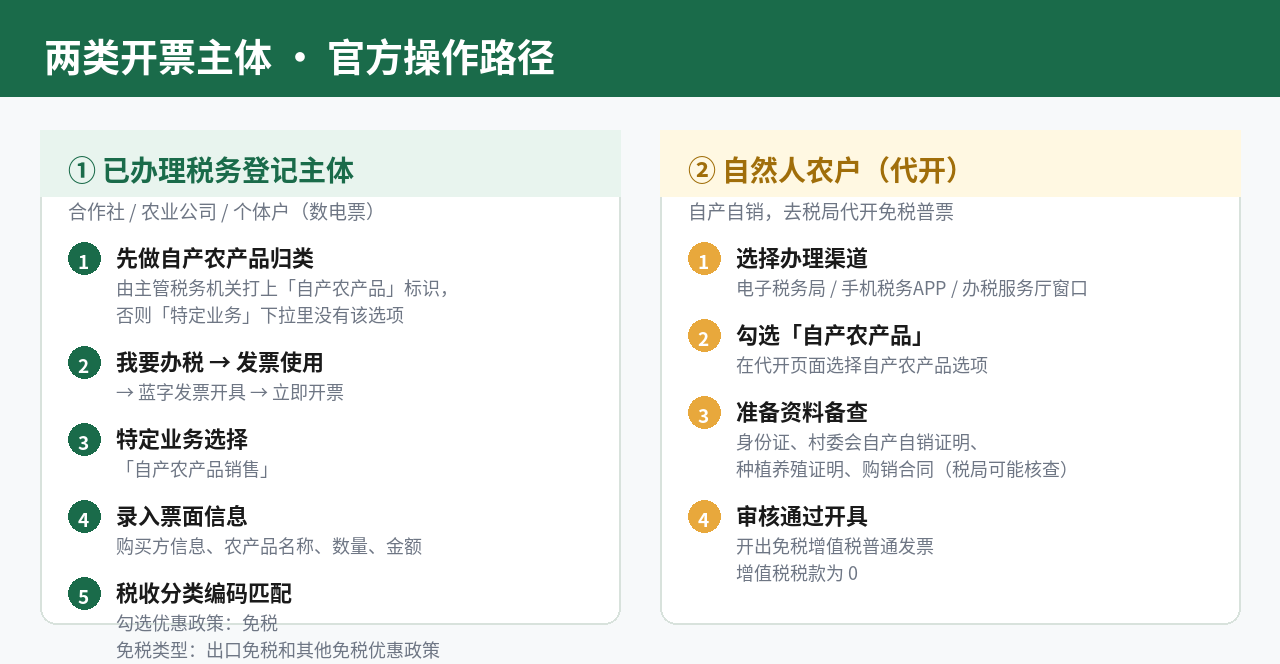
① 已办理税务登记的主体(合作社 / 农业公司 / 个体户)
前置动作:先做自产农产品归类。这一步很多人不知道——需要由主管税务机关在账户上打上「自产农产品」标识,否则在数电票平台「特定业务」下拉里根本看不到这个选项。没做归类的,先去办税服务厅或联系税收管理员处理。
之后在电子税务局按以下路径操作:
1. 【我要办税】→【发票使用】→【蓝字发票开具】→【立即开票】
2. 特定业务选择「自产农产品销售」
3. 录入购买方信息、农产品名称、数量、金额
4. 匹配税收分类编码,勾选优惠政策「免税」,免税类型选「出口免税和其他免税优惠政策」
5. 税率栏自动带出「免税」,核对无误后开具(可开电子普通发票)
如果还在用税控盘 / 金税盘的老开票系统,操作是:录入商品名称 →【赋码】→ 搜索对应农产品分类编码 → 勾选「是否使用优惠政策」→ 优惠类型选【免税】→ 免税类型选【出口免税和其他免税优惠政策】→ 确定后税率显示「免税」→ 填完票面信息开具。
关键细节:免税类型一定要选「出口免税和其他免税优惠政策」。这个选项名字里虽然有「出口」,但它是系统里承载其他所有免税情形的兜底项,内销自产农产品也选它。选错会导致税率栏带不出「免税」。
② 自然人农户(自产自销,去税局代开)
1. 选择渠道:电子税务局、手机税务 APP 或办税服务厅窗口
2. 在代开页面勾选【自产农产品】选项
3. 准备资料备查:身份证、村委会出具的自产自销证明、种植养殖证明、购销合同(税务机关可能核查)
4. 审核通过,开出免税增值税普通发票,增值税税款为 0
四、一定要开专票?先算清代价
买方坚持要专票抵扣,你只有一条路:书面放弃免税。代价比多数人想的大。
按青岛税务的口径:需要以书面形式提交《纳税人放弃免(减)税权声明》,报主管税务机关备案,并自提交备案资料的次月起按规定计算缴纳增值税。一经放弃,应就全部业务放弃免税;放弃后 36 个月内不得再申请免税。
| 对比项 | 开免税普票 | 放弃免税开专票 |
|---|---|---|
| 发票类型 | 增值税普通发票 | 增值税专用发票 |
| 税率 / 征收率 | 免税 | 一般纳税人 9%;小规模 1% |
| 税负 | 增值税为 0 | 按销售额全额计税 |
| 影响范围 | 仅本次业务 | 全部免税业务一并放弃 |
| 恢复 | — | 36 个月内不得再申请免税 |
算账建议:放弃免税换来的专票,能让买方多抵扣 9%(或 1%),但你要为全部销售额缴这笔税,且 36 个月内拿不回来。除非单笔金额极大、买方明确以「能抵扣」为成交前提,否则不建议为了单张票放弃免税。更常见的做法是给买方让一部分价格,让对方接受普票。
五、票面怎么填才规范
购买方:企业或单位填写完整名称 + 纳税人识别号;个人可填姓名。
货物名称:写具体农产品名称,例如「荔枝」「大米」「土鸡」,不能笼统写「农产品」。名称过泛容易被认定为开票不规范。
税率栏:免税。
数量、单价、金额:如实填写,按业务发生顺序一次性开具,避免拆分开具。
六、四个最容易踩的误区
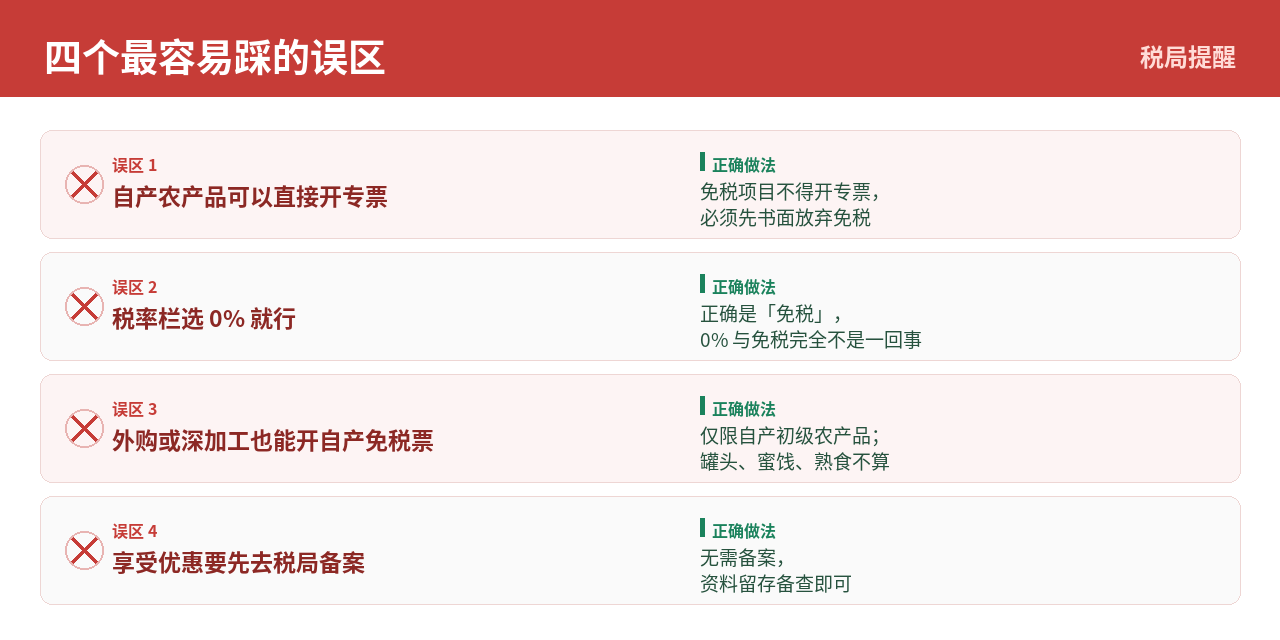
误区 1:自产农产品可以直接开专票。不行。免税项目不得开专票,必须先书面放弃免税。
误区 2:税率栏选 0% 就行。正确是「免税」。0% 属于零税率(应税),免税是不征税,两者在申报表填报栏次、进项处理上都不同。
误区 3:外购、深加工产品也能开自产免税票。不能。必须是自产初级农产品;罐头、蜜饯、熟食、炒货都不算初级农产品。
误区 4:享受优惠要先去税局备案。无需备案,资料留存备查即可。
七、两个实务场景
场景一:合作社销售社员自产蔬菜
某蔬菜合作社收购本社 30 户社员的当季青菜,统一销售给一家连锁餐饮企业,金额 12 万元。合作社已完成自产农产品归类,在数电票平台选择「自产农产品销售」,货物名称填「青菜」,税率栏「免税」,开出免税普通发票。餐饮企业不能抵扣进项,但可凭票作为成本凭证入账。合作社需留存社员名单、社员自产证明、收购记录与出库单。
场景二:农户自销土鸡,买方要票
农户张某种植养殖的 200 只土鸡卖给本地一家企业食堂,金额 2.4 万元。张三未办理税务登记,属于自然人,可到办税服务厅或通过电子税务局代开。代开页面勾选「自产农产品」,提供身份证与村委会自产自销证明,开出免税普通发票,增值税为 0。若企业坚持要 9% 专票,张三无法开具——自然人不能自行放弃免税开专票,这笔业务只能以普票成交或调整交易安排。
八、常见问题
Q1:买方一定要专票,我又不想放弃免税,怎么办?
两个方向:一是与买方协商降价,用价格补偿其不能抵扣的损失;二是改变交易结构,例如由买方自行收购农产品并开具农产品收购发票(符合条件的买方可开)。不建议为单笔业务放弃免税。
Q2:我自己种的蔬菜,卖给超市,能开免税发票吗?
可以。个人自产自销初级农产品免征增值税,可到税务机关代开免税普通发票,携带身份证与自产自销证明即可。
Q3:外购一批水果再转卖,能开免税发票吗?
不能。免税的前提是「自产」。外购转卖属于批发零售环节,除蔬菜、部分鲜活肉蛋产品在流通环节另有免税规定外,一般应按适用税率或征收率计税。
Q4:把自家种的稻谷加工成大米再卖,还算初级农产品吗?
碾磨、脱壳后的粮食仍属于初级农产品范围,可以免税。但如果进一步加工成米粉、米糕等食品,就超出初级农产品范围了。
Q5:数电票平台「特定业务」里找不到「自产农产品销售」?
说明账户还没做自产农产品归类。需先联系主管税务机关(税收管理员或办税服务厅)完成归类标识,之后选项才会出现。
Q6:免税了,进项税额还能抵扣吗?
不能。用于免税项目的进项税额不得抵扣,已抵扣的需做进项税额转出。这也是评估「是否值得放弃免税」时要一并算的账。
Q7:放弃免税后,36 个月从什么时候起算?
自提交《纳税人放弃免(减)税权声明》备案资料的次月起,按规定计算缴纳增值税;36 个月内不得再申请免税。
九、备查资料清单(自己留存,不用事前提交)
| 资料类型 | 具体内容 |
|---|---|
| 土地权属 | 土地承包合同、租赁合同、养殖场地证明 |
| 生产记录 | 投入品采购记录、种植/养殖过程记录、收获记录 |
| 销售凭证 | 销售合同、出库单、过磅单、收款记录 |
| 主体证明 | 合作社:社员名单与社员自产证明;自然人:村委会自产自销证明、身份证 |
留存期限:与发票、账簿一致,建议按不少于 10 年保管。税务核查时若无法提供自产证明,免税资格可能被否定,需补缴增值税及滞纳金。
政策依据
1.《中华人民共和国增值税暂行条例》第十五条第一项:农业生产者销售的自产农产品免征增值税。
2.《财政部 国家税务总局关于印发〈农业产品征税范围注释〉的通知》(财税字〔1995〕52 号):初级农产品范围。
3. 国家税务总局广西壮族自治区税务局《自产自销农产品怎么开票》(2021-07-28)。
4. 国家税务总局青岛市税务局《纳税人销售自产农产品开具发票是如何规定的?》(2025-02-20)。
5. 国家税务总局广东省税务局《如何代开自产自销农产品发票?》(2026-06-18)。
本文为政策解读,具体办理口径以主管税务机关要求为准。涉及放弃免税等重大事项,建议事前与税收管理员沟通确认。