小规模纳税人在电子税务局里遇到「年应征增值税销售额已超过规定标准」的弹窗提示时,到底该怎么选?随着《中华人民共和国增值税法》及其实施条例于 2026 年 1 月 1 日起施行,国家税务总局同步发布《关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告 2026 年第 2 号),一般纳税人生效之日的确定规则发生根本变化:由纳税人「自行选择」改为「依法确定」。本文结合公告原文与各地税务局官方解读,把生效日规则、办理期限和后续申报一次讲清。
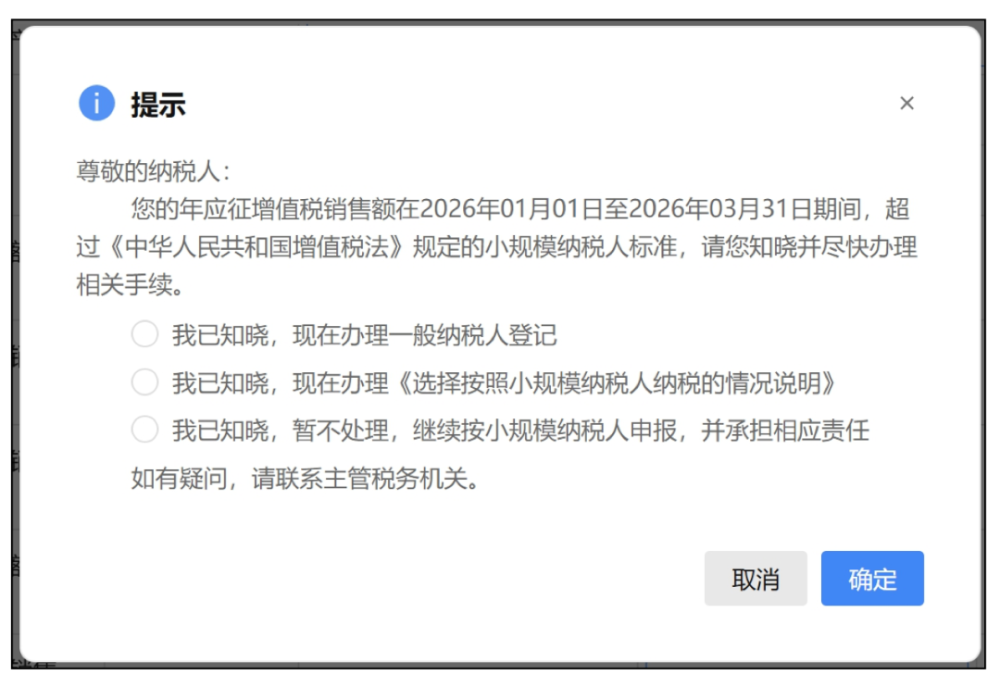
图 1 电子税务局「年应征增值税销售额已超过规定标准」提示(按季申报示例)——三个选项只能选其一,选择结果直接决定身份转换与后续申报方式
一、核心变化:生效日不再由你自选
此前依据《增值税一般纳税人登记管理办法》(国家税务总局令第 43 号),纳税人办理登记时可以自行选择「当月 1 日」或「次月 1 日」作为一般纳税人生效日期。
新规取消了这一选择权。根据公告第六条第一款:纳税人年应征增值税销售额超过规定标准的,一般纳税人生效之日为超过规定标准的「当期 1 日」。此处的「当期」应理解为超过标准的当月。这一调整统一了标准,避免因人为选择造成执行差异。
二、两种情形,办理期限不同
| 超标情形 | 办理期限 | 公告依据 |
|---|---|---|
| 正常生产经营过程中超标 | 超过规定标准的次月申报纳税期限内 | 第五条第二项 |
| 自行补充/更正、风控核查、稽查查补等调整销售额导致超标 | 自调整之日起 10 个工作日内(追溯登记) | 第五条第一项 |
三、生效日怎么定?记住这三种情况
| 情形 | 一般纳税人生效之日 |
|---|---|
| 常规超标(按月申报) | 超过规定标准的当月 1 日 |
| 按季申报的小规模纳税人 | 需结合实际经营情况,把季度销售额按月拆分,先确定超标的具体月份,生效日为该月 1 日 |
| 调整的是 2025 年及以前税款所属期销售额 | 生效之日不早于 2026 年 1 月 1 日(过渡保护) |
| 未超标但会计核算健全、自愿登记 | 办理登记的当期 1 日 |
四、逾期不办会怎样
纳税人未按规定时限办理一般纳税人登记的,税务机关将自上述时限结束后 5 个工作日起,把纳税人纳入一般纳税人管理。需要特别注意的是:即使被强制纳入,一般纳税人生效之日仍按原规则确定,不会因此延后。这意味着拖延不会改变生效日,只会徒增逾期风险与滞纳金隐患。
五、生效之后的申报与进项处理(第七条)
- 对一般纳税人生效之日起已按小规模纳税人申报增值税的,应按一般纳税人逐期更正申报;
- 生效之日起已取得但未确认用途的增值税扣税凭证,应逐期进行抵扣用途确认;
- 如存在未及时取得扣税凭证的,可向上游销售方补充索取,并按规定办理抵扣用途确认,以免造成损失。
六、这两类纳税人可以不办登记
根据公告第一条,年应征增值税销售额即使超过规定标准,以下两类情形可不办理一般纳税人登记:
- 自然人(依据实施条例,自然人属于小规模纳税人);
- 不经常发生应税交易且主要业务不属于应税交易范围的非企业单位,选择按照小规模纳税人纳税的。
选择按小规模纳税人纳税的,需向主管税务机关提交《选择按照小规模纳税人纳税的情况说明》(公告附件 2);办理登记的,需如实填报《增值税一般纳税人登记表》(公告附件 1)。
七、销售额口径提醒(第三条)
- 年应征增值税销售额,指纳税人在连续不超过 12 个月或四个季度的经营期内累计应征增值税销售额;
- 纳税人偶然发生的销售无形资产、转让不动产的销售额,不计入年应征增值税销售额的计算;
- 因自行补充或更正、风控核查、稽查查补等调整的销售额,应按纳税义务发生时间计入对应税款所属期。
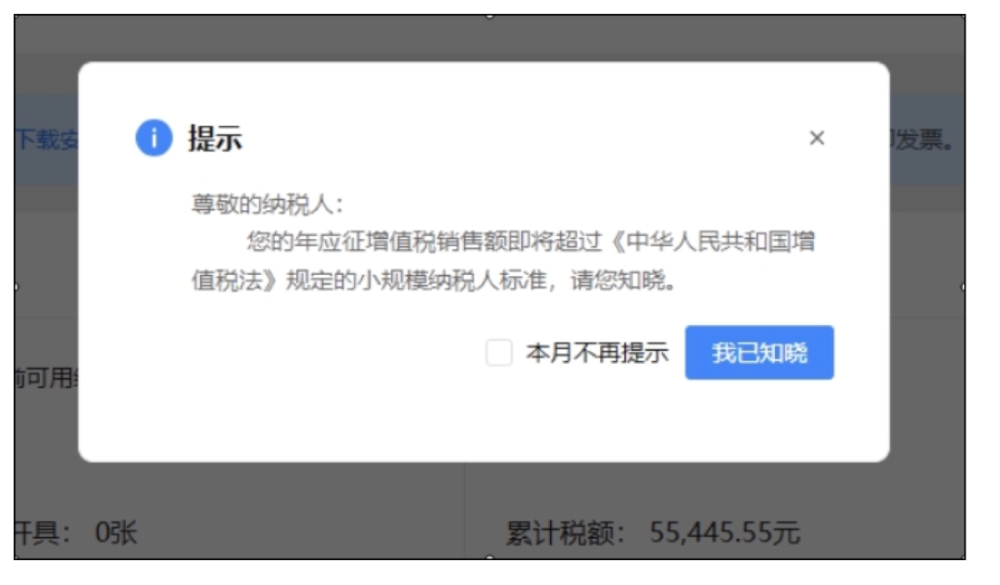
图 2 销售额「即将超过」标准时的提前预警(可勾选「本月不再提示」)——收到这条提示,就应按月测算超标时点,别等到图 1 弹出才动手
八、两个实务案例
案例一:正常经营超标,按季申报需按月拆分
甲是按季申报的批发零售业小规模纳税人,2026 年前三季度销售额合计 400 万元,10 月 20 万元、11 月 100 万元、12 月 10 万元。按季度数据逐月拆分后,年应征增值税销售额在 2026 年 11 月超过规定标准。因此甲应在 2026 年 12 月申报期内办理一般纳税人登记,一般纳税人生效之日为 2026 年 11 月 1 日。申报安排上:12 月申报期内办理 11 月所属期的一般纳税人申报;2027 年 1 月申报期内办理 10 月所属期的小规模纳税人申报和 12 月所属期的一般纳税人申报。
案例二:查补历史销售额,适用过渡保护
H 为按季申报的批发零售业小规模纳税人。2027 年 7 月 16 日,H 自行更正 2026 年四季度申报表、增加销售额 300 万元(纳税义务发生时间为 2026 年 10 月),重新计算后超标月份为 2026 年 10 月,生效之日为 2026 年 10 月 1 日,且应自 7 月 16 日起 10 个工作日内追溯登记。若 2026 年 11 月 5 日税务机关又稽查查补 H 在 2025 年一季度销售额 600 万元,超标所属期为 2025 年一季度,则应调整生效之日为 2026 年 1 月 1 日(不早于 2026-01-01),并自 2026 年 11 月 5 日起 10 个工作日内追溯登记,2026 年 1 月至 9 月所属期已按小规模申报的需按一般纳税人逐期更正。
九、常见问题(FAQ)
1. 弹窗提示超标后,我可以继续选择按小规模纳税人申报吗?
不可以自行选择。生效之日依法确定为超标的当期 1 日,且生效日起已按小规模申报的需逐期更正为一般纳税人申报。
2. 按季申报的小规模纳税人,怎么判断是哪个月超标?
应结合实际经营情况,对季度内销售额进行按月拆分,据以确定年应征增值税销售额超过规定标准的具体月份,生效日为该月 1 日。
3. 我自查补报导致以前年度超标,生效日会不会追溯到很多年前?
不会无限追溯。调整 2025 年及以前税款所属期销售额导致超标的,一般纳税人生效之日不早于 2026 年 1 月 1 日。
4. 追溯登记后,之前按小规模开的票、报的税怎么办?
生效之日起已按小规模纳税人申报增值税的,应按一般纳税人逐期更正申报;已取得但未确认用途的增值税扣税凭证,逐期进行抵扣用途确认。
5. 我是自然人/非企业单位,超标了也要登记吗?
自然人属于小规模纳税人;不经常发生应税交易且主要业务不属于应税交易范围的非企业单位,可选择按小规模纳税人纳税,这两类可不办理一般纳税人登记。
6. 没超标,但会计核算健全,能主动登记为一般纳税人吗?
可以。年应征增值税销售额未超过规定标准、会计核算健全且能提供准确税务资料的,可以办理一般纳税人登记,生效之日为办理登记的当期 1 日。
航税云服务提示
生效日规则变化后,身份转换时点更确定,但也对企业销售额监控、按月拆分台账、追溯更正申报提出了更高要求。若您收到超标提示、或存在自查补正与稽查查补情形,建议尽早完成销售额测算与登记安排。航税云提供记账报税、发票管理及税务风险自查服务,可协助您完成销售额口径核对、超标月份判定与逐期更正申报。
咨询电话:13825258848 官网:www.szatci.com
政策依据:《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告 2026 年第 2 号)第一、三、五、六、七、十一条;《中华人民共和国增值税法》及其实施条例。
本文为政策解读与实务提示,具体办理以主管税务机关要求为准。