2026 年 9 月 30 日,国家税务总局发布《全国税务行政处罚裁量基准(2026 年版)》(国家税务总局公告 2026 年第 20 号),自 2026 年 11 月 1 日起施行。这意味着,同样的涉税违法行为,在广东、在东北、在西部,处罚口径不再各说各话——全国一把尺子。本文把 9 类 66 项的结构、偷税四档的判定逻辑、"轻微不罚"清单和过渡规则一次讲清。
一、为什么改:从"区域分治"到"全国统一"
税务行政处罚裁量基准的统一步骤是循序渐进的:先"省内统一",再"区域统一",最后"全国统一"。2025 年初,东北、西南、西北、中南、华北、华东六大区域的相关省、自治区、直辖市和计划单列市税务局,已先后联合发布各自的区域裁量基准。
但区域统一仍是"块块统一"。过去 36 个省市各自确定处罚幅度,同样一笔偷税,A 省按 50% 罚,B 省最高可以到 5 倍,跨区经营的企业很难形成稳定的合规预期。此次在吸收各区域实践成果的基础上,税务总局对 9 类 66 项处罚事项的裁量阶次、适用条件、具体标准做了全面优化。
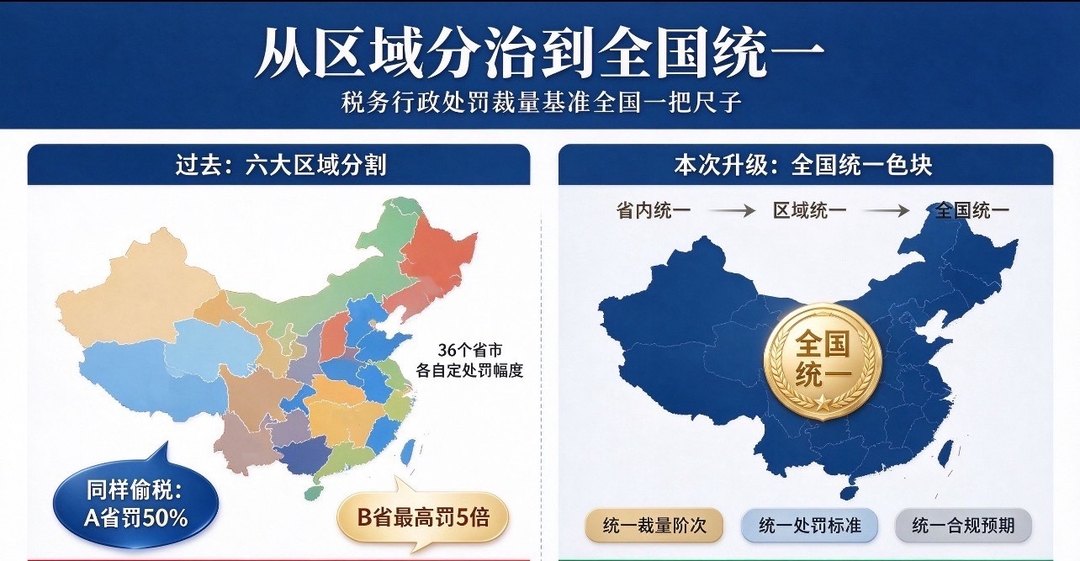
图 1 省内统一 → 区域统一 → 全国统一,执法尺度拉平
先厘清一个关键点:《裁量基准》是对现行法律、行政法规和部门规章设定的处罚裁量权做细化与量化,没有创设新的处罚事项,也没有改变法定处罚种类和幅度。比如偷税,征管法第六十三条的"50% 以上 5 倍以下"没有变,变的是"在这个区间里怎么选、选哪一档"。
二、9 类 66 项:先看清清单结构
66 项事项按征管环节分为 9 大类,序号连续排列,便于对照查找:
| 类别 | 项数 | 序号 | 企业关注点 |
|---|---|---|---|
| 违反税务登记管理类 | 10 | 1–10 | 设立、变更、注销登记与扣缴登记 |
| 违反账簿凭证管理类 | 5 | 11–15 | 账簿设置、保管期限、凭证资料完整性 |
| 违反纳税申报管理类 | 3 | 16–18 | 逾期未申报、未按期报送资料 |
| 违反税(费)款征收管理类 | 12 | 19–30 | 偷税、欠税、抗税、社保欠费 |
| 违反税务检查管理类 | 3 | 31–33 | 检查配合、资料提供 |
| 违反发票及票证管理类 | 26 | 34–59 | 开具、取得、保管、使用,占比最高 |
| 违反税务纳税担保管理类 | 3 | 60–62 | 担保程序与责任 |
| 违反涉税专业服务管理类 | 3 | 63–65 | 涉税服务机构及人员执业合规 |
| 违反涉税信息报送类 | 1 | 66 | 互联网平台企业信息报送 |
从项数分布看,发票及票证管理类以 26 项居首,其中 24 项针对违反发票管理的行为设置了具体处罚标准,并与《"合规开具发票"判定标准的正负面清单》相衔接。这一分布本身就说明了监管重心:发票仍是日常最高频的风险点。
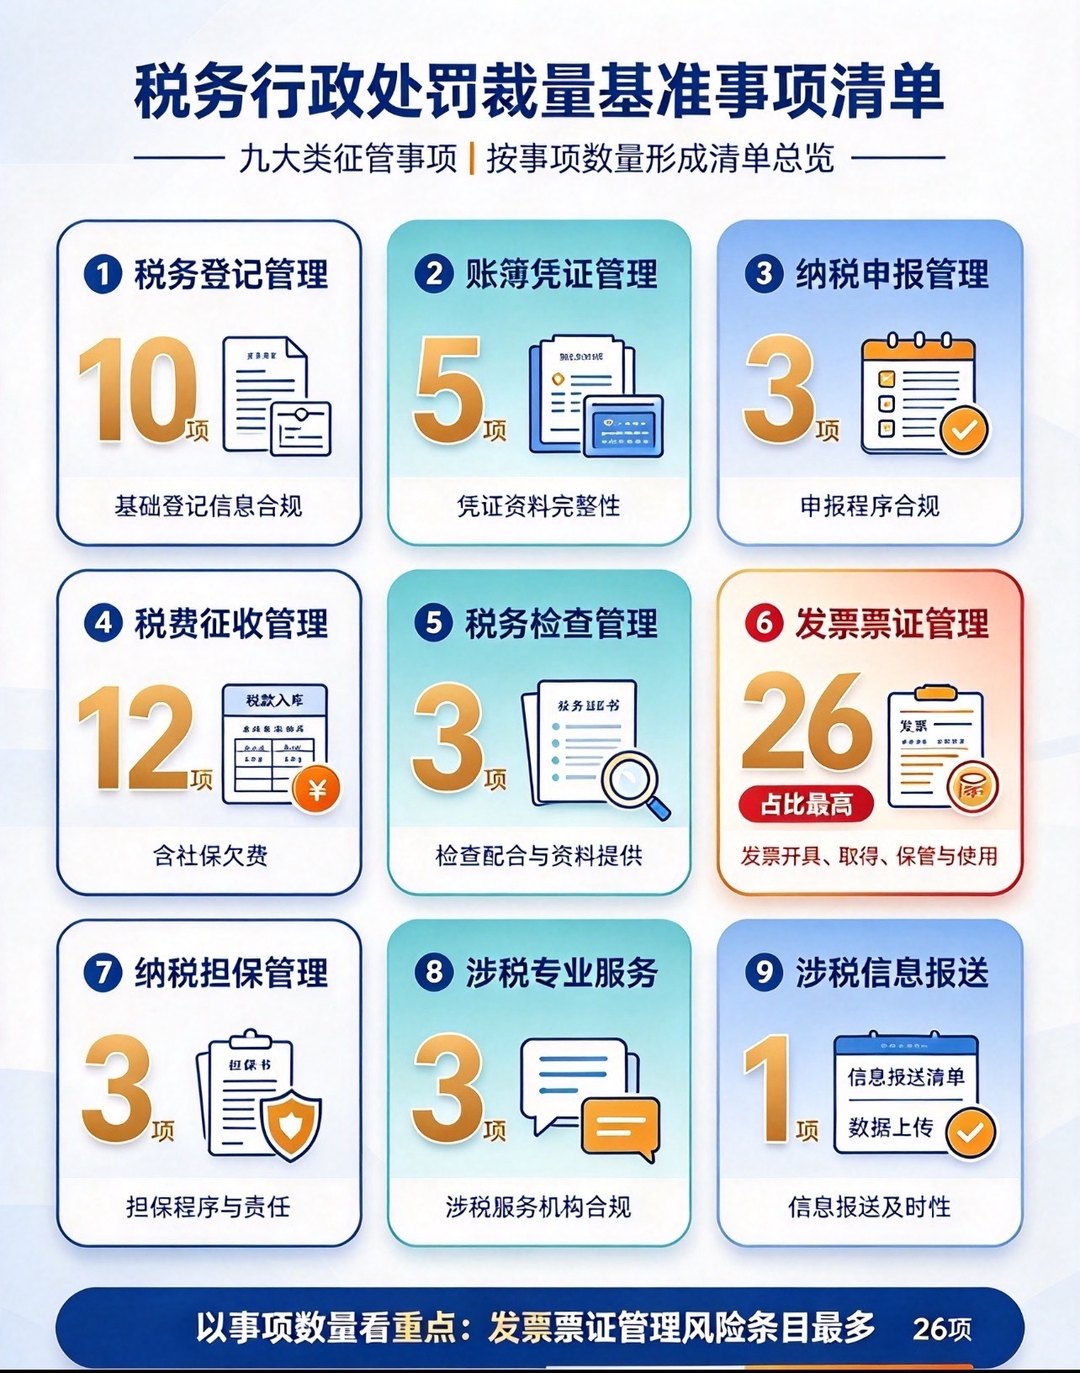
图 2 9 类 66 项清单总览:发票票证管理 26 项,风险条目最多
三、偷税怎么罚:三个数决定档位
按征管法第六十三条,纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴税款 50% 以上 5 倍以下的罚款;构成犯罪的,依法追究刑事责任。《裁量基准》在此基础上,用三个可量化因素把这条区间切成了四档:
- 五年内被税务机关给予行政处罚的次数(首次 / 二次以上);
- 不缴或者少缴税款的金额(以 50 万元为界);
- 不缴或者少缴税款占应纳税额的比例(以 30% 为界)。
| 阶次 | 适用条件 | 罚款标准 |
|---|---|---|
| 较轻 | 五年内首次被处罚,且不缴少缴税款不满 50 万元或占应纳税额不满 30% | 处不缴少缴税款 50% 的罚款 |
| 一般 | 五年内首次被处罚,且不缴少缴税款 50 万元以上且占应纳税额 30% 以上 | 处 50% 以上 1 倍以下罚款 |
| 较重 | 五年内二次以上被处罚,且不满 50 万元或不满 30%,或者有其他较重情节 | 处 1 倍以上 3 倍以下罚款 |
| 严重 | 五年内二次以上被处罚,且 50 万元以上且 30% 以上,或者有其他严重情节 | 处 3 倍以上 5 倍以下罚款 |
注意"或"与"且"的差别:金额和比例只要有一个不达标,就只能落在低档;两个都达标,才升档。这直接决定了罚款是 50% 还是 3 倍起。
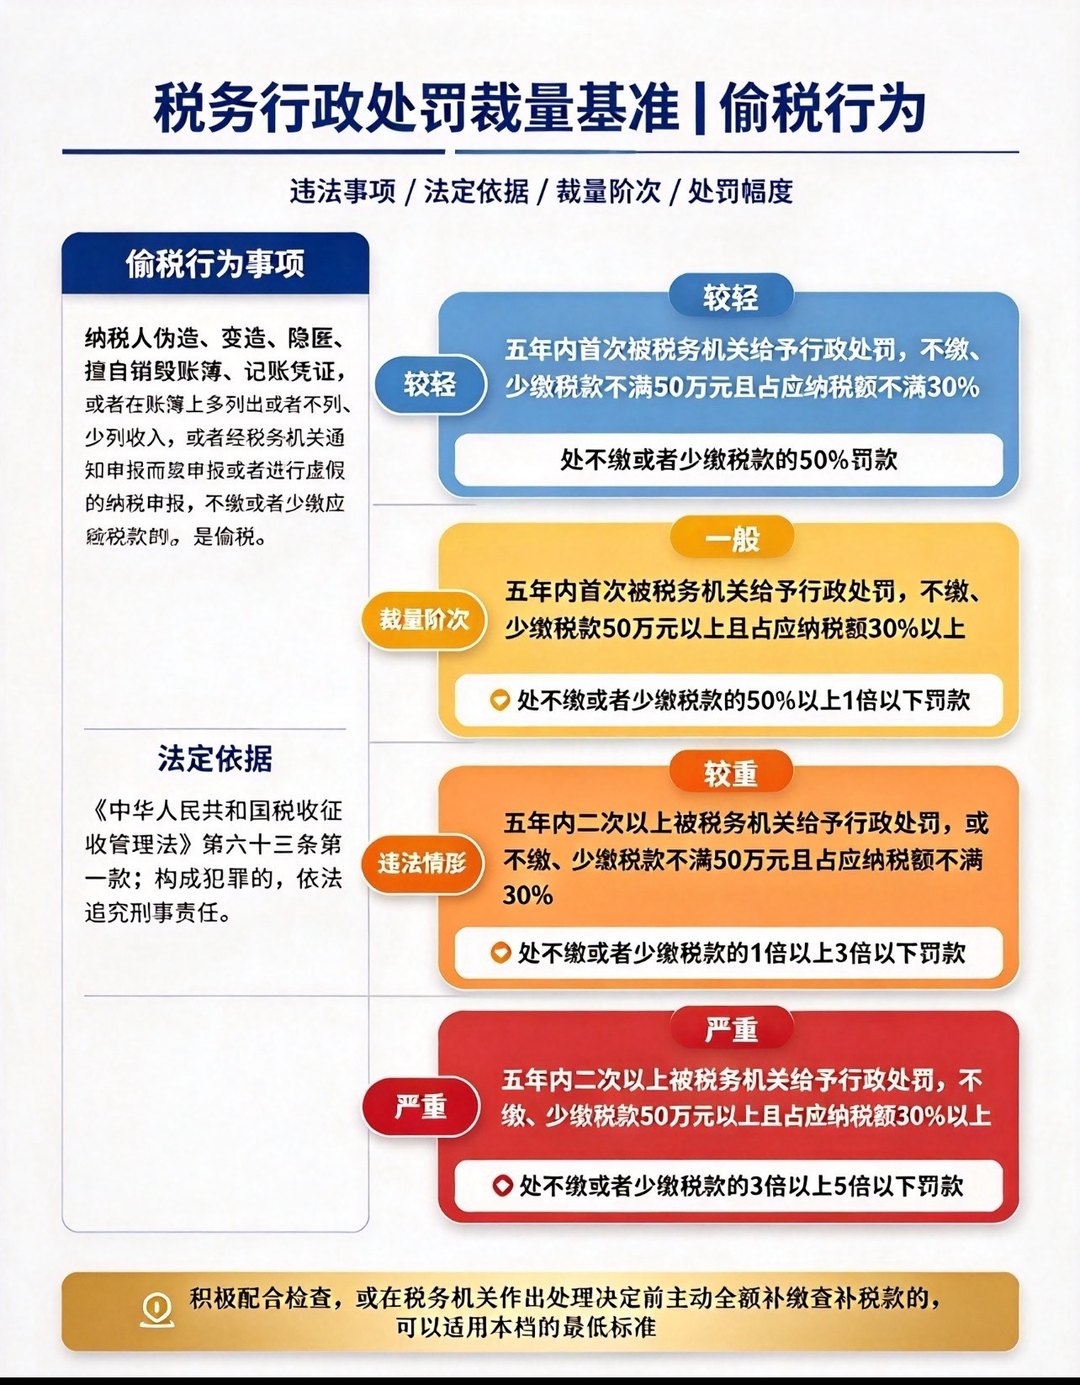
图 3 偷税四档:事项、法定依据、阶次与处罚幅度对照
"五年内"从哪天往前算?
按税务总局 12366 的口径,《裁量基准》所称"两年""五年",分别指税务行政相对人的违法行为被发现之日前 24 个月和 60 个月。不是从立案日算,也不是从处罚决定日算,而是从"被发现之日"往前推。
此外还有两个"调节阀":一是"较重""严重"档设置了"其他较重情节""其他严重情节"的兜底条款,不配合检查、手段恶劣、社会影响较大、危害后果严重的,会被从重;二是积极配合税务检查,或在税务机关作出税务处理决定前主动全额补缴稽查查补税款的,可以在对应档次的处罚幅度内适用最低倍数。这不是免罚,但可能是 3 倍与 1 倍之间的差别。
四、裁量不止看金额:五个层级与四个维度
66 项事项并非都用"四档"。整体上看,裁量阶次从轻到重分为轻微、较轻、一般、较重、严重五个层级,不同事项按自身特点取用其中若干档;综合考量的维度则集中在配合态度、补税金额、违法次数、危害后果四项。
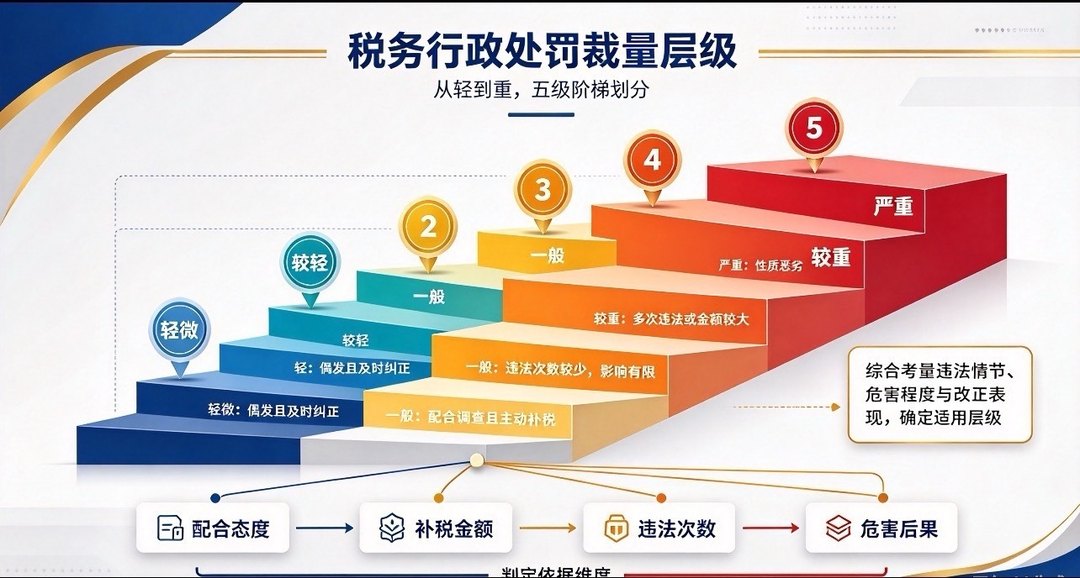
图 4 五级阶梯与四个考量维度:情节、后果、改正表现共同决定适用层级
在具体标准的设置上,《裁量基准》采用"定额 + 幅度"的组合:轻档多给固定金额(便于一线直接适用、减少主观判断),重档给一定幅度(为个案留出裁量空间)。以逾期未申报为例,就是以"是否在责令限期改正期限内改正""是否被认定为非正常户"为因素,轻档定额、重档给幅度。
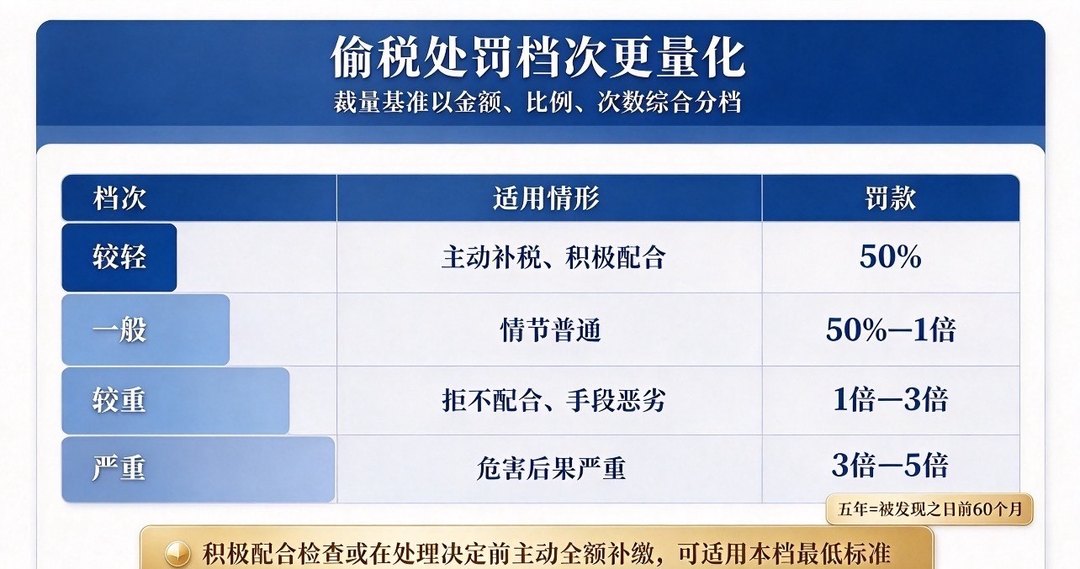
图 5 档次速查(示意):实际适用以次数、金额、比例三项量化因素组合判定
五、"轻微不罚":14 项 + 8 项,首违按自然年算
2021 年以来,税务总局分两批明确了 14 项税务行政处罚"首违不罚"事项。此次《裁量基准》把这 14 项全部纳入"轻微"阶次,明确不予处罚;同时依据行政处罚法,新增了 8 项《税务行政处罚"轻微不罚"事项清单》。
这 8 项事项的共同适用条件是:在税务机关发现前主动改正,或者在税务机关责令限期改正的期限内改正,且没有造成危害后果。
| 序号 | 事项 |
|---|---|
| 1 | 未按规定期限申报办理税务登记或者注销登记 |
| 2 | 未按规定期限变更税务登记 |
| 3 | 不办理税务登记 |
| 4 | 扣缴义务人未按规定办理扣缴税款登记 |
| 5 | 未按规定安装、使用税控装置 |
| 6 | 未按规定存放和保管发票(涉及发票 25 份以下) |
| 7 | 丢失发票(属已失效、系统已停用或已纳入信息化管理的发票等,主动报告并补救) |
| 8 | 互联网平台企业未按规定报送涉税信息 |
另一个容易混淆的点:"首违不罚"里的"首违",指一个自然年度内(当年 1 月 1 日至 12 月 31 日)首次发生。它和偷税档位里的"五年内被处罚次数"是两个不同口径,不要混用——前者决定"罚不罚",后者决定"罚多重"。
六、三个容易被忽略的变化
1. 社保费正式进入处罚清单
"用人单位逾期不缴或少缴社保费"被纳入"违反税(费)款征收管理类",并采用"欠缴金额 + 费额占比"双维度分档,与税款征收类事项的逻辑保持一致。对同时存在社保欠费的企业,这意味着风险敞口被统一纳入了同一套评价体系。
2. 逾期未申报更"可预期"
依据征管法第六十二条,裁量因素锁定为"责令限期改正情况"和"是否被认定为非正常户",轻档定额、重档给幅度。是否在限改期内改正,几乎直接决定了处罚落在哪一档。责令限期改正的期限,除另有规定外一般不超过 30 日。
3. 发票类 24 项有了具体尺度
发票及票证管理类 26 项中,24 项违反发票管理的行为设置了具体处罚标准,并与《"合规开具发票"判定标准的正负面清单》衔接。虚开、代开、错开、丢失、保管不当,各自的档位与金额边界都更清楚了。几个最常踩的边界值可以直接记:
| 事项 | 分档边界 |
|---|---|
| 应当开具而未开具发票 | 发票金额 1 万 / 5 万 / 10 万元 |
| 未按规定存放和保管发票 | 25 份 / 100 份 / 200 份(25 份以下且及时改正、无危害后果的不予处罚) |
| 丢失发票 | 100 份 / 250 份 / 500 份 |
| 虚开发票、非法代开发票 | 虚开(代开)金额 1 万 / 50 万 / 250 万元;五年内因虚开(代开)受过二次以上行政处罚又犯的,门槛降为 30 万 / 150 万元 |
七、过渡:11 月 1 日前发生的行为怎么办
公告明确了三条衔接规则:
- 本公告自 2026 年 11 月 1 日起施行;
- 各区域裁量基准与全国基准不一致的,按全国基准执行;
- 施行前发生税务违法行为、税务机关尚未作出处罚决定的,适用违法行为发生时的规定;但按本公告执行有利于纳税人缴费人的,适用本公告。
换句话说,正在检查、尚未下结论的案子,有一个"从旧兼从轻"的判断空间。由于法定处罚幅度本身没变,判断"哪个更有利"要落到具体档位和倍数上,建议在陈述申辩阶段就把这一点算清楚。
八、企业现在该做的五件事
- 建一张"处罚次数"台账。按"被发现之日"往前推 60 个月,梳理是否已有处罚记录,判断下一次落在"首次"还是"二次以上"——这直接决定 50% 与 1 倍的差距。
- 算清两个数:金额和比例。50 万元和 30% 是分档的硬边界,且"或/且"关系不同,提前测算才能预判档位。
- 把限改期当红线。收到《责令限期改正通知书》后按期改正,是从"较重"回到"轻微/一般"最直接的动作。
- 稽查阶段主动配合、及时补缴。符合条件可在档内适用最低倍数,这是《裁量基准》白纸黑字给的通道。
- 发票做一次专项体检。26 项里 24 项与发票有关,开具、取得、保管、红冲、作废逐项对照正负面清单。
九、读表前先看这 8 条口径
《裁量基准》末尾有 8 条附注,直接决定条文怎么读、边界怎么算。逐条去掉法言法语后是这样:
| 条 | 怎么理解 |
|---|---|
| 1 | 除特别注明外,"以上""以下""以内"含本数,"不满""超过"不含本数。比如"不满 50 万元"不含正好 50 万元。 |
| 2 | "虚开金额""非法代开金额""发票金额",指发票上金额栏载明的数额。 |
| 3 | "有其他较重情节""有其他严重情节",包括不配合税务检查、违法手段恶劣、社会影响较大、危害后果严重等,不限于列举。 |
| 4 | "拒不改正"包括明确表示不改正,或经纳税辅导、政策适用管理、风险提示提醒后仍不改正——被提醒过还不改,会被认定。 |
| 5 | "个人"包括自然人和个体工商户;单位与个人的罚款金额分开列,按主体适用。 |
| 6 | "一年内首次"指一个自然年度内的首次;第 66 项"一个年度内累计二次以上"按连续 12 个月累计,"累计二次"按存续期间累计。 |
| 7 | "首次""二次以上""二次""超过二次",指税务管理系统内同一项违法行为记录的次数;第 16、17 项的"次"指逾期未申报次数,同一申报期内两个以上税种逾期未申报视为一次。 |
| 8 | "两年""五年"分别指违法行为被发现之日前 24 个月和 60 个月。 |
其中第 7 条最容易被误读:"次数"是分事项各自计的,不同违法行为之间不累加;而偷税档位里的"二次以上",指的是因偷税被处罚的次数。
十、常见问题(FAQ)
1. 全国统一后,处罚是不是变重了?
法定幅度没有变。征管法规定的"50% 以上 5 倍以下"依然是上限和下限,《裁量基准》只是把区间内的选择标准统一并量化,同时压缩了随意性。
2. 11 月 1 日前发生的偷税,按新规还是旧规?
尚未作出处罚决定的,适用行为发生时的规定;但按新基准处理对纳税人更有利的,适用新基准。
3. "五年内二次以上"的五年怎么算?
指违法行为被发现之日前 60 个月。不是立案日,也不是处罚决定日。
4. "首违不罚"的"首违"是五年内首次吗?
不是。指一个自然年度内(1 月 1 日至 12 月 31 日)首次发生。跨年后重新起算。
5. 主动补缴能不能不罚?
偷税不适用"补缴即不罚"。但积极配合检查、或在处理决定前主动全额补缴稽查查补税款,可以在所在档次的幅度内适用最低倍数。是否"轻微不罚",要看是否落入那 8 项清单且满足条件。
6. 社保欠费也按这个基准罚吗?
是。用人单位逾期不缴或少缴社保费已纳入"违反税(费)款征收管理类",按"欠缴金额 + 费额占比"双维度分档。
7. 地方还有裁量空间吗?
有,但是在统一框架内。定额档按标准执行;幅度档由税务机关结合情节在幅度内确定,符合辅助裁量条件的取最低倍数。
附件下载(公告原文附件 1、附件 2)
附件 1 《全国税务行政处罚裁量基准(2026 年版)》 xls 格式 92.5 KB
附件 2 《税务行政处罚"轻微不罚"事项清单》 wps 格式 20.5 KB
两个附件格式与国家税务总局公告原文一致,建议电脑端下载;手机端可直接查看文中速览表。如在微信内无法下载,请点击右上角"在浏览器中打开"。
航税云服务提示
处罚标准统一后,"同样的事、同样的罚"成为常态,企业能做的不是赌尺度,而是把证据链和整改动作做在前面。航税云提供记账报税、发票管理、税务风险自查与稽查应对协助,可帮您完成处罚次数台账梳理、金额与比例测算、限改期整改与陈述申辩材料准备。
咨询电话:13825258848 官网:www.szatci.com
政策依据:《国家税务总局关于发布〈全国税务行政处罚裁量基准(2026 年版)〉的公告》(国家税务总局公告 2026 年第 20 号)及附件 1《全国税务行政处罚裁量基准(2026 年版)》、附件 2《税务行政处罚"轻微不罚"事项清单》;《中华人民共和国税收征收管理法》第六十二条、第六十三条;国家税务总局 12366 纳税服务平台相关问答。
本文为政策解读与实务提示,具体适用以主管税务机关认定为准。