一个很常见的场景:朋友之间转让公司股权,双方谈好 100 万,签了协议、去办了工商变更。
半年后税务找上门:转让价格明显偏低,按 300 万的净资产核定,补税加滞纳金四十多万。
股权转让不是双方谈拢就行。价格这件事,税法上有一条硬线。
《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告 2014 年第 67 号,现行有效)第十二条说得很直白:
申报的股权转让收入,不得低于股权对应的净资产份额。
还有一种情况容易被忽略:公司持有土地使用权、房屋、知识产权、股权等资产的,要看这些资产的公允价值份额;如果这类资产占总资产 20% 以上,税务机关可以参照资产评估报告来核定。
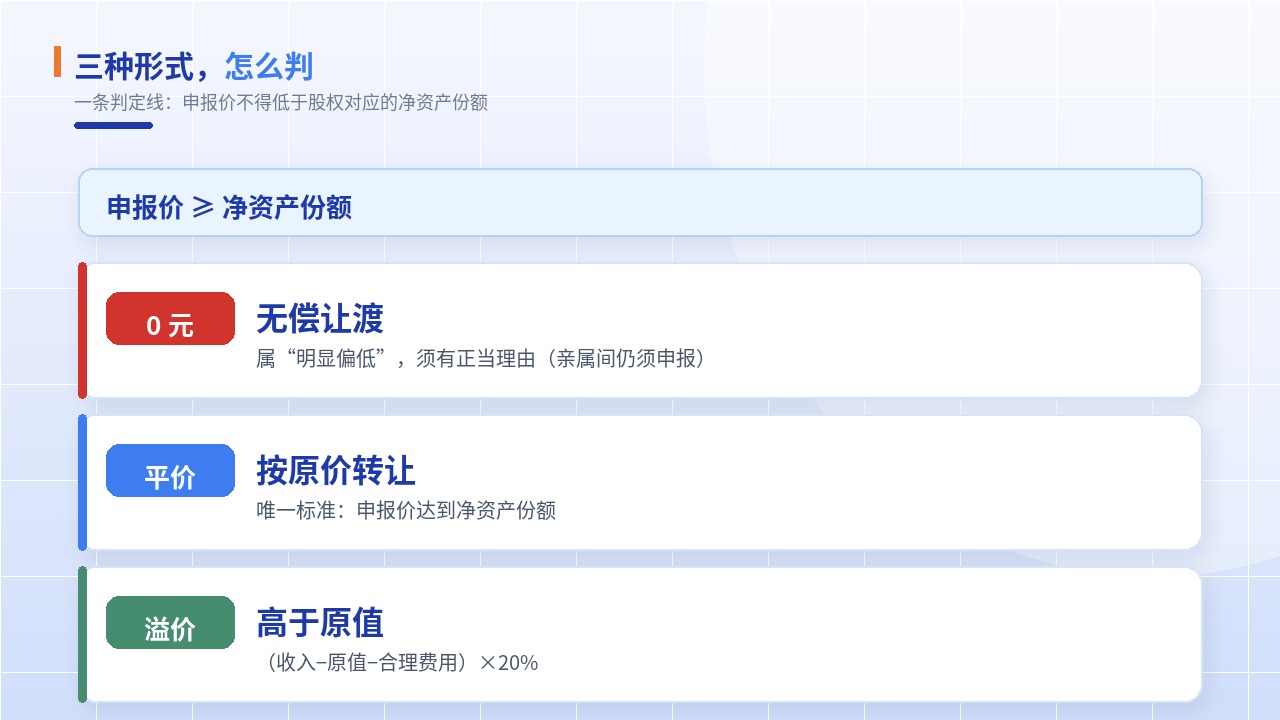
三种形式的判定逻辑:一条线划到底
0 元属于第十二条第(五)项的“明显偏低”情形,只有正当理由成立,才不会被核定。
第十三条给的正当理由范围是:配偶、父母、子女、祖父母、外祖父母、孙子女、外孙子女、兄弟姐妹,以及承担直接抚养或赡养义务的人。
这里有两个细节:——兄弟姐妹不属于直系亲属,但同样在列。
第二,——亲属之间低价,只是“视为有正当理由”,申报这一步仍然要做,不是免申报。
所以别以为“新办的公司、没业务、没资产”,就能 0 元转。没有正当理由,照样可能被核定。
平价的判定标准只有一个:申报价有没有达到净资产份额。达到了,就是平价;达不到,哪怕双方都觉得“公平”,也可能被核定。
市面上流传的“先分红再平价”,只是一种技术处理,不是法定条件。如果公司账上有大量未分配利润,净资产份额远高于原值,直接平价一样会被核定。
溢价部分按“财产转让所得”缴 20% 个税,计算方式是:
应纳税所得额 = 转让收入 − 股权原值 − 合理费用
举个例子:转让收入 400 万,股权原值 300 万,不考虑费用,应纳税所得额 100 万,个税 20 万。
注意: 违约金、补偿金、以及股权转让后续取得的其他收入,都要并入转让收入。很多人只算了协议上的价款,把违约金漏在外面。
另外记一下角色:转让方是纳税人,受让方是扣缴义务人。
顺序不能反。《个人所得税法》第十五条第二款明确:办理股权变更登记,登记机关要查验个人所得税完税凭证。
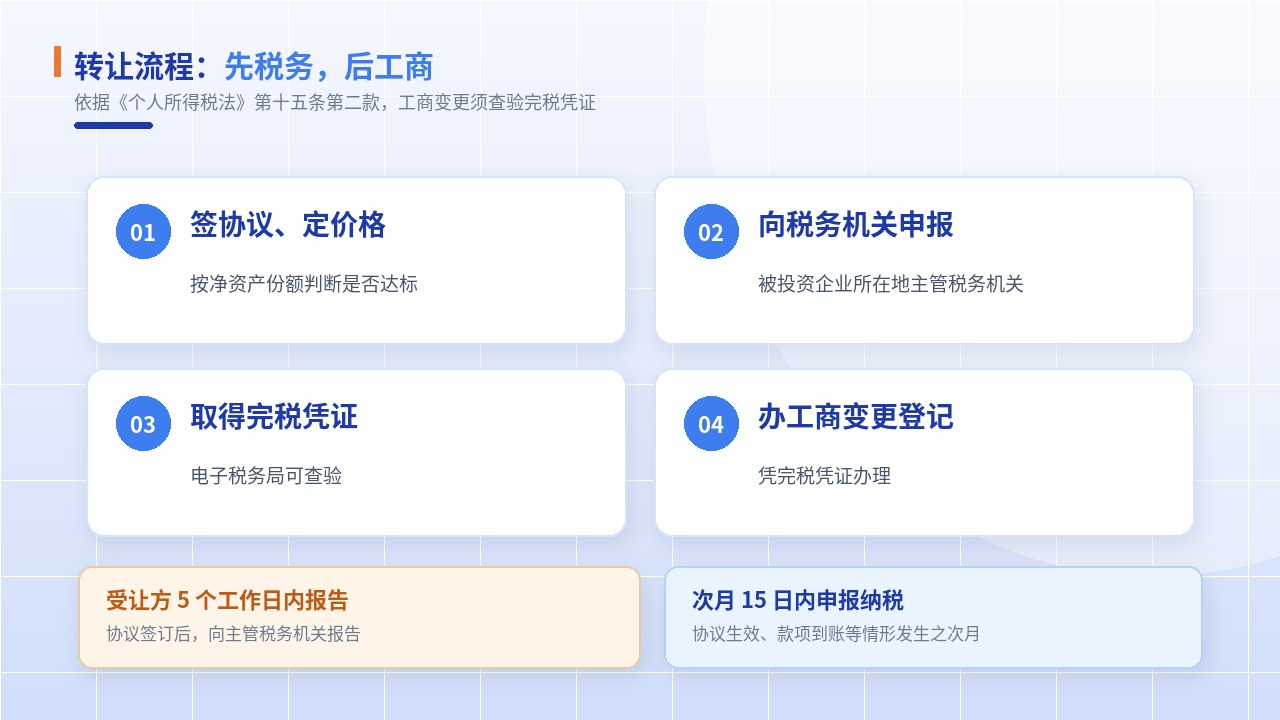
四步走完:签协议 → 申报 → 完税 → 工商变更
第一个, 受让方应在协议签订后 5 个工作日内,向主管税务机关报告(第六条)。
第二个, 协议生效、款项到账、实际行使股东权利等情形发生后,于次月 15 日内申报纳税(第二十条)。
很多纠纷就出在这里:协议签了、钱也付了,但没人去申报,等工商卡住才发现流程漏了。
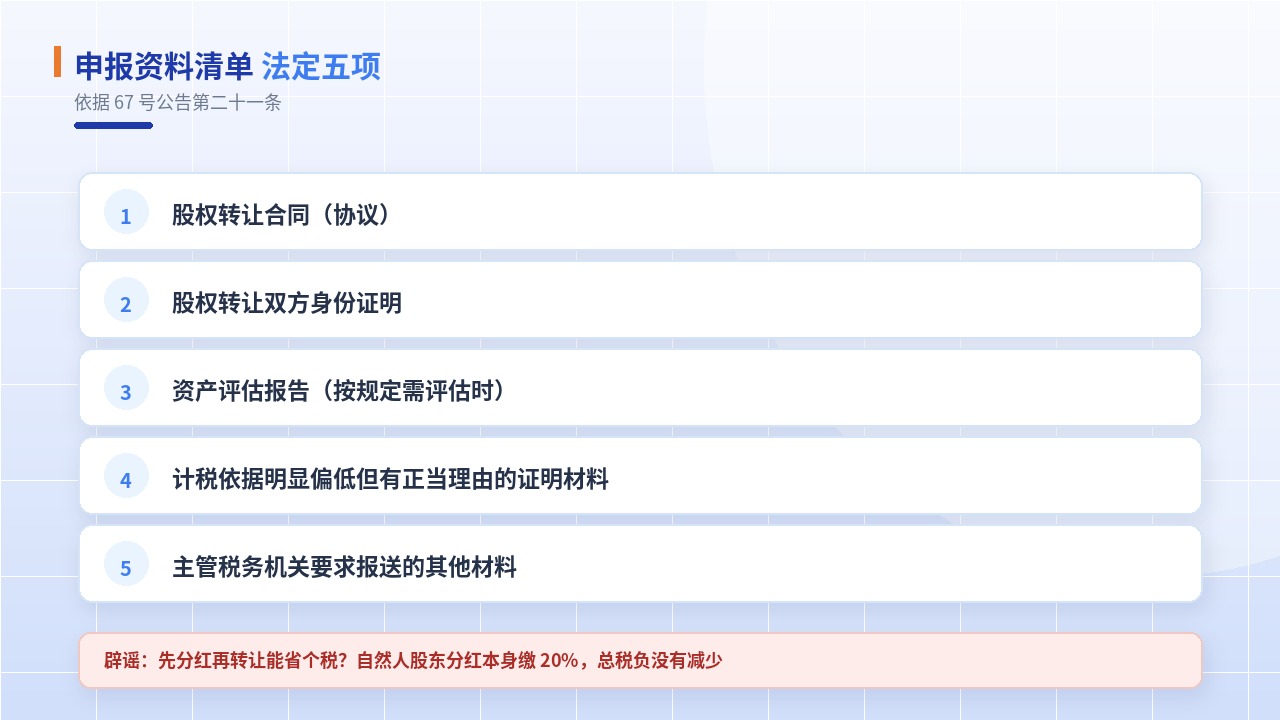
法定五项资料 + 一个常见误区
第 4 项最容易被卡——“明显偏低但有正当理由的证明材料”,比如亲属关系证明。这一项准备不充分,前面做的核定沟通等于白做。
第 5 项各地口径不同,动手前建议先问一句主管税务机关,比事后补材料省时间。
分红本身要缴 20% 的股息红利个税,然后再按转让所得缴 20%。总税负一分没省——只是把税挪到了分红环节,缴税的时间提前了。
真正有节税空间的是法人股东:居民企业之间符合条件的股息红利免征企业所得税,“先分红再转让”才有实质意义。
亲属间低价只是“视为有正当理由”,申报义务还在。不申报,后面工商一样卡。
无偿让渡仍可能被核定。没有正当理由,0 元就是“明显偏低”。
全国统一的是规则,资料清单的具体要求各地有差异。照抄模板不如打个电话问清楚。
还有一点要提醒:股权被核定过、受让方日后再次转让时,原值按核定收入确认(第十六条)。这个原值会一路影响下去。
股权转让的定价,本质是先把“净资产份额”算清楚,再决定用哪种形式。
价格定对,流程走顺,大部分风险其实可以提前规避。反过来,一步定错,后面补税、滞纳金、工商卡壳,一样都跑不掉。
依据《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告 2014 年第 67 号,现行有效)第五、六、八、九、十二、十三、十四、十六、二十、二十一条,以及《中华人民共和国个人所得税法》第十五条第二款。本文仅供普法参考,不构成税务或法律意见,具体以主管税务机关执行口径为准。