电子税务局操作手册:纳税信用
纳税信用管理
如何进行纳税信用复核及复评
(一) 业务场景
此业务包括纳税信用修复、纳税信用复评、纳税信用补评、纳税信用复核等事项。
1.纳税信用修复
对申请修复年度纳税信用评价结果无异议,且已对失信行为进行纠正的纳税人,符合下列条件之一的,可在规定期限内向主管税务机关申请纳税信用修复。
(1)破产企业或其管理人在重整或和解程序中,已依法缴纳税款、滞纳金、罚款,并纠正相关纳税信用失信行为的。
(2)因确定为重大税收违法失信主体,纳税信用直接判为D级的纳税人,失信主体信息已按照国家税务总局相关规定不予公布或停止公布,申请前连续12个月没有新增纳税信用失信行为记录的。
(3)由纳税信用D级纳税人的直接责任人员注册登记或者负责经营,纳税信用关联评价为D级的纳税人,申请前连续6个月没有新增纳税信用失信行为记录的。
(4)因其他失信行为纳税信用直接判为D级的纳税人,已纠正纳税信用失信行为、履行税收法律责任,申请前连续12个月没有新增纳税信用失信行为记录。
(5)因上一年度纳税信用直接判为D级,本年度纳税信用保留为D级的纳税人,已纠正纳税信用失信行为、履行税收法律责任或失信主体信息已按照国家税务总局相关规定不予公布或停止公布,申请前连续12个月没有新增纳税信用失信行为记录的。
(6)纳税人发生未按法定期限办理纳税申报、税款缴纳、资料备案等事项且已补办的。
(7)未按税务机关处理结论缴纳或者足额缴纳税款、滞纳金和罚款,未构成犯罪,纳税信用级别被直接判为D级的纳税人,在税务机关处理结论明确的期限期满后60日内足额缴纳、补缴的。
(8)纳税人履行相应法律义务并由税务机关依法解除非正常户状态的。
主管税务机关自受理申请之日起15个工作日内完成修复工作,并向纳税人反馈纳税信用评价信息或提供评价结果的自我查询服务。
符合《国家税务总局关于纳税信用修复有关事项的公告》(国家税务总局公告2019年第37号)第一条第1项“纳税人发生未按法定期限办理纳税申报、税款缴纳、资料备案等事项且已补办的”所列条件但失信行为尚未纳入纳税信用评价的,纳税人无需提出申请,税务机关按照《纳税信用修复范围及标准》调整纳税人该项纳税信用评价指标分值并进行纳税信用评价。
2.纳税信用复评
纳税人对纳税信用评价结果有异议的,可在纳税信用评价结果确定的当年内,填写《纳税信用复评申请表》,向主管税务机关申请复评。
3.纳税信用补评
纳税人因涉嫌税收违法被立案查处尚未结案的;被审计、财政部门依法查出税收违法行为,税务机关正在依法处理,尚未办结的;已申请税务行政复议、提起行政诉讼尚未结案的原因未参加当年评价的,上述情形解除或对当期未予评价有异议的,可填写《纳税信用补评申请表》,向主管税务机关申请补充评价。
4.纳税信用复核
纳税人对指标评价情况有异议的,可在评价年度次年3月份填写《纳税信用复评(核)申请表》,向主管税务机关提出复核,主管税务机关在开展年度评价时审核调整,并随评价结果向纳税人提供复核情况的自我查询服务。
(二) 办理指引
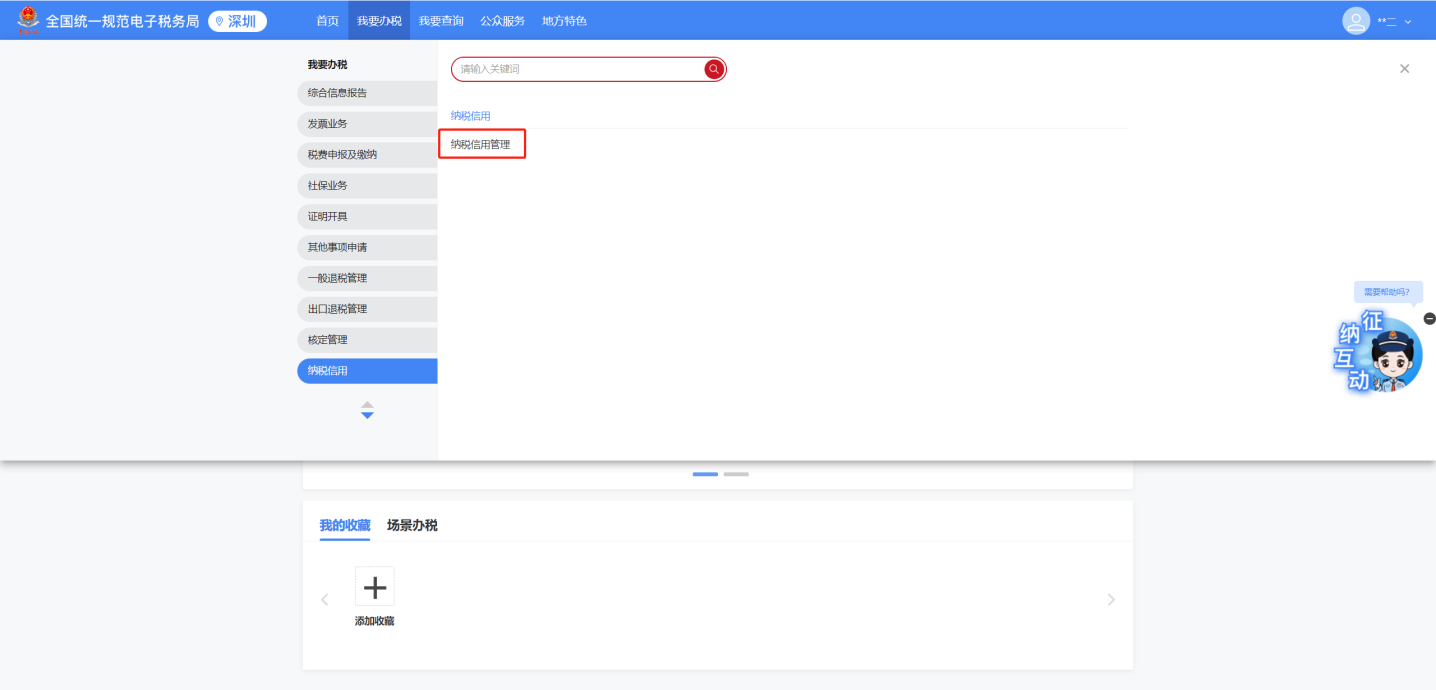
1.纳税人登录电子税务局后,可通过以下功能路径办理:
(1)我要办税-纳税信用-纳税信用管理。
(2)通过首页搜索栏输入关键字查找出的“纳税信用管理”进入。
2.进入功能后,会展示当前年度纳税信用评价情况。

3.切换年度,可以查看不同年度的纳税信用评价情况。

4.点击申请调整,系统会根据当前年度的纳税信用评价情况,自动推荐可办理业务,对于只符合补评条件的,系统自动跳转到纳税信用补评功能,纳税人选择补评原因后,提交申请。

5.对于只符合复评条件的,系统自动跳转到纳税信用复评功能,纳税人选择复评原因后,提交申请。

6.对于只符合复核条件的,系统自动跳转到纳税信用复核功能,纳税人选择复核原因后,提交申请。

7.对于只符合修复条件的,系统自动跳转到纳税信用修复功能,纳税人选择修复原因后,提交申请。

8.对于同时符合多个纳税信用事项办理条件的,会弹出确认框,由纳税人自行选择要办理事项。

9.纳税人点击评价信息出具,可以开具所属年度的评价信息表。


10.提交成功后,等待税务机关审批。

经过税务人员受理处理后,该业务办理完成。
本文内容整理自《全国统一规范电子税务局操作手册》,仅供办税操作参考,具体以国家税务总局及电子税务局官方系统实际界面与规则为准。