核定征收不是"避税工具",这几年适用范围一直在收窄。还能不能用,不看中介怎么说,要看三个条件。
01核定征收到底是什么
核定征收,是因为纳税人账目不健全、难以查账,税务机关按行业利润率等方式核定应纳税额的一种征管方式。
它的本质是"怎么征",不是"少征"。把核定当成税收优惠,是很多方案出问题的起点。
023 个变化,方向很清楚
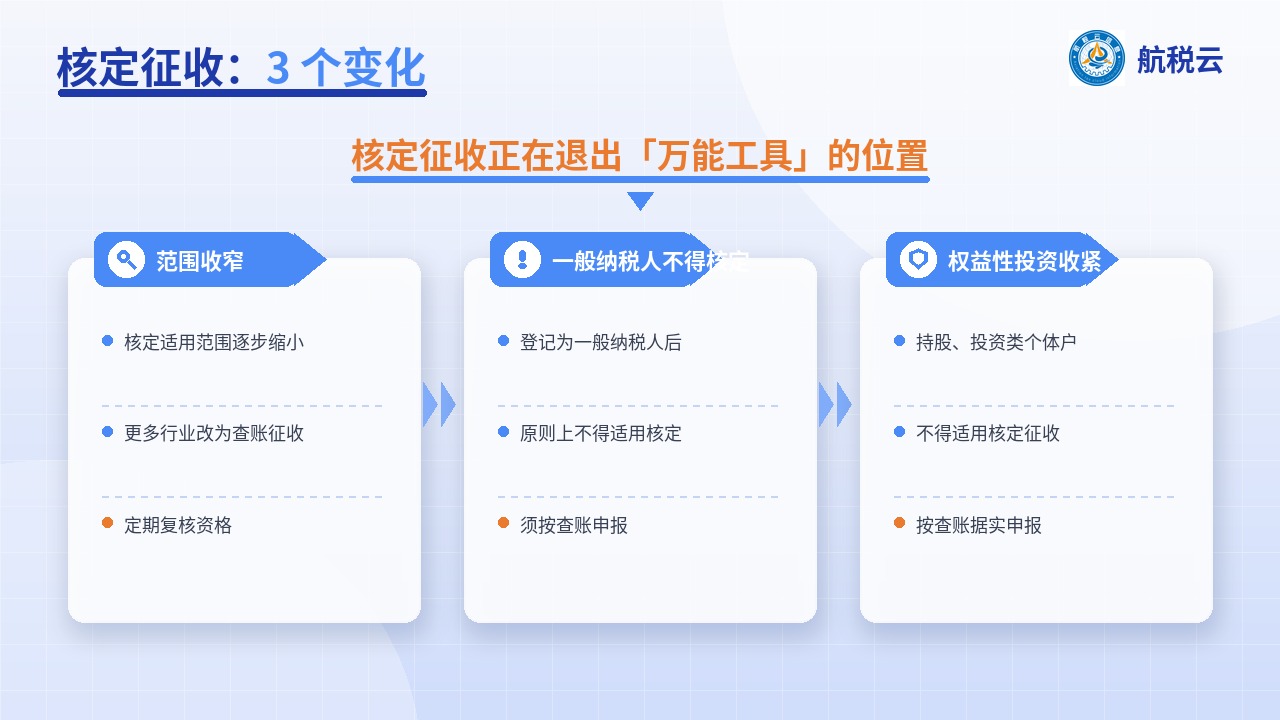
三个变化指向同一个趋势:核定征收正在退出"万能工具"的位置,回归到它本来的适用范围。
03哪些还能用,哪些不行
- 可能适用:账目不健全、规模较小的个体经营者,且业务真实、当地仍有核定口径。
- 通常不适用:登记为一般纳税人的、从事权益性投资的、高收入高净值人群。
- 需要确认:具体行业与地区口径差异较大,落地前务必核实当地执行标准。
04给企业的三点建议
01
别为节税硬套 先看业务实质,再谈征管方式;顺序反了,风险就来了。
02
业务必须真实 合同、资金、交付要能对上,不能只为一个"壳"。
03
关注当地口径 政策执行有地区差异,别照搬外地方案。
本文为政策方向解读,不构成税务建议;具体适用请以主管税务机关口径为准。
写在最后
一句话总结:核定征收是征管方式,不是避税通道。
想听听你的情况:你身边还有人在用"个体户核定"做整体税筹吗?
资料领取:留言「个体户」,获取政策对照表。
核定是征管方式
不是避税通道
不是避税通道
业务真实,才谈得上方式选择
深圳市航税云信息有限公司
企业数智化升级值得信赖的技术服务商