判断其实只有一个标准:当月且未认证的可以作废;跨月或已认证的,只能红冲。选错了,可能造成重复入账或申报异常。
01先做判断,再动手
- 可以作废:当月开具、未认证、未抄税,且发票联次齐全。
- 只能红冲:跨月开具、购买方已认证抵扣、或已抄税。
最常见的错误:跨月了还在系统里点"作废"。这不叫作废,叫制造账票不一致。
02红冲 5 步,照做就行
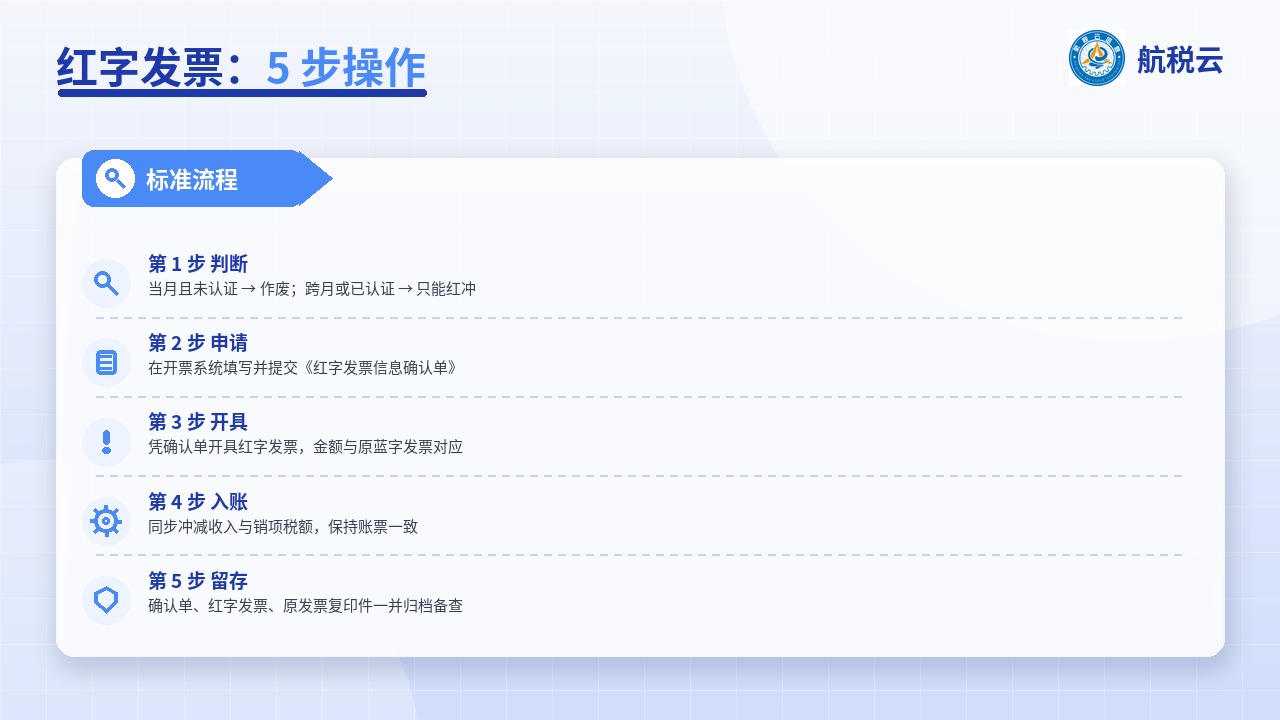
步骤本身不难,难在金额对应和账务同步。红字发票开出来,账上收入与销项税也要同步冲减。
03三个常见错误
01
跨月仍作废 系统里作废了,申报数据却没同步,形成异常。
02
金额不对应 红冲金额大于或小于原蓝字发票,导致差额挂账。
03
忘记冲减收入 只开了红票,账上收入没冲,利润虚高。
04留好这三样
红字发票信息确认单、红字发票、原蓝字发票复印件,三样一并归档。后续被核查时,这是最直接的证明材料。
写在最后
一句话总结:作废看"当月",红冲看"跨月/已认证",判断对了,后面才顺。
想听听你的情况:你们财务遇到开错票,第一反应是作废还是红冲?
资料领取:回复「红字」,领取《红字发票操作模板》。
当月看作废
跨月看红冲
跨月看红冲
判断对了,账才不会乱
深圳市航税云信息有限公司
企业数智化升级值得信赖的技术服务商