「乐企直连」和「乐企联用」这两个词经常被混着用,但它们其实是两条完全不同的路。
一句话区分:乐企直连是自己修一条路通向税务平台;乐企联用是走服务商已经修好的路,交过路费就行。
需要先说清楚的是:两种模式的开票主体与法律责任完全相同,差别只在于「技术对接由谁来做」。
技术团队在机房巡检服务器与网络设备(场景示意图)
核心要点速览
- 1乐企直连是企业自有系统直接对接税务乐企平台,一切自己做
- 2乐企联用是企业通过第三方服务商的标准化通道接入乐企,技术活交给服务商
- 3直连适合有自研团队、开票量极大、需要深度定制的大型企业
- 4联用适合无自研能力、需要快速上线、追求投入产出比的企业
- 5两者开票主体与法律责任完全相同,差别只在于「技术对接由谁来做」
一、什么是乐企直连
乐企直连,是指企业自有信息系统(ERP、开票系统、业务中台等)通过税务部门提供的乐企接口,直接与税务数字账户建立连接,自行完成发票开具、红冲、查询、交付等全部操作。
- 1技术对接:企业自行完成,需自建或改造系统
- 2谁负责开发:企业自己的技术团队,或委托软件厂商定制
- 3上线周期:较长,通常 3—12 个月不等,取决于系统复杂度
- 4成本结构:一次性开发投入 + 持续的运维人力成本
- 5适用企业:大型集团、年开票量巨大、对开票流程有深度定制需求的企业
二、什么是乐企联用
乐企联用,是指企业通过第三方服务商提供的标准化接口,间接接入乐企平台。企业只需对接服务商的一套接口,由服务商完成与税务平台的对接、维护与升级。
- 1技术对接:由服务商完成,企业只对接服务商接口
- 2谁负责开发:服务商,企业只需按文档做少量适配
- 3上线周期:短,通常 1—4 周
- 4成本结构:按年服务费 + 可能按量计费,无大额前期投入
- 5适用企业:中小企业、成长型企业、有自动化需求但无自研团队的企业
三、10 维度全面对比
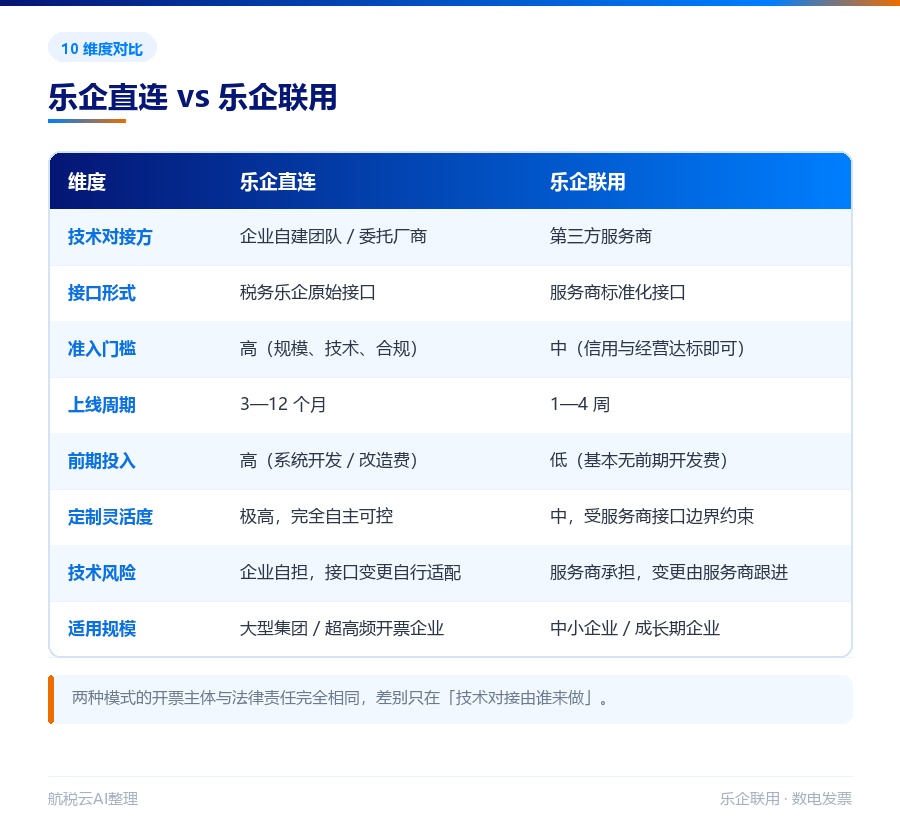
乐企直连与乐企联用 10 维度对比
四、成本测算:谁更划算
选型的核心是算清总成本(TCO)。直连的隐性成本常被低估,联用的优势在中短期内非常明显。
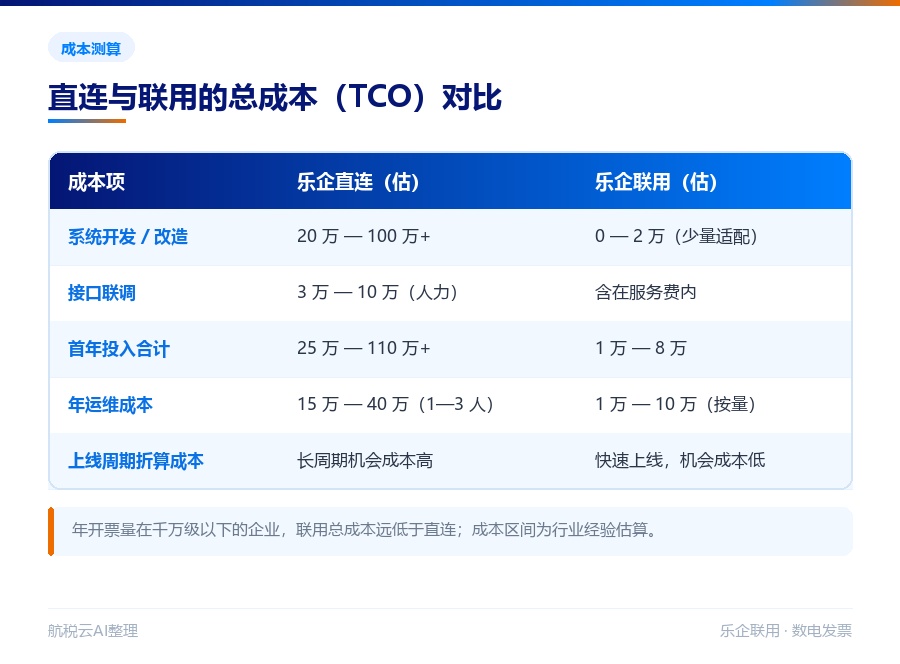
乐企直连与联用成本测算
结论: 年开票量在千万级以下的企业,联用的总成本远低于直连。只有当开票量极大、且有强定制需求时,直连的边际优势才会显现。多数企业真正需要的是「能自动开票」,而不是「自己写一套接口」,联用足以满足。
五、选型决策树
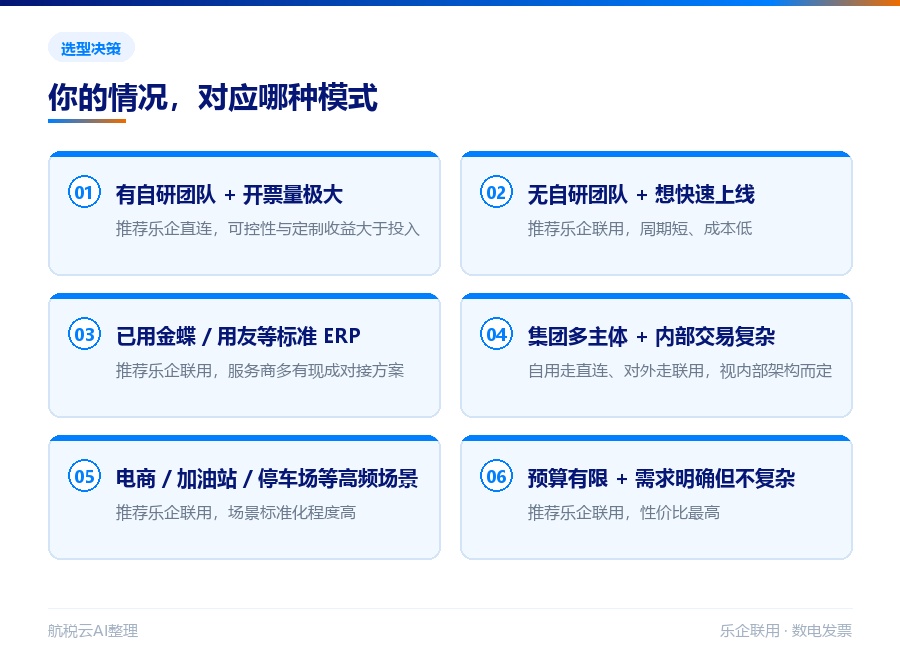
乐企直连与联用选型决策
六、从联用迁移到直连:可行吗
企业规模扩大后,可能考虑从联用迁移到直连。技术上可行,但需注意几点:
- 1数据连续性——历史发票数据需在税务系统中保持可查
- 2避免重复或漏开——开票接口替换期间要做好双轨验证,新旧通道并行测试一段时间
- 3先评估必要性——很多企业迁移后发现,联用已能满足全部需求,直连的额外投入并不划算
迁移前确认自有系统已具备直连接口能力;迁移后保留历史数据查询通道,确保税务可追溯。
七、常见问题 FAQ
Q1. 乐企直连和联用,哪种开票更稳定?
稳定性取决于实现质量。直连的链路更短,但企业需自行应对接口变更;联用由服务商统一维护,政策或接口变更时服务商会先行适配,对中小企业而言往往更省心。
Q2. 联用的数据安全吗?
取决于服务商。选择时应重点考察服务商的数据安全能力、加密传输、权限管理与合规资质。正规服务商会做数据传输加密与访问控制。
Q3. 直连是不是更「高级」?
不是。「高级」与否取决于是否匹配需求。开票量不大的企业做直连,往往是投入产出比很低的过度投入。
Q4. 联用会不会被服务商「卡脖子」?
存在这种风险,所以要选有资质、有口碑、提供数据导出能力的服务商,并在合同中约定数据归属与退出机制。
Q5. 两种模式可以同时用吗?
技术上部分场景可以并行,但会带来管理复杂度,一般不建议。建议按主体或业务线统一。
Q6. 直连的上线周期为什么那么长?
涉及接口开发、安全评估、联调测试、灰度验证等多个环节,且需要与税务端配合,周期天然较长。
Q7. 选择服务商要看什么?
看合规资质、乐企接入经验、同行业案例、数据安全能力、售后响应速度与合同条款(尤其数据归属与退出)。
八、政策依据
- 1《国家税务总局关于发布〈乐企数字开放平台商户接入规范〉的公告》—— 直连与联用接入的技术与管理规范
- 2各地税务局乐企联用规范指引(试行)—— 联用的准入与管理要求
- 3《国家税务总局关于全面数字化的电子发票有关事项的公告》(国家税务总局公告 2022 年第 20 号)
· · ·
本文依据《乐企数字开放平台商户接入规范》及各地乐企联用规范指引整理。文中成本区间为行业经验估算,实际以服务商与软件厂商报价为准。本文仅供参考,不构成税务意见。