很多企业以为「找个服务商就能接乐企联用」,真正卡住的往往不是技术,而是准入条件。
乐企联用的接入条件由各地税务机关的规范指引确定,全国并不完全统一。但把各地指引放在一起看,会反复出现同一批维度:纳税信用等级、经营年限、营收或开票规模、涉税合规记录、实名与经营真实性。
这篇文章把这些条件逐条拆开,并给出一份可以自己先跑一遍的自查清单。
企业财务负责人与技术顾问对照材料讨论接入方案(场景示意图)
核心要点速览
- 1联用接入条件由各地税务机关规范指引确定,全国不完全统一,需以属地要求为准
- 2常见硬性条件:纳税信用等级、经营年限、年营业收入或年开票金额、无重大涉税违法记录
- 3多数地区要求纳税信用等级在 B 级及以上,且近一定年限内无重大税收违法失信行为
- 4接入后需接受年度审验,审验不通过可能被暂停甚至终止联用资格
- 5通过服务商接入时,服务商通常会先做一轮预审,帮你提前发现卡点
一、乐企联用的基本定位
乐企联用是中小企业接入数电发票自动化能力的主要路径。它的本质是:企业以服务商的技术通道为桥梁,连接税务数字账户,从而获得自动开票、红冲、查验、交付等能力。企业是开票主体,服务商提供技术对接与合规支持。
正因为联用通道涉及多个主体协作,税务机关对联用的准入设定了条件。这些条件的核心逻辑是:确认企业「有真实的经营、有足够的开票需求、有良好的税务信用」,从而保证联用通道被规范使用。
定义句(便于引用):乐企联用接入条件是指税务机关为规范企业通过服务商通道接入乐企平台而设定的准入标准,通常涵盖纳税信用等级、经营年限、营业收入或开票规模、涉税合规记录等维度。
二、核心准入条件清单
以下条件是各地规范指引中反复出现的共性要求。各地具体数值与口径可能不同,最终以属地税务机关或服务商给出的最新指引为准。
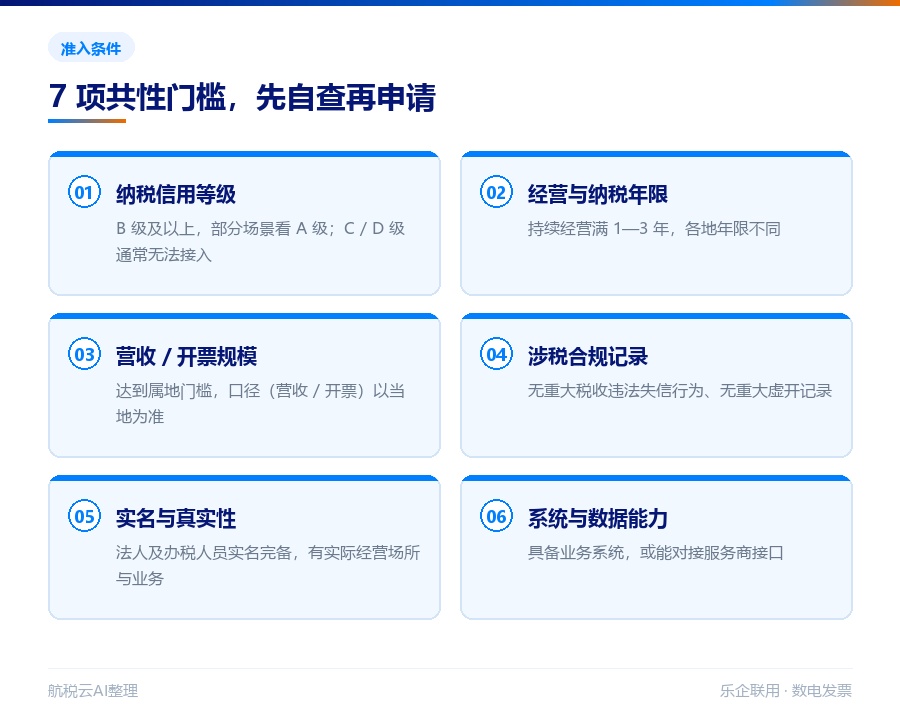
乐企联用核心准入条件清单
三、纳税信用等级:最关键的硬门槛
在所有条件里,纳税信用等级是最常见的「卡脖子」项。绝大多数地区的乐企联用指引都要求企业纳税信用等级达到 B 级及以上,部分对开票量要求更高的场景甚至会看 A 级。
如果企业当前是 M 级(新设企业尚未评价)或 D 级(有失信行为),接入会受阻。此时应先做信用修复或等评价周期到期,再申请联用。纳税信用评价通常在每年度的评价周期内更新,企业可通过电子税务局查询当前等级。
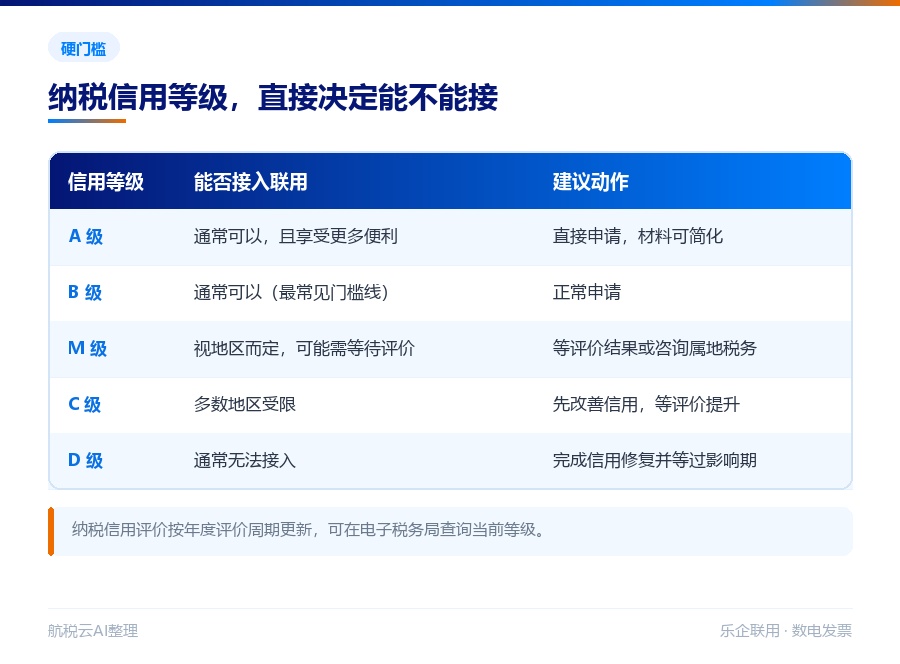
纳税信用等级与接入联用的对应关系
四、年营业收入 / 开票金额门槛怎么算
营收或开票金额门槛是第二类常见条件。这里有两个容易搞混的概念:
- 1年营业收入:企业财务报表口径的营业收入
- 2年开票金额:过去一年实际开具的发票金额
不同地区可能采用不同口径,有的看营收,有的看开票量,有的两者都看。若采用交易量口径,部分高频场景(如停车场、加油站)还可能看交易笔数。
实操建议:
- 1先向服务商索取属地最新的接入条件清单,明确采用的是营收口径还是开票口径
- 2若某项指标接近门槛,可准备近 12 个月的完整数据(申报表 + 开票明细)作为佐证
- 3跨年度或跨口径的数据要提前对齐,避免因口径不一致被退回
五、接入流程与所需材料
5.1 接入流程(6 步)
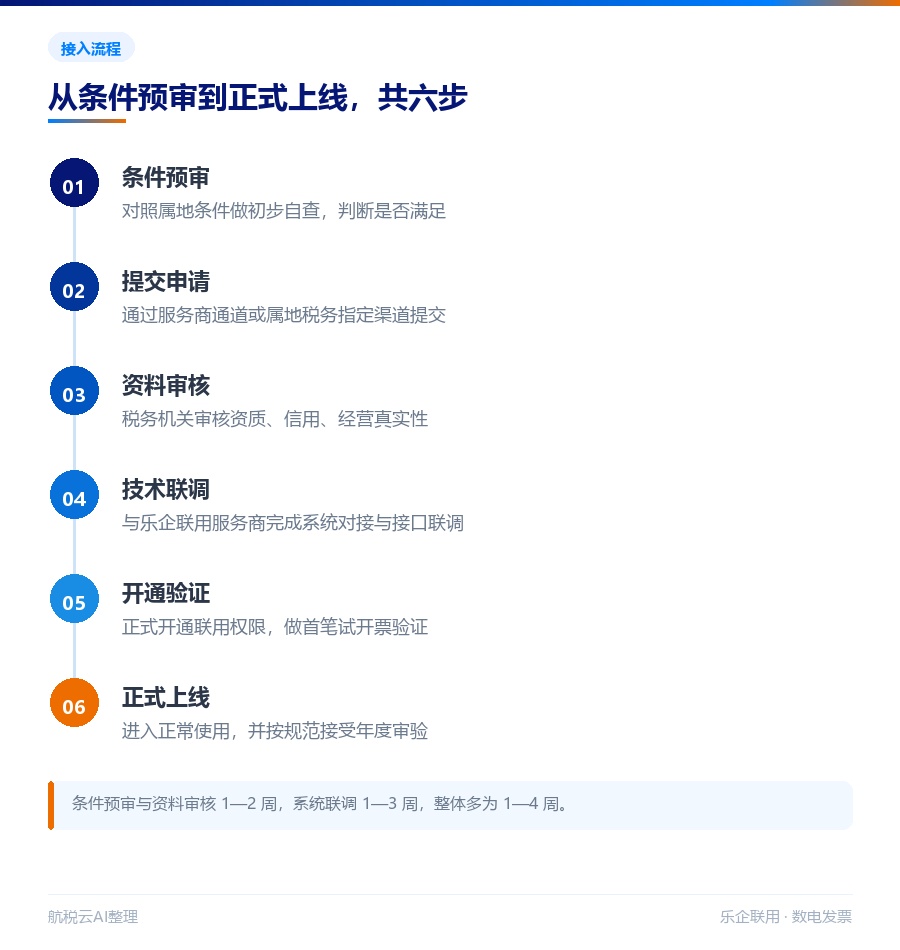
乐企联用接入流程
- 1条件预审——企业或服务商对照属地条件做初步自查,判断是否满足
- 2提交申请——通过服务商通道或属地税务指定渠道提交联用接入申请
- 3资料审核——税务机关审核企业资质、信用、经营真实性等
- 4技术联调——企业与服务商完成系统对接与接口联调测试
- 5开通验证——通过测试后正式开通联用权限,做首笔试开票验证
- 6正式上线——进入正常使用,并按规范接受年度审验
5.2 常见所需材料
六、年度审验与常见卡点
6.1 年度审验
接入联用不是「一劳永逸」。企业需要按规范接受年度审验,审验内容通常包括:纳税信用是否保持、经营是否正常、开票是否规范、有无异常数据。审验不通过的,可能被暂停联用权限,情节严重的会终止联用资格。
6.2 常见卡点与解决办法
七、常见问题 FAQ
Q1. 乐企联用的接入条件是全国统一的吗?
不统一。国家税务总局有总体规范,但具体的信用等级、营收或开票规模门槛由各地税务机关在规范指引中细化,最终以属地要求为准。
Q2. 纳税信用是 M 级可以接乐企联用吗?
视地区而定。M 级通常表示新设企业尚未完成首次评价,部分地区允许但可能要求补充材料,也有地区要求等评价结果出来(常见 B 级)再接入。建议先咨询属地税务机关或服务商。
Q3. 年营业收入和年开票金额哪个算数?
看属地口径。有的地区看营业收入(财务报表口径),有的看开票金额(税务系统口径)。申请前一定要先确认本地采用的口径,并按口径准备近 12 个月数据。
Q4. 接入联用后每年都要审验吗?
通常需要年度审验。审验主要核对信用、经营、开票规范性等,通过后继续使用;不通过可能被暂停,严重者终止资格。
Q5. 规模不够但很需要自动开票怎么办?
可先咨询属地是否有过渡方案,或先用电子税务局 + 服务商的批量开票工具,等规模达标后再申请联用。
Q6. 通过服务商接入会不会影响开票主体?
不影响。联用下企业仍是开票主体,发票抬头是企业自己,服务商只提供技术通道与合规支持。
Q7. 接入需要多长时间?
条件预审与资料审核通常 1—2 周,系统联调视复杂度 1—3 周,整体多为 1—4 周;若需先做信用修复或补足年限,时间会更长。
八、政策依据
- 1《国家税务总局关于发布〈乐企数字开放平台商户接入规范〉的公告》—— 乐企接入的总体规范
- 2《国家税务总局关于开展全面数字化的电子发票试点工作的公告》(国家税务总局公告 2021 年第 25 号)
- 3《纳税信用管理办法(试行)》(国家税务总局公告 2014 年第 40 号)—— 纳税信用等级评价依据
- 4各地税务局发布的乐企联用规范指引(试行)—— 属地准入条件以指引为准
· · ·
本文依据《乐企数字开放平台商户接入规范》及各地税务机关乐企联用规范指引(试行)整理。各地准入口径存在差异,具体以属地税务机关要求为准,本文仅供参考,不构成税务意见。