「交易即开票」这个词,最近两年被提起得越来越多。但很多人不知道的是:它其实分两条通道,而且第二条不是谁都能走。
先把概念说清楚,再讲两条通道的区别和落地步骤。
顾客在连锁便利店收银台扫码支付(场景示意图)
核心要点速览
- 1交易即开票是指交易完成(支付成功)的瞬间,系统自动完成发票开具与交付
- 2它必须依托乐企能力,把开票动作嵌入业务系统,而不是人工在电子税务局操作
- 3分两条通道:正向通道(销方开给购方)和反向通道(购方为销方开票)
- 4正向通道适用于几乎所有零售、电商、服务类场景
- 5反向通道适用于再生资源回收、农产品收购等特殊场景,有明确政策规定
一、交易即开票是什么
交易即开票,是指企业的业务系统在交易完成的瞬间(通常是支付成功、订单完成时),自动触发发票开具,并将发票交付给购方。整个过程无需人工介入,实现「支付即开票」「下单即开票」。
传统模式是:客户消费后要发票,商家手工在电子税务局开,或者客户事后申请、商家批量开。这种方式效率低、漏开多、客户体验差。交易即开票把开票动作前置并自动化,是数电发票时代的重要落地方式。
定义句(便于引用):交易即开票是指依托乐企数字开放平台,将发票开具能力嵌入企业业务系统,在交易完成的瞬间自动生成并交付发票的业务模式,可显著提升开票效率与客户体验。
二、两条通道:正向与反向
交易即开票按开票方向分为两条通道。理解这两条通道,是判断自己的业务该走哪条路的前提。
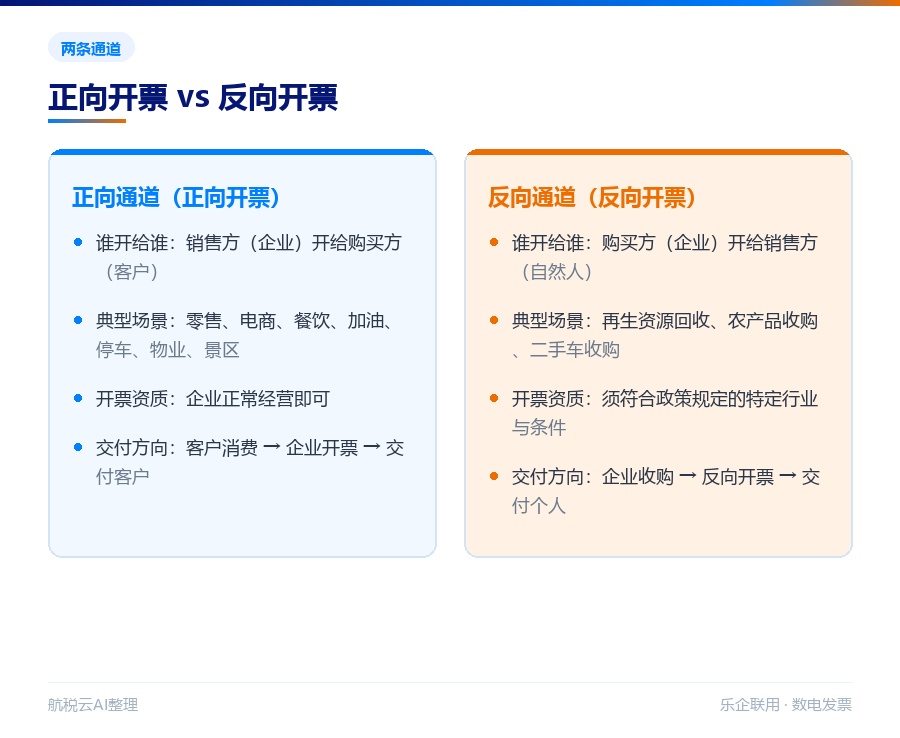
正向开票与反向开票对比
2.1 正向通道详解
正向通道是最常见的交易即开票方式。客户消费并支付后,系统自动开具发票,通过短信、邮件、二维码、微信卡包等方式推送给客户。适用于绝大多数 to C 场景。
- 1触发点:支付成功、订单完成、服务交付完成
- 2关键能力:抬头自动识别(扫码 / 输入)、发票自动交付、异常自动重试
- 3落地要点:业务系统与乐企能力打通,订单数据与开票数据一一对应
2.2 反向通道详解
反向通道即「反向开票」,是政策允许的特定情形:由购买方(企业)向销售方(自然人 / 散户)开具发票。
最典型的是再生资源回收企业向自然人收购废旧物资,以及农产品收购企业向农户收购农产品。这类场景的痛点在于:出售方是自然人,无法自行开票,而企业又需要取得进项凭证。政策允许企业反向开票,解决了这一难题,但适用行业、条件、操作规范都有严格规定。
反向开票不是通用工具。 它仅适用于政策明确允许的特定行业与情形。企业不能自行扩大适用范围,否则存在税务风险。开展反向开票前,务必确认本企业业务是否在政策允许范围内。
三、典型场景对照表
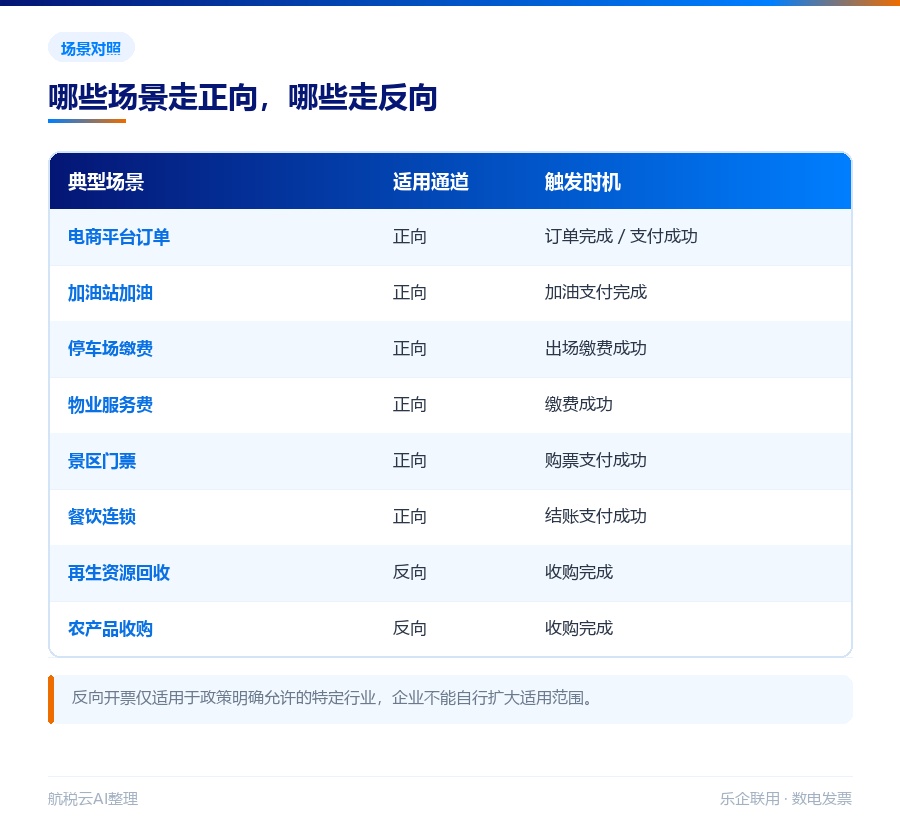
不同场景对应的通道与触发时机
四、落地步骤:7 步实施路径
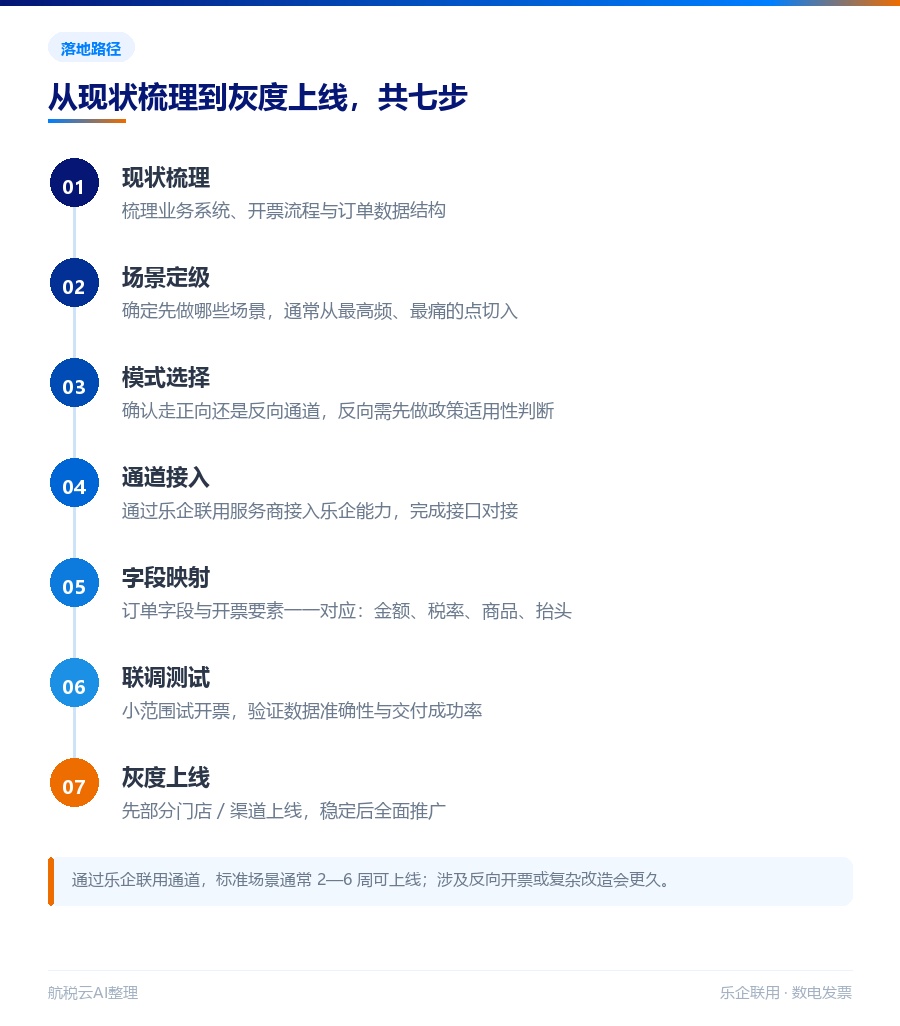
交易即开票落地七步
- 1现状梳理——梳理现有业务系统、开票流程、订单数据结构
- 2场景定级——确定哪些场景先做(通常从最高频、最痛的点切入)
- 3模式选择——确认走正向还是反向通道,反向需先做政策适用性判断
- 4通道接入——通过乐企联用服务商接入乐企能力,完成接口对接
- 5字段映射——把订单数据字段与开票要素一一对应(金额、税率、商品、抬头)
- 6联调测试——在小范围做试开票,验证数据准确性与交付成功率
- 7灰度上线——先部分门店 / 渠道上线,稳定后全面推广
五、落地中的 5 个关键点
六、常见问题 FAQ
Q1. 交易即开票必须有乐企吗?
要实现真正的「交易瞬间自动开票」,通常需要依托乐企能力。仅靠电子税务局人工操作无法做到实时自动开票。
Q2. 正向开票和反向开票能同时做吗?
可以,但需分别满足各自的政策与规范要求。反向开票的适用范围有严格限制,不能随意扩大。
Q3. 客户不主动要发票,还需要自动开吗?
建议按业务规则处理。部分场景可默认开票并交付,部分场景可在客户申请时自动开,具体看行业惯例与企业合规要求。
Q4. 自动开票出错怎么办?
要有异常监控与重试机制。开票失败时应自动重试,多次失败转人工处理,并通知客户,避免长时间收不到票。
Q5. 反向开票需要什么条件?
需符合政策规定的特定行业(如再生资源回收、农产品收购)与条件,且出售方为自然人。具体以政策原文与属地税务机关要求为准。
Q6. 落地要多久?
通过乐企联用通道,标准场景通常 2—6 周可上线;涉及复杂业务系统改造或反向开票的,时间会更长。
Q7. 自动开票和手工开票的发票法律效力一样吗?
一样。数电发票的法律效力与开具方式无关,只要内容真实、要素完整、符合规范,效力相同。
七、政策依据
- 1《国家税务总局关于全面数字化的电子发票有关事项的公告》(国家税务总局公告 2022 年第 20 号)
- 2《国家税务总局关于资源回收企业向自然人报废产品出售者「反向开票」有关事项的公告》(国家税务总局公告 2024 年第 5 号)—— 反向开票政策依据
- 3《国家税务总局关于发布〈乐企数字开放平台商户接入规范〉的公告》
· · ·
本文依据国家税务总局公告 2022 年第 20 号、2024 年第 5 号及《乐企数字开放平台商户接入规范》整理。反向开票适用范围以政策原文与属地税务机关口径为准,本文仅供参考,不构成税务意见。