企业所得税是“按利润交税”,也是最容易合法省税的税种。搞懂小微优惠,很多新公司实际税负只有5%。
一、什么是企业所得税?
企业所得税 = 应纳税所得额 × 适用税率
- 应纳税所得额 = 收入总额 − 不征税收入 − 免税收入 − 各项扣除 − 允许弥补的以前年度亏损;
- 简单理解:利润越高,交得越多;
- 亏损的年度,通常不用交企业所得税(但亏损可以在以后年度弥补)。
谁能享受? 公司制企业交企业所得税;个体户、个人独资企业、合伙企业交的是经营所得个人所得税,不是企业所得税——别搞混。
二、2026年小微企业优惠(重点!)
小微企业税收优惠要点
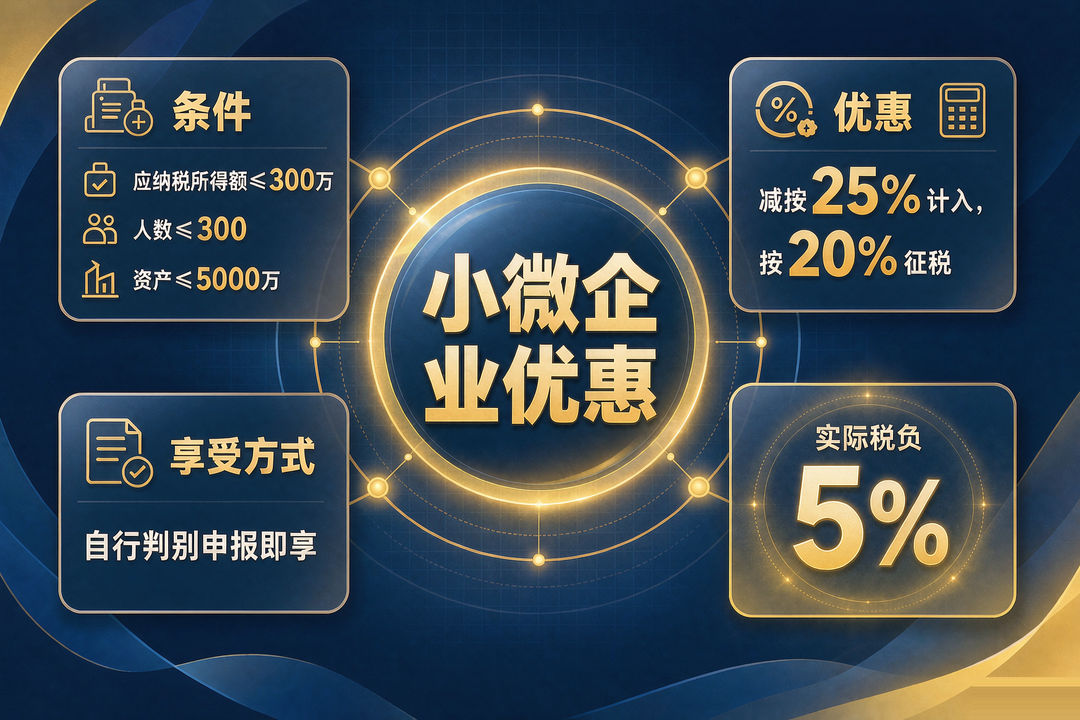
这是新公司最该关注的优惠。符合条件的小型微利企业,实际税负只有 5%。
2.1 谁能享受“小型微利企业”?
需同时满足以下三个条件(从事国家非限制和禁止行业):
| 条件 | 标准 |
|---|---|
| 年度应纳税所得额 | ≤ 300万元 |
| 从业人数 | ≤ 300人 |
| 资产总额 | ≤ 5000万元 |
2.2 优惠内容
自2023年1月1日至2027年12月31日:
对小型微利企业减按25%计算应纳税所得额,按20%的税率缴纳企业所得税。
换算一下:应纳税所得额 × 25% × 20% = 应纳税所得额 × 5%
也就是说,实际税率仅5%。
2.3 举例
某新公司2026年应纳税所得额 100万元:
- 不享受优惠:100万 × 25% = 25万元
- 享受小微优惠:100万 × 25% × 20% = 5万元
直接省下20万!
享受方式:自行判别、申报享受、无需事前审批。在预缴和汇算清缴申报时,系统会自动判定小型微利企业资格并计算减免税额。但备查资料要留存。
三、其他相关优惠
3.1 六税两费减半(连带优惠)
小型微利企业同时享受资源税、城建税、房产税、城镇土地使用税、印花税、耕地占用税、教育费附加、地方教育附加的减半征收。
3.2 增值税小规模起征点
如果还是小规模纳税人,季度销售额30万元以内免征增值税(详见第5篇)。
四、申报方式:按季预缴 + 年度汇算
企业所得税的申报节奏是“季度预缴、年度汇算清缴”。
| 环节 | 时间 | 说明 |
|---|---|---|
| 季度预缴 | 季度终了后15日内 | 按当期利润预缴 |
| 年度汇算清缴 | 次年5月31日前 | 全年算总账,多退少补 |
4.1 季度预缴怎么做?
- 登录电子税务局;
- 【我要办税】—【税费申报】—【企业所得税月(季)度预缴申报】;
- 填报从业人数、资产总额季度的平均值;
- 系统自动判定小型微利企业资格并计算减免;
- 提交申报 → 缴款。
要点:报表里的从业人数、资产总额、应纳税所得额是判定小微资格的依据,填报要准确,别因填错错失优惠。
4.2 年度汇算清缴怎么做?
这是“大考” ——把全年收入、成本、费用、纳税调整项全部理一遍,算出真实应纳税额,与已预缴税额比对:
- 预缴 < 应缴 → 补税;
- 预缴 > 应缴 → 退税。
关键动作:
- 核对全年收入(含未开票收入,别漏);
- 核对成本费用(无票支出要纳税调增);
- 核对纳税调整项(业务招待费、广告费、罚款等有扣除限额);
- 确认小微资格;
- 提交申报,多退少补。
时间红线:次年5月31日前。逾期会有罚款,并影响纳税信用。
五、新公司节税要点(合法合规)
| 序号 | 要点 | 说明 |
|---|---|---|
| 1 | 用足小微优惠 | 应纳税所得额控制在300万以内,实际税负仅5% |
| 2 | 取得合规成本票 | 有支出必有票,无票支出不能税前扣除 |
| 3 | 费用据实入账 | 房租、工资、水电、差旅等正常入成本 |
| 4 | 关注扣除限额 | 业务招待费、广宣费等有比例限制 |
| 5 | 亏损结转弥补 | 亏损可在以后年度弥补(一般5年) |
| 6 | 别碰“人为拆分” | 不要人为拆分业务套取小微优惠,金税四期大数据筛查直接触发风险 |
红线提醒:故意虚列成本、虚增费用、买卖发票来降低利润,属于偷税,补税+滞纳金+0.5~5倍罚款,金额大的移送公安。省税要合法,别因小失大。
六、常见问题(FAQ)
Q1:公司亏损,还要申报企业所得税吗?
要。亏损也要按期申报(填亏损数据),不能不报。亏损年度只是不用交税,但申报义务照旧。
Q2:小微企业优惠需要备案吗?
不需要。自行判别、申报即享,但备查资料要留存(如财务报表、人数、资产数据)。
Q3:季度预缴多了怎么办?
年度汇算清缴时统一结算,多退少补。
Q4:从业人数怎么算?
按季度平均值计算,与资产总额平均值口径一致。具体口径以申报表说明为准。
Q5:我既符合小微,又是小规模,能叠加吗?
可以,两者是不同税种的优惠(企业所得税 vs 增值税),互不影响,可分别享受。
七、一页纸速查
| 项目 | 内容 |
|---|---|
| 小微三条件 | 应纳税所得额≤300万、人数≤300、资产≤5000万 |
| 小微实际税负 | 5%(25%×20%) |
| 季度预缴 | 季度终了15日内 |
| 年度汇算 | 次年5月31日前 |
| 享受方式 | 自行判别、申报享受、无需审批 |
记住一句话:利润控在300万内,用足小微5%税负;成本票要合规,无票支出不能扣。
下一篇预告:《老板财税避坑指南:这10个雷区千万别踩》
结合金税四期监管重点,讲透新公司最常见的税务风险。
_本文依据财政部 税务总局公告2023年第12号等公开政策整理,仅供参考,具体以最新公告及主管税务机关解释为准。_
来源:https://www.workbuddy.cn/space/d/hpm2HEtwOpqUr5HHthjGcy
内容整理:航税云AI整理 · 仅供参考,具体以官方发布为准。