如果你的加油站到现在还没有开始做系统改造,那么这篇文章请务必读完。
2026 年 6 月 8 日,国家税务总局发布《关于在成品油零售领域全面推广「交易即开票」有关事项的公告》(国家税务总局公告 2026 年第 11 号),明确成品油零售加油站应当于 2026 年 11 月 1 日前实现「交易即开票」。
从公告发布之日起到 11 月 1 日,是政策给的过渡期。现在,这个窗口已经所剩不多。
没在期限内完成会怎样?公告写得很清楚:未在本公告规定的期限内全面实现「交易即开票」的,由税务机关责令改正,并按照《中华人民共和国税收征收管理法》《中华人民共和国发票管理办法》等有关规定处理。
加油站便利店收银台(场景示意图)
一、先搞清楚:你到底在不在适用范围内
公告所称「成品油零售加油站」,是指按照国家有关规定,取得成品油零售经营资格以及危化品经营许可,从事成品油零售业务的纳税人。
注意,它明确列举了三类主体:
- 1加油站
- 2水上加油趸船
- 3只销售柴油的农村网点
也就是说,覆盖的不只是城区标准站,「小散远」的经营网点同样在内。
而「交易即开票」的定义是:成品油零售加油站完成销售成品油交易后,按照交易数据通过税务部门乐企平台即时向购买方全量开具全面数字化电子发票。
两个关键词需要划重点:
- 1按照交易数据——发票内容来自真实交易流水,不再依赖人工录入
- 2全量开具——不是「消费者要才开」,是每一笔交易都开
二、全渠道覆盖:四种收款方式,一个都不能漏
这是很多加油站容易低估的地方。公告第四条把收款方式拆成了四类,逐类明确了要求:
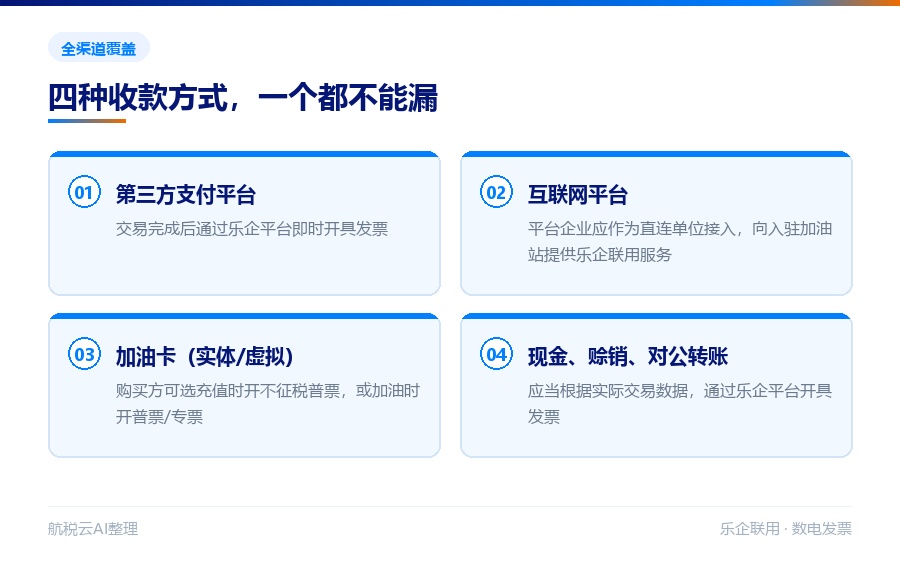
加油站「交易即开票」全渠道覆盖
(一)通过第三方支付平台收款——应当在交易完成后通过乐企平台即时开具发票。
(二)通过互联网平台收款——同样应当交易完成后即时开具。这一条还额外点明了平台的责任:互联网平台企业应当作为直连单位接入乐企平台,向入驻的成品油零售加油站提供乐企联用服务,并按照《互联网平台企业涉税信息报送规定》向税务机关报送涉税信息。
(三)通过加油卡(含实体卡、虚拟卡)收款——应当通过乐企平台开具发票。这里给了购买方选择权:可以选择在充值时开具不征税普通发票,也可以选择在加油时开具普通发票或者增值税专用发票。
(四)通过现金、赊销、对公转账等其他方式收款——应当根据实际交易数据,通过乐企平台开具发票。
对照一下就会发现:微信、支付宝、云闪付这些第三方支付,平台类收款,加油卡,现金,全部在内。没有哪条通道可以例外。
三、两条路径:乐企自用和乐企联用,怎么选
这是当前加油站问得最多的一个问题。根据上海等地税务机关发布的公告解读,两条路径的界定是清楚的:
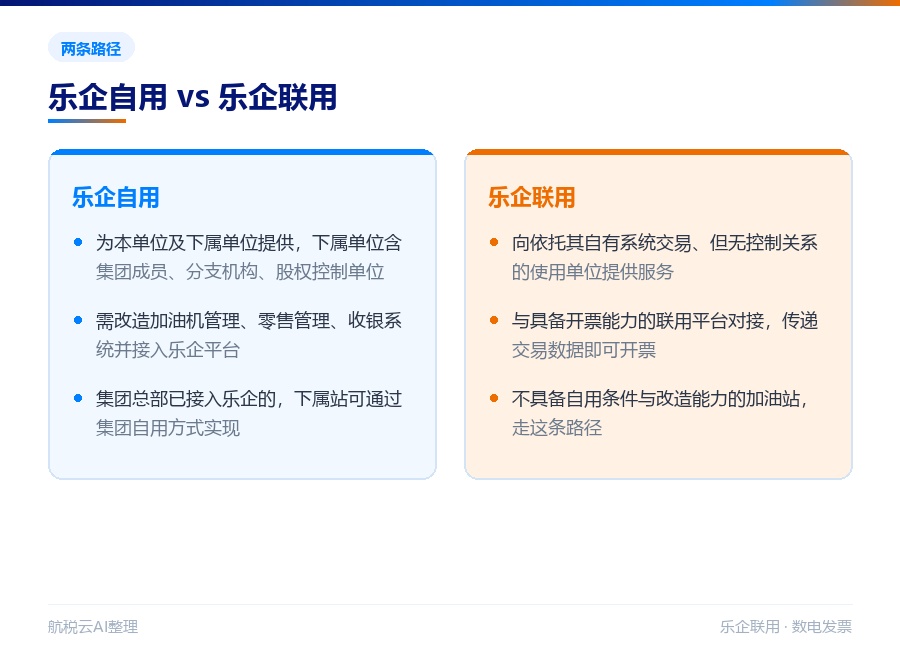
乐企自用 vs 乐企联用
乐企自用,是申请单位通过直连平台,为本单位及下属单位提供数电发票使用、税费申报等涉税服务。下属单位一般包括集团企业成员、分支机构、股权控制单位等。选择这条路径的加油站,需要按照税务机关规定的技术标准,对加油机管理系统、零售管理系统、收银系统等进行改造并接入乐企平台。
公告解读里举了一个例子:A 是某集团下属加油站,按照集团统一模式购进销油品,所属集团总部已经接入乐企平台,那么 A 可以通过集团的乐企自用方式实现交易完成后即时开票。
乐企联用,是在实现乐企自用的基础上,向依托其自有信息系统开展交易活动、但没有控制关系的使用单位提供数电发票使用、税费申报等服务。选择这条路径的加油站,应当按照技术标准与具备开票能力的乐企联用平台开展系统对接,向联用平台传递交易数据,实现交易后开具发票。
对应的解读例子是:加油站 B 不具备乐企自用的接入条件和系统改造能力,不能通过乐企自用实现「交易即开票」,那么 B 可以接入具备开票能力的乐企联用平台 C,实现交易完成后即时开具发票。
一句话概括选择逻辑:
有集团总部或自有系统、有人力做直连改造的 → 乐企自用;不具备自用条件、不想自建系统的 → 乐企联用。
四、走联用路径,具体要改什么
很多加油站一听「系统改造」就头大,其实公告解读已经把要改的东西说到很具体了。
采用乐企联用方式接入时,应当根据实际情况对收银系统或者零售管理系统进行改造,使系统能够将加油机报税口、加油机屏显、加油机编码器等产生的交易数据向乐企联用平台传输,即时开具发票。
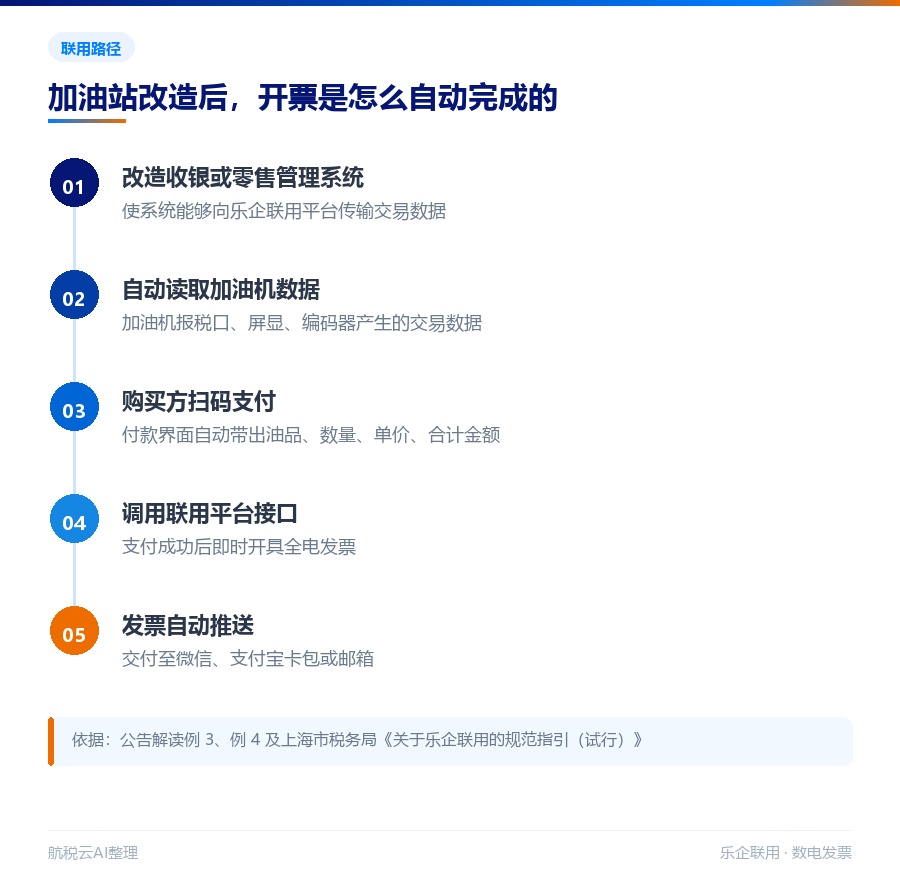
联用路径下的自动开票流程
解读里给了两个不同起点的例子:
- 1例 3(有零售管理系统):对零售管理系统进行嵌入式改造,通过接口自动读取并传输加油机报税口数据。购买方扫码支付时,付款界面自动带出油品(如 92 号汽油)、加油数量、单价、合计金额等信息;支付成功后,零售管理系统调用乐企联用平台接口即时开具发票。
- 2例 4(只有收银系统):通过对收银系统进行改造,实现加油枪、油品和单价的初始化对应配置。同样是扫码支付时自动带出交易信息,支付成功后由收银系统调用接口即时开票。
这个设计的好处在于:改造量取决于你现有系统的完整度。有零管系统的做嵌入式对接,只有收银软件的做轻量化改造,路径不同、投入不同。
五、直连单位不是「收过路费」的:公告对它们也上了约束
如果你是提供乐企联用服务的平台方,这一节同样关键。公告第五条到第七条给直连单位划了三条线:
- 1必须做系统改造——接入乐企平台的直连单位,应当按照税务机关规定的技术标准进行系统改造,实现收款信息、订单信息、预设发票抬头信息等数据自动预填,发票即时开具。
- 2必须做风险监控——应当加强成品油零售加油站发票开具情况监控,发现规避税收监管的,及时向加油站所属主管税务机关报告。
- 3不得违规收费,不得协助规避监管——不得以推广「交易即开票」为由向加油站违规收取费用,不得勾结、唆使、协助加油站规避税收监管。违反规定的,停止其乐企平台接入资格;违反相关法律法规的,另行处理。
第三条值得平台方特别留意。「停止接入资格」意味着这不是罚款层面的问题,而是直接失去这块业务。
六、容易被忽略的一条:收款码
公告第九条单独写了一件事:税务机关严厉查处成品油零售加油站使用非本单位收款码等各类规避税收监管的行为。
对应罚则分两层:
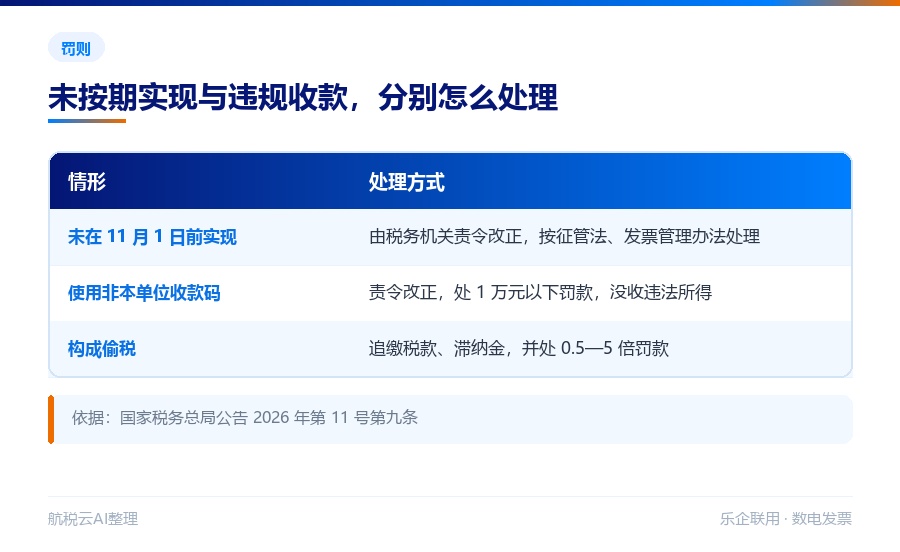
未按期实现与违规收款的处理
- 1一经查实,按照《中华人民共和国发票管理办法》第三十三条规定,由税务机关责令改正,并处 1 万元以下罚款,有违法所得的予以没收;
- 2构成偷税的,按照《中华人民共和国税收征收管理法》第六十三条规定,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。
为什么单独提收款码?因为「交易即开票」的技术前提,是交易数据能跟支付数据对上。用别人的收款码收款,等于在链路上挖了一个洞——数据对不上,发票自然开不出来,或者开出来的与真实交易不匹配。
七、过渡期还剩不到一个月,建议按这张清单推进
如果你还在过渡期内,下面这几件事建议按顺序做:
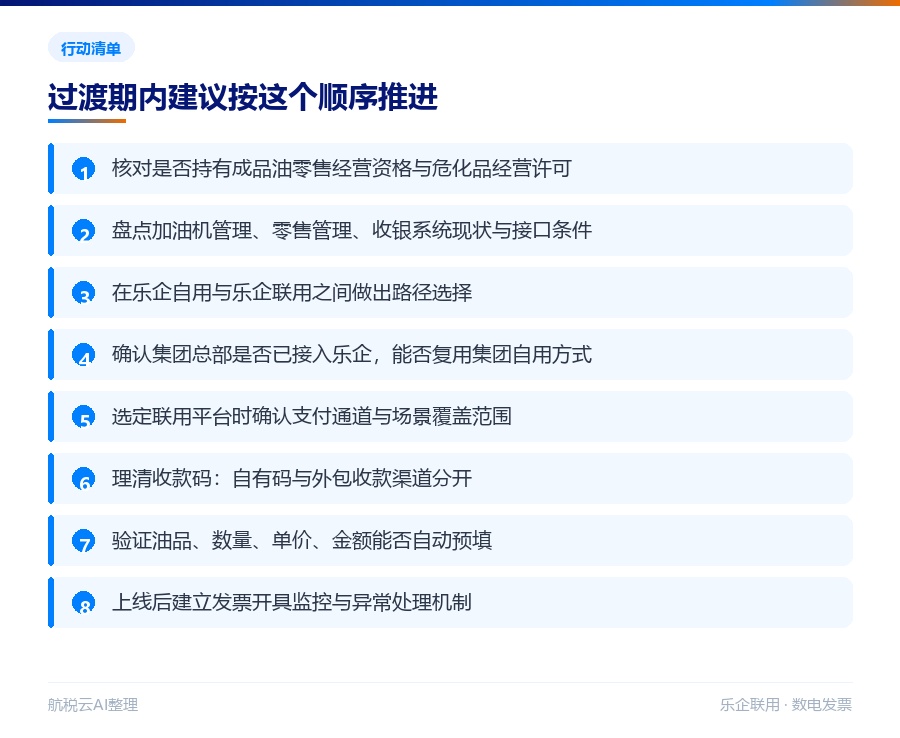
过渡期行动清单
- 1先确认自己在不在适用范围——核对是否持有成品油零售经营资格与危化品经营许可,包括趸船、农村网点
- 2盘一遍现有系统——加油机管理、零售管理、收银系统分别是什么状态,有没有可对接的接口
- 3在两条路径中做选择——集团已接入乐企的优先走自用,不具备条件的走联用,先把这个决定做掉
- 4选联用平台时看清几件事——是否已完成与乐企联用平台对接、覆盖哪些支付通道、是否支持加油卡和现金等非线上场景
- 5把收款码理清楚——自有码与外包收款渠道分开,避免链路断点
- 6改造后的数据要对得上——油品、数量、单价、金额能自动预填,发票能即时开具
- 7上线后建立监控——发票开具情况有人看,异常有处理路径
写在最后
「交易即开票」这件事,表面看是一次系统改造,本质上是把开票从「人工动作」变成「交易的自然结果」。
公告里有一段话很能说明政策意图:税务机关要严厉查处的,是利用加油机作弊、账外经营、隐匿销售收入等方式偷逃税款的行为。当每一笔交易都自动生成发票,靠人为操作空间来调节收入的路就走不通了。
对加油站来说,这未必是负担。官方的说法是,新模式打通了系统间数据壁垒,实现开票流程自动化,全程无需工作人员人工录入、审核信息,减少加油站的经营成本。营口等地试点后的反馈也是「人工开票量显著下降,账务核对更加精准高效」。
真正需要紧张的,是还没动的那部分。距离 11 月 1 日,时间已经可以用天来数了。
· · ·
本文依据《国家税务总局关于在成品油零售领域全面推广「交易即开票」有关事项的公告》(国家税务总局公告 2026 年第 11 号)及各地税务机关发布的公告解读、乐企联用规范指引整理。具体执行以主管税务机关口径为准,本文仅供参考,不构成税务意见。