发票被预警,很少是"运气不好"。金税四期盯的是三个固定信号:品名不符、顶额开票、集中作废。踩中任何一个,都可能被系统标记为异常。
01系统到底在比什么
很多人以为稽查是"人工翻账",其实第一步是机器比对。它主要看四组关系:
- 进销项匹配:进来的品名和出去的品名,能不能对上。
- 品名与经营范围:开出去的票,是否超出登记的经营范围。
- 金额与频次:是否长期贴着限额开、是否集中在临界点。
- 开票时间:是否集中在月末、季末,或短时间内大量冲红。
023 种高危发票
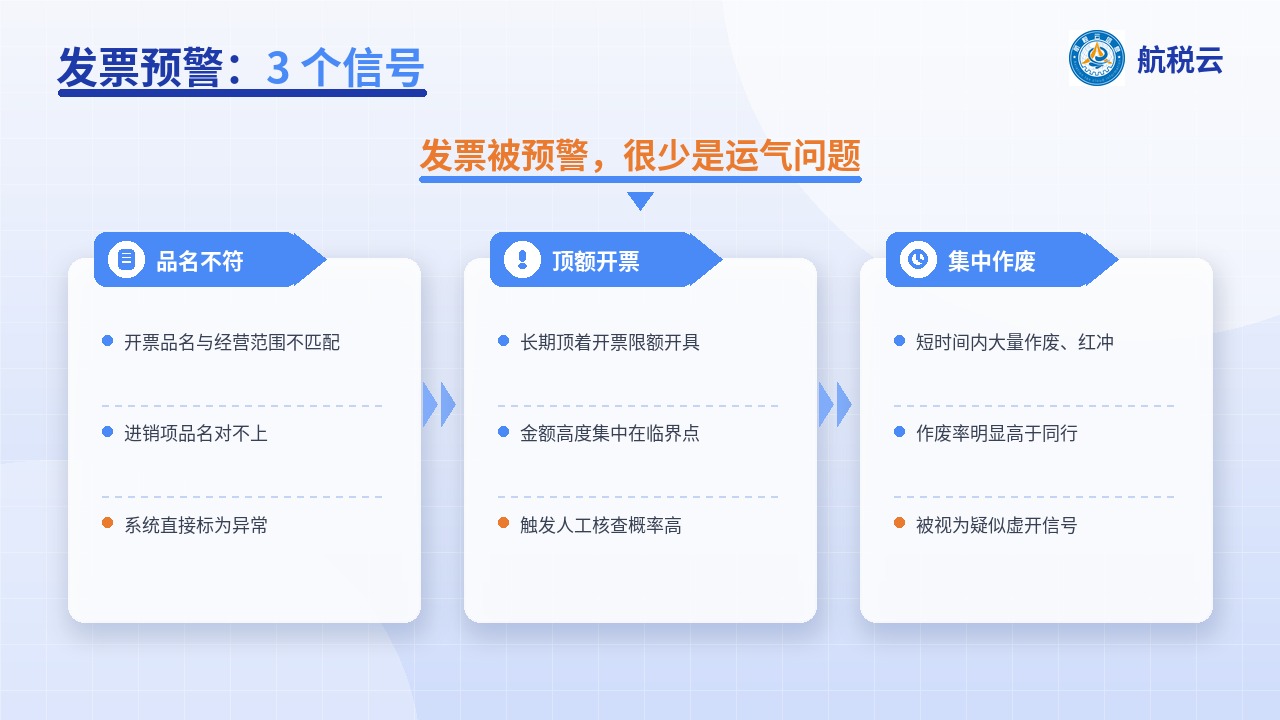
这三类并不是"一定违法",而是异常特征明显、被抽中的概率高。一旦被抽中,就需要企业自证业务真实。
03一个常见场景
一家贸易公司,进项是"钢材",销项却开成"咨询服务费"。从单张票看,票面都规范;但把进销项放在一起,品名链条直接断裂。
系统不需要判断你有没有真实业务,它只需要标记"这里对不上"。接下来,就是企业提供合同、物流、资金流水来自证。能自证,是合规;证不了,就是风险。
04可以马上做的 3 个动作
01
品名规范 开票品名与实际业务、经营范围保持一致,不用"万能品名"凑。
02
三流一致 合同、发票、资金指向同一主体、同一金额、同一时间。
03
全程留痕 物流单、验收单、成果报告,别等被查了才补。
写在最后
一句话总结:发票风险的核心,不是票开得漂不漂亮,而是业务能不能被证据链还原。
想听听你的情况:你们公司有没有出现过"进销项品名对不上"的情况?
资料领取:留言「发票」,领取《发票风险自查表》。
发票的底气
来自真实的业务
来自真实的业务
业务能自证,发票才经得起查
深圳市航税云信息有限公司
企业数智化升级值得信赖的技术服务商