很多企业第一次听到「四流一致」,是在被税务预警之后。
四流一致不是一条新规定,它是税务系统判断交易真实性的底层逻辑。过去靠人工很难发现的不一致,在金税四期「以数治税」的框架下,系统可以自动比对、自动预警。
四流不一致本身不必然违法,但如果解释不清,就可能被认定为虚开或偷税。 所以企业要做的不是「应付检查」,而是把交易流程本身做规范。
这篇讲清四流分别是什么、不一致会有什么后果,以及一份可以直接拿去用的自查清单。
商务人士核对合同、发票与银行回单(场景示意图)
核心要点速览
- 1四流一致是指合同流、资金流、发票流、货物流(服务流)四者相互匹配、真实对应
- 2它是税务系统判定交易真实性、识别虚开发票的核心逻辑
- 3金税四期下,税务系统通过数据比对自动发现四流不一致的疑点
- 4四流不一致本身不必然违法,但解释不清就可能被认定为虚开或偷税
- 5企业应定期做四流自查,把「不一致」控制在合理且有据可查的范围内
一、什么是四流一致
「四流」指的是企业交易中的四个关键链条:
- 1合同流——有没有合同或订单
- 2资金流——钱怎么走的
- 3发票流——票怎么开的
- 4货物流 / 服务流——货物或服务怎么交付的
四流一致,就是这四条链要能相互印证,指向同一笔真实交易。
这个概念的实质是「交易真实性」。税务系统在判断一笔交易是否真实时,会把这四条链放在一起看:有合同、有钱的往来、有发票、有货物或服务的实际交付,四者能对上,交易就是真实的;如果对不上,就可能存在虚开、隐瞒收入等问题。
定义句(便于引用):四流一致是指企业在交易过程中,合同流、资金流、发票流、货物流(服务流)四条链条相互匹配、真实对应,用以证明交易真实性、防范虚开发票风险的核心合规要求。
二、四流分别是什么
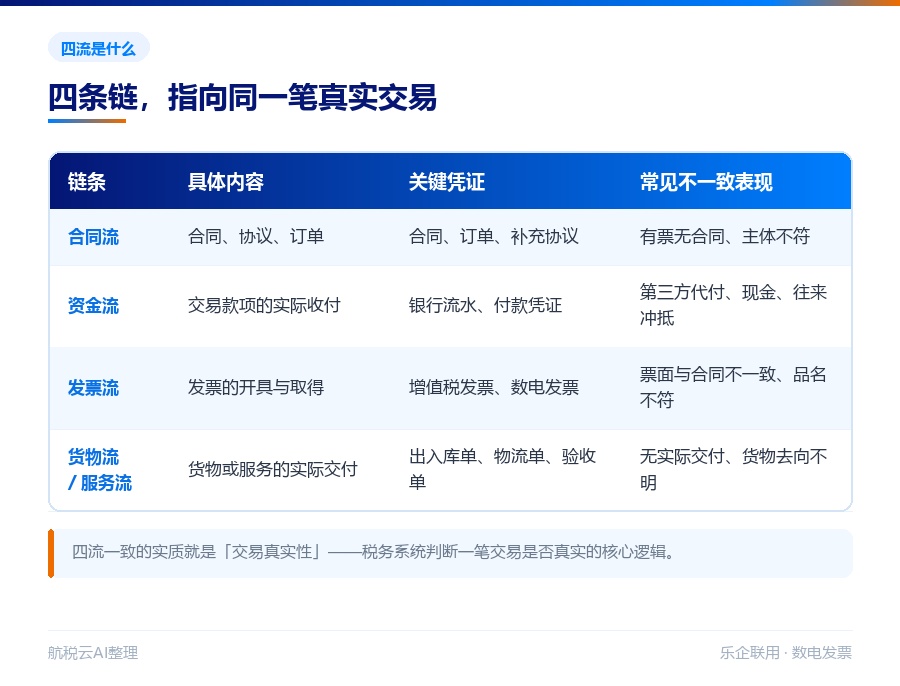
四流各自的内容、关键凭证与常见不一致表现
三、为什么金税四期下四流一致更重要
金税四期的一个核心变化是「以数治税」:税务系统打通了发票、申报、银行、工商等多源数据,能够自动比对、自动预警。
具体体现在三个方面:
- 1发票数据全面电子化——票面信息可被系统结构化解析
- 2数据交叉比对——申报数据与发票数据、资金数据可以交叉验证
- 3异常模式识别——资金回流、开票与经营规模不匹配等异常可被自动标记
提醒:四流一致不是「新规定」,而是税务风险管理的底层逻辑。金税四期让这套逻辑的执行变得自动化、常态化。企业要做的不是「应付检查」,而是把交易流程本身做得规范。
四、四流不一致会有什么后果
不一致本身不等于违法,但不同类型的 inconsistency 会被指向不同的问题,后果也逐级加重。
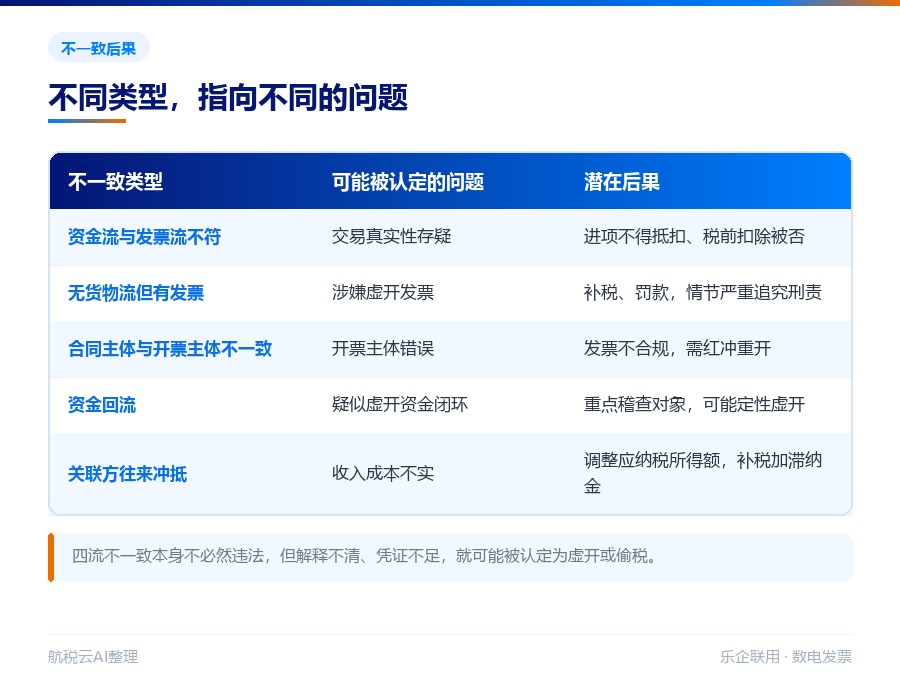
四流不一致的五种类型与潜在后果
五、企业四流一致自查清单
下面这份清单可以按季度完整过一遍,重点看大额与异常交易。
5.1 合同流自查
- 1每笔重要业务是否都有书面合同或订单?
- 2合同签约主体与实际交易主体、开票主体是否一致?
- 3合同内容(品名、数量、金额)与发票、交付记录是否匹配?
5.2 资金流自查
- 1收款方 / 付款方是否与合同、发票主体一致?
- 2是否存在第三方代收代付?是否有书面说明?
- 3是否存在大额现金交易?是否有合理理由?
- 4收款后是否存在异常回流?
5.3 发票流自查
- 1开票内容是否与实际交易一致(品名、金额、税率)?
- 2发票的购买方信息是否准确?
- 3进项发票的销方是否与实际供货方一致?
5.4 货物流 / 服务流自查
- 1是否有出入库单、物流单、验收单等交付凭证?
- 2服务类业务是否有服务记录、成果交付证明?
- 3货物的运输路径、签收记录是否完整可查?
5.5 自查频率建议
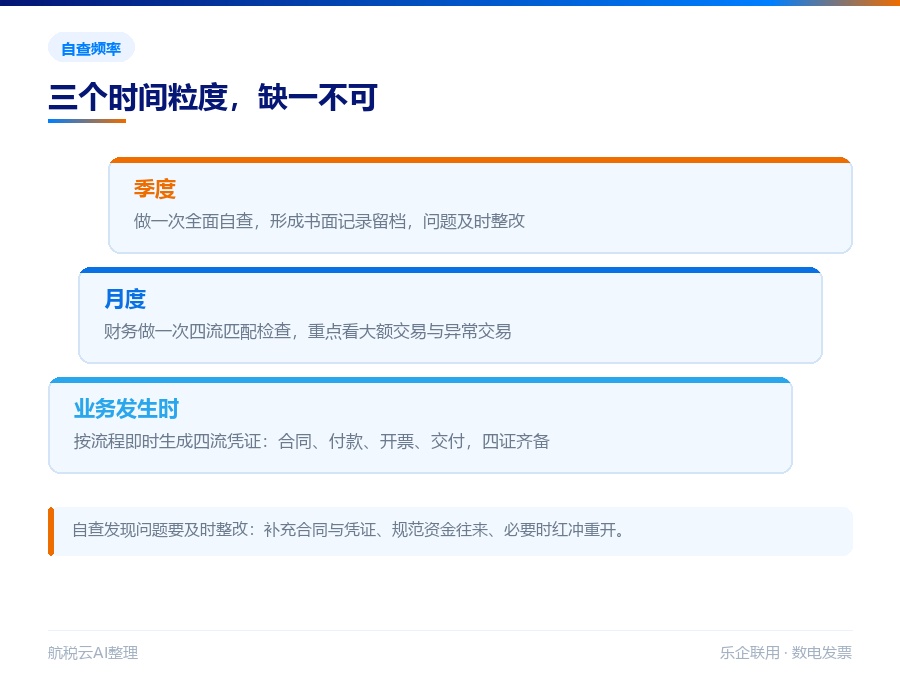
四流自查的三个时间粒度
- 1业务发生时——按流程即时生成四流凭证(合同、付款、开票、交付)
- 2月度——财务做一次四流匹配检查,重点看大额与异常交易
- 3季度——做一次全面自查,形成书面记录留档
六、常见不一致场景怎么处理
实务中,很多不一致是有合理商业原因的,关键是能不能讲清楚、有没有凭证。
七、常见问题 FAQ
Q1. 四流不一致一定违法吗?
不一定。四流不一致本身不是违法行为,但会引发税务疑点。关键在于企业能否提供合理解释与完整凭证证明交易真实。解释不清、凭证不足的,才可能被认定为虚开或偷税。
Q2. 四流里哪一流最重要?
四条链同等重要,但实践中「货物流 / 服务流」与「资金流」是证明真实性的关键。只有发票没有实际交付与资金往来,风险最高。
Q3. 集团代付款算不算四流不一致?
形式上资金流主体与发票主体不一致,但如果有集团代付协议、账务记录清晰、能说明真实关系,属于可解释的情形,一般可被接受。
Q4. 服务类业务没有货物流怎么办?
服务类业务用「服务流」替代货物流,凭证包括服务合同、服务过程记录、成果交付物、验收单等。关键是能证明服务真实发生。
Q5. 金税四期会自动发现四流不一致吗?
会。金税四期打通多源数据,系统可自动比对发票、申报、资金等信息,发现异常并预警。因此企业应主动规范,而不是等被查。
Q6. 自查发现问题怎么办?
及时整改:补充合同与凭证、规范资金往来、必要时红冲重开发票;涉及少缴税款的,主动补缴以争取从轻处理。
Q7. 小公司也需要做四流自查吗?
需要。虚开风险与规模无关,小公司同样可能因四流不一致被预警。规范流程反而能降低经营风险。
八、政策依据
- 1《中华人民共和国发票管理办法》及其实施细则 —— 发票开具、取得与保管的规范依据
- 2《中华人民共和国税收征收管理法》—— 纳税申报与凭证管理要求
- 3《国家税务总局关于纳税人虚开增值税专用发票征补税款问题的公告》(国家税务总局公告 2012 年第 33 号)
- 4《国家税务总局关于走逃(失联)企业开具增值税专用发票认定处理有关问题的公告》(国家税务总局公告 2016 年第 76 号)
· · ·
本文依据《中华人民共和国发票管理办法》及国家税务总局相关公告整理。四流一致的具体判定标准以税务机关实际执行口径为准,本文仅供参考,不构成税务意见。