做数电发票接口开发,很多人第一反应是「调通接口就行」。
但真上线之后会发现:接口调用本身很简单,难的是状态管理和异常处理。
网络超时重试一次,同一张订单就开出两张票;红冲发起时对方已经入账,账务直接对不上;开票额度用完了队列还在拼命发请求……这些问题不会出现在接口文档的「正常流程」里,却决定了系统能不能真正跑在生产环境。
这篇把数电发票的开票、红冲、查询三类接口拆开讲,重点放在开发实践中最容易出事的地方。
软件工程师在双显示器前进行接口开发(场景示意图)
核心要点速览
- 1数电发票接口开发的核心是三类操作:开具、红冲、查询
- 2无论走乐企直连还是联用,报文结构的基本要素是一致的
- 3开票接口需要组装:购买方信息、商品明细、金额税额、开票类型
- 4红冲接口需要关联原蓝字发票号码,生成红字确认信息
- 5开发的重点不在接口调用本身,而在于「状态管理」与「异常处理」
一、接口体系概览
数电发票的接口体系围绕发票的完整生命周期展开。无论通过乐企直连还是乐企联用,业务逻辑是相通的:一组接口负责开票,一组负责冲销,一组负责查询与下载。
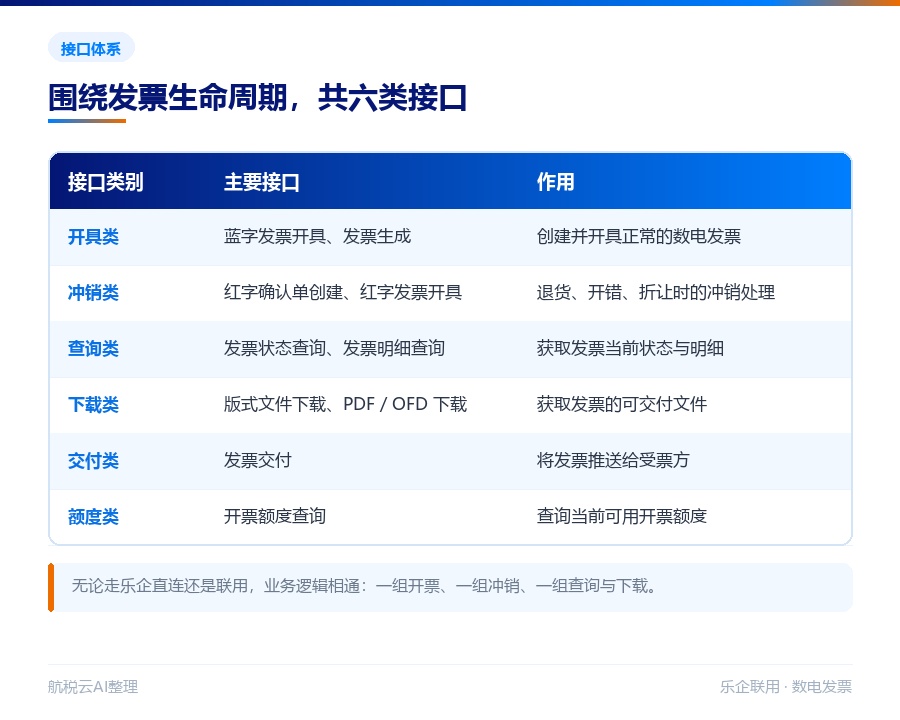
数电发票接口体系的六个类别
二、开票接口:报文结构拆解
开票接口是整个体系的核心。一个完整的开票请求通常包含五个部分:发票基本信息、购买方信息、销售方信息、商品明细、合计金额税额。
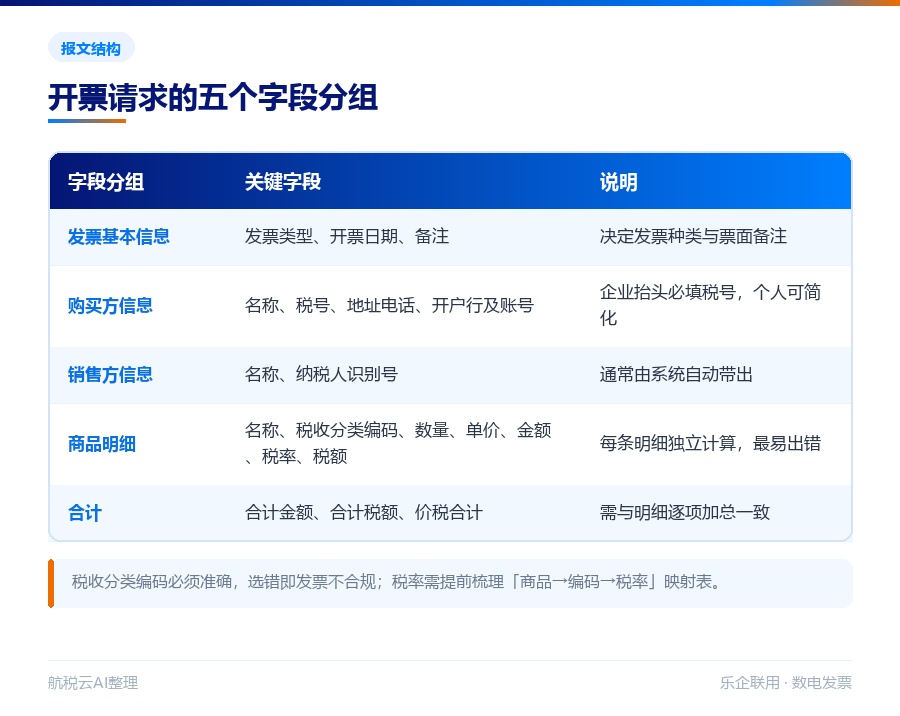
开票报文的五个字段分组
2.1 关键要素示例
以一笔「信息技术服务 1000 元、税率 6%」的开票请求为例,报文中的关键要素对应关系如下(字段名以服务商实际接口文档为准):
三个必须注意的点:① 税收分类编码必须准确,选错会导致发票不合规;② 税率与纳税人身份、商品类别直接相关,需提前梳理映射表;③ 合计金额必须与明细逐项加总一致,不能有尾差。
三、红冲接口:冲销流程
红冲(开具红字发票)用于冲销已开具的蓝字发票,常见于退货、开错、服务终止、折让等情形。数电发票的红冲流程比传统模式简化,但仍需按规范操作。
标准流程分五步:
- 1确认冲销原因——判断是全额冲销还是部分冲销
- 2关联原发票——通过原蓝字发票号码建立关联
- 3提交红字确认——按规范提交红字确认信息(部分情形需受票方确认)
- 4开具红字发票——确认通过后开具红字发票
- 5状态同步——更新本地系统的发票状态与账务处理
四、查询接口:状态管理才是重点
查询接口看似简单,实际是接口体系里最容易被低估的部分。企业系统通常需要维护发票的完整状态,以便对账与后续操作。
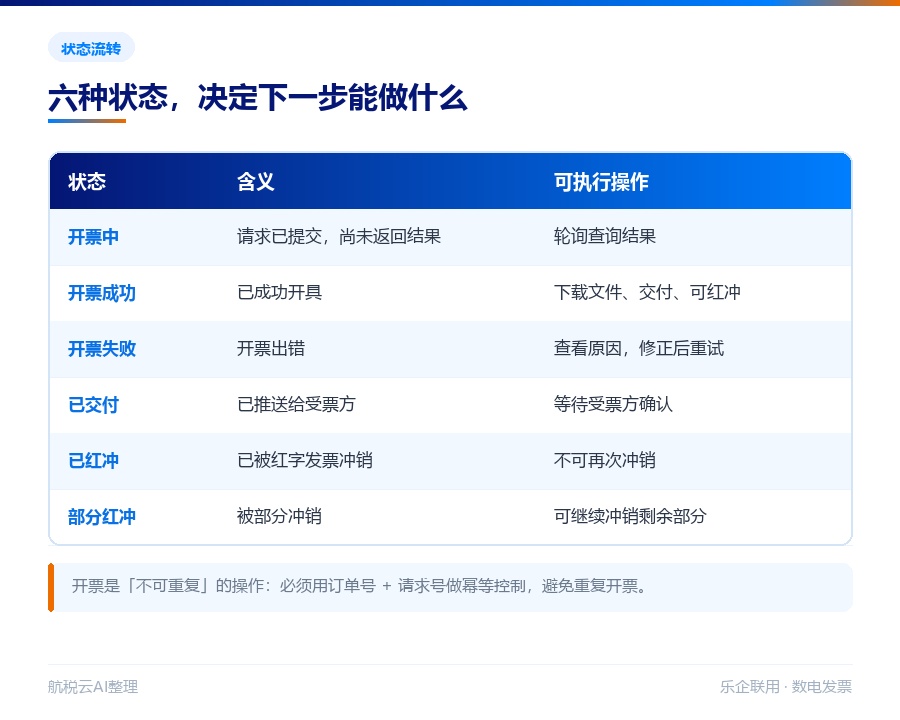
数电发票的六种状态与可执行操作
五、开发要点与最佳实践
5.1 幂等性
开票是「不可重复」的操作。网络超时重试时,必须通过业务唯一标识(如订单号 + 请求号)做幂等控制,避免同一订单被开出两张发票。
5.2 异步与轮询
开票接口通常是异步的:提交请求后返回受理状态,实际开票结果需要轮询查询。要有合理的轮询策略(间隔、次数上限),避免空转或过早放弃。
5.3 异常处理
5.4 数据留存
每一次接口调用的请求报文与响应报文都应完整留痕,便于事后排查与对账。日报、周报要统计开票成功率、失败原因分布。
六、联调要点
- 1优先用沙箱 / 测试环境联调,避免污染正式数据
- 2覆盖正常场景 + 异常场景(参数错、额度不足、重复提交)
- 3验证金额、税额计算与四舍五入规则,确保与业务系统一致
- 4验证红冲链路,特别是需受票方确认的情形
- 5验证交付链路,确认客户能正常收到发票
- 6做压测,确认高并发下接口稳定性
七、常见问题 FAQ
Q1. 开票接口是同步还是异步?
通常为异步。提交请求后返回受理结果,实际开票结果需通过查询接口轮询获取。具体以服务商接口文档为准。
Q2. 怎么避免重复开票?
用业务唯一标识(如订单号)做幂等控制,并记录每次请求的请求号。重试前先查询该订单是否已开票。
Q3. 红冲为什么需要受票方确认?
当受票方已确认用途或已入账时,擅自冲销会造成双方账务不一致,因此需要受票方确认。具体规则以政策与服务商规范为准。
Q4. 税收分类编码怎么确定?
根据商品或服务的实际内容选择对应的税收分类编码。建议建立「商品 → 编码 → 税率」的映射表,并定期核对政策变化。
Q5. 开票失败率高的原因有哪些?
常见原因:抬头信息错误、税号不符、税收分类编码错、额度不足、网络波动。建议按错误码分类统计并逐一优化。
Q6. 接口调用需要做日志留存吗?
强烈建议。请求与响应报文要完整留痕,便于排查问题、对账与审计。留存期限按企业档案管理要求执行。
Q7. 通过服务商接入还要看原始接口文档吗?
要。虽然对接的是服务商接口,但理解数电发票的底层逻辑(开票、红冲、状态流转)对开发仍然必要,否则遇到问题难以定位。
八、政策依据
- 1《国家税务总局关于全面数字化的电子发票有关事项的公告》(国家税务总局公告 2022 年第 20 号)
- 2《国家税务总局关于发布〈乐企数字开放平台商户接入规范〉的公告》
- 3《中华人民共和国发票管理办法》及其实施细则 —— 发票开具与冲销的规范依据
· · ·
本文依据国家税务总局公告 2022 年第 20 号及数电发票接口开发实践整理。具体字段名、接口路径与参数格式以服务商提供的接口文档为准,本文仅供参考。