先看一组数字。
据行业公开发布的信息,截至 2025 年 5 月底,中国法人机构超过 6600 万家,其中中小微企业超过 5500 万家;至少 70% 的中小微企业将财税工作外包给代理记账机构。而承担这些工作的,是全国超过 20 万家财税服务机构。
另一面是机构和从业者的体感——「内卷严重、进阶困难」。
这两组事实同时成立,说明这个行业的问题不是「没有客户」,而是「有客户,但赚不到钱」。
会计凭证册与账簿(场景示意图)
一、困境的本质:卖时间,而时间不涨价
这个行业过去二十年的商业模式很朴素:按户收费,一户一年几百到几千元,靠人做账、报税、出报表。
问题在于,这个模式的两个变量都是死的:
- 1单价上不去——服务高度同质化,客户换一家机构的迁移成本很低,价格竞争自然激烈
- 2产能上不去——一个会计能带的户数是有限的,想多赚钱只能多招人,而人力成本是刚性的
第三方研究机构的数据也印证了这一点:探迹发布的行业报告显示,行业平均利润率从 2019 年的 28% 降至 2025 年的 15%,小微机构的利润率甚至只有 5%–8%;博研咨询的报告则显示,第三梯队中小代理记账机构的单户年均服务费从 2020 年的 4,200 元降至 2026 年的 2,900 元。
利润率下降和单价下降同时发生,说明问题不是经营能力,而是商业模式本身到了天花板。
二、三重压力同时压过来
如果只是价格战,行业还能靠规模硬撑。真正的变化是,三股力量在同时施压。
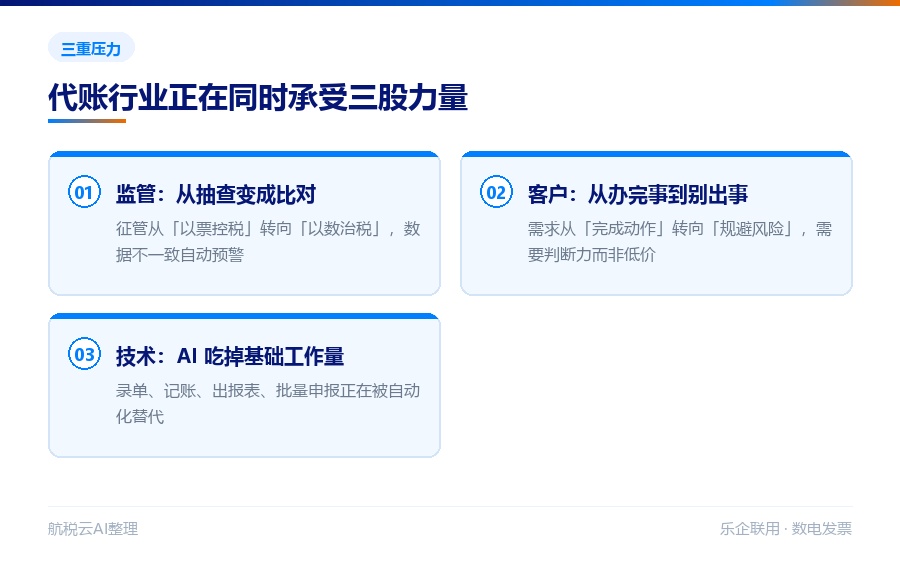
代账行业面临的三重压力
压力一:监管从「抽查」变成「比对」
税务监管逻辑发生了根本转变。根据多地政府与税务机关公开的表述,核心变革是征管从「以票控税」转为「以数治税」——打通跨部门数据,归集比对企业全量涉税数据,实现风险全流程监管。
这意味着什么?过去的逻辑是「抽查到谁算谁」,现在是数据不一致就自动预警。企业的收入、发票、资金流水、社保人数之间如果互相矛盾,疑点会自己浮出来。
对代账机构来说,这是双重影响:一方面,客户的合规需求变强了,愿意付费;另一方面,客户账上的问题,第一个被问责的是做账的人。
压力二:客户需求从「记账报税」升级到「别出事」
过去客户找代账,诉求是「把账做了、把税报上去」。
现在客户问的问题变了:我这个业务这样处理有没有风险?平台报上去的数据和我的申报对不上怎么办?我的征收方式还合适吗?
需求从「完成动作」转向「规避风险」,而风险这件事,恰恰是低价代账模式没法覆盖的——它需要判断力,而判断力不能靠压低单价获得。
压力三:AI 开始吃掉基础工作量
这是最直接的一股压力。录单、记账、生成报表、批量申报,这些高度规则化的工作正在被自动化工具替代。
行业内的头部服务商已经在往这个方向走。以税友股份旗下亿企赢的公开表述为例,其判断是「AI 加上专业能力,能够有效解决财税合规和财经服务的质价比问题」,并提出行业将迎来四大趋势:合规成为发展基石、AI 重构生产力与生产关系、高价值顾问服务成为新增长通道、行业生态迎来数字化与生态化升级。
值得注意的态度是:领先者的结论不是「AI 取代人」,而是「AI 把人的时间解放出来,去做机器做不了的事」。
三、行业正在发生的分化
把这些压力叠加起来,会看到一个清晰的趋势:行业正在从「同质化」走向「分层」。
第三方研究机构的观察是,行业竞争焦点正从「谁更便宜」转向数据资产治理能力、行业知识图谱深度、以及战略咨询交付质量。
翻译成更直白的说法,代账服务正在分化为三个层次:
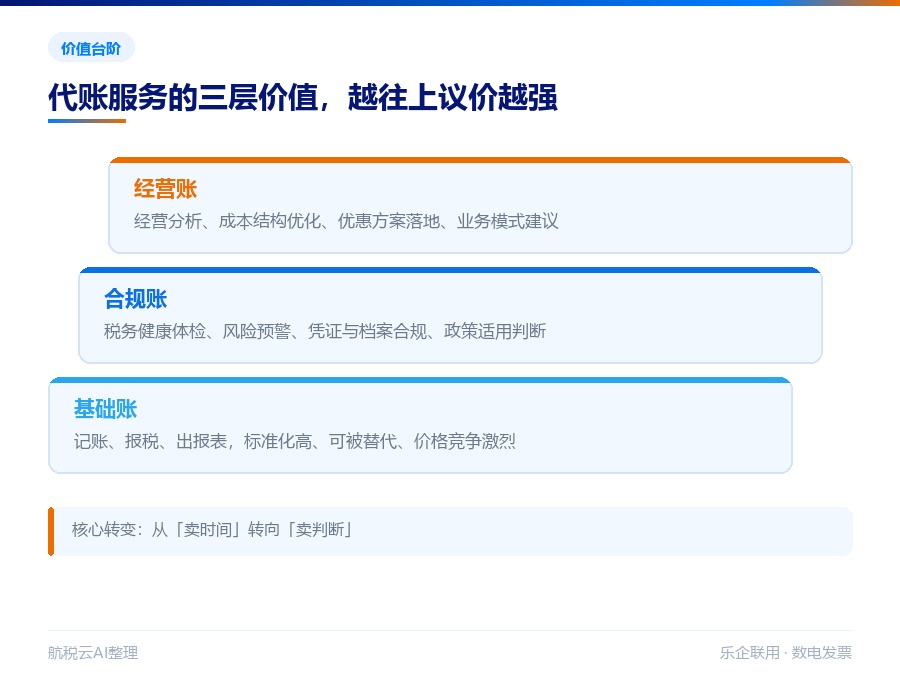
代账服务价值的三个台阶
第一层:基础账——记账、报税、出报表。特征是标准化程度高、可被自动化替代、价格竞争激烈。这一层的利润空间会持续收窄。
第二层:合规账——税务健康体检、风险预警、凭证与档案合规管理、政策适用判断。特征是需要专业判断、有明确的风险规避价值,客户愿意为「避免损失」付费。
第三层:经营账——经营分析、成本结构优化、税收优惠方案的适配与落地、业务模式调整建议。特征是直接关联客户的利润,议价能力明显更强。
从第一层走向第三层,本质是从「卖时间」转向「卖判断」。
四、政策也在推动这件事:信用评价来了
2026 年,代理记账行业的监管规则本身也在变。
2025 年 11 月,财政部办公厅、国家发展改革委办公厅、税务总局办公厅、市场监管总局办公厅联合印发《关于组织开展代理记账机构信用评价试点工作的通知》(财办会〔2025〕47 号),在北京、河北、江苏、浙江、湖北、湖南、海南、贵州等九个地区开展代理记账机构信用评价试点,试点工作至 2026 年 9 月 30 日。
评价结果按信用状况从高到低划分为 A、B、C、D 四个等级,实行百分扣分制。从试点地区公开的工作方案看,分级监管的措施是这样的:
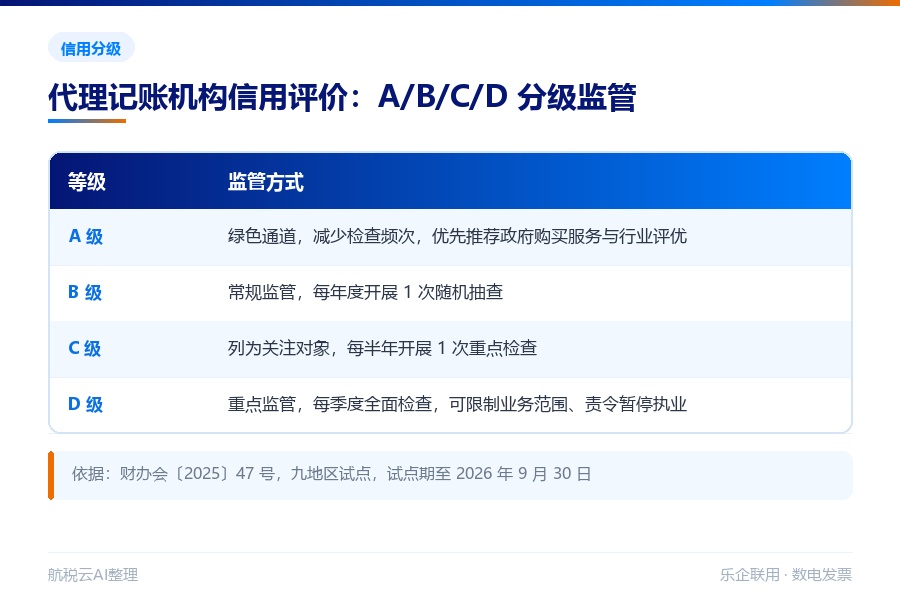
代理记账机构信用评价分级监管措施
评价信息的来源是跨部门归集的:财政部门的备案与检查记录、税务部门的涉税专业服务机构信用积分与处罚信息、市场监管部门的登记与经营异常信息、公共信用综合评价结果等。
这件事的含义很明确:机构自身的合规记录,开始成为可被客户和监管部门直接看到的资质。 低价竞争时期「先接单再说」的做法,代价会体现在自己的信用等级上。
五、破局方向:把服务往前移
综合监管环境、客户需求和技术条件,我们认为财税服务机构的破局方向有三个。
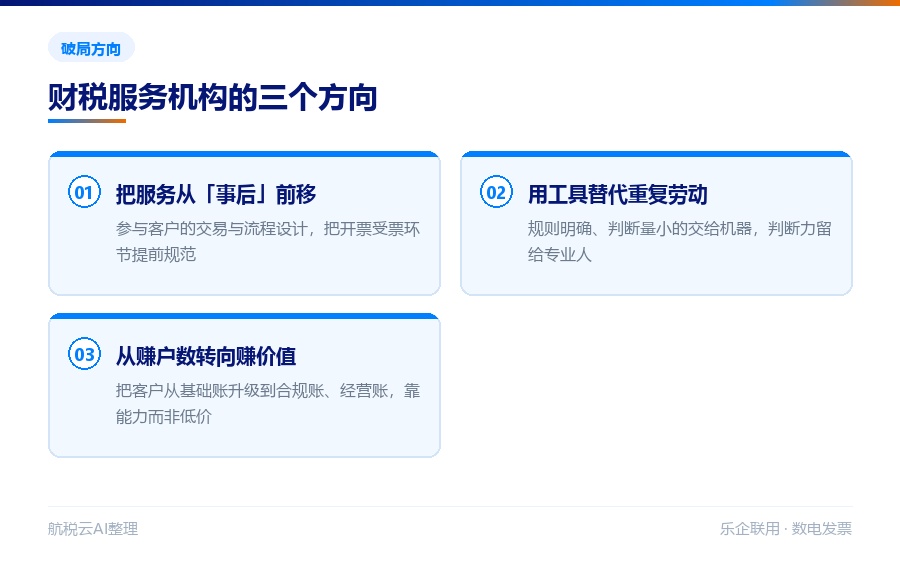
财税服务机构的三个破局方向
方向一:把服务链条从「事后」前移到「事中」和「事前」
传统的服务起点是「客户把票给我」,这是事后。而现在监管的能力已经前移到交易环节——以「交易即开票」为例,发票在交易完成的那一刻自动生成,数据在业务发生时就进了系统。
这意味着,如果代账机构的服务仍然停留在「月底收票做账」,那么它看到的永远是已经发生的事实,只能事后解释,不能事前干预。
服务前移的具体形式,就是参与客户的交易与财务流程设计——帮客户把科目体系、凭证流程、开票与受票环节提前规范好。
方向二:用工具替代重复劳动,把人力投向判断
这一条的关键不是「买一个AI工具」,而是明确哪些环节应该交给机器。
发票采集、验真、去重、凭证生成、批量申报,这些属于规则明确、判断量小的工作,交给工具;政策适用判断、疑难账务处理、风险解释与沟通,这些留给人。
判断力和重复劳动如果混在一起,人力成本就会一直被重复劳动吃掉。
方向三:从「赚户数」转向「赚价值」
户数增长是最容易的,也是最脆弱的——低价来的客户,也会因为低价走掉。
真正可持续的是客户结构的变化:把一部分客户从「基础账」升级到「合规账」,把有经营需求的客户升级到「经营账」。这个过程不需要客户总量暴增,但需要机构具备对应的能力。
六、我们在这个变化里的位置
说清楚我们的判断:数字化不是财税服务机构的对手,而是它们本来缺乏的那部分能力。
一家中小代账机构不可能自己去搭一套税务数字化的底层设施——无论是数据归集能力、税务规则引擎,还是与税务系统的对接资质,都不是靠人力能补上的。这恰恰是工具和平台的用武之地。
所以我们做的事,是围绕两个方向提供支撑:
- 1数字化税务工具——把发票、凭证、申报、风险提示这些环节自动化,让机构的人力从重复劳动中腾出来
- 2乐企联用等涉税通道能力——让服务机构的客户能够以更低的门槛完成交易与开票环节的数字化,把「事中」这一段纳入可控范围
判断标准其实很简单:这个工具能不能让一线的会计少做重复动作,同时多做专业判断。 如果不能,那它就只是换了个界面的表格。
写在最后
20 万家机构的困境,不是「客户不够」造成的,而是「以卖时间的模式,服务一个要求判断力的市场」造成的。
监管在变——数据比对取代了抽查;客户在变——需求从「办完事」变成「别出事」;技术在变——重复劳动正在被自动完成。
这三件事同时发生,会淘汰掉一部分机构,也会让另一部分机构获得以往没有的机会。差别在于:你是继续用人力去填那些本该被自动化的工作,还是把人放在真正需要判断的地方。
基础代账的天花板已经到了,但财税服务的天花板还没有。
· · ·
本文数据来源:税友股份旗下亿企赢 2026 年 6 月公开发布信息(经东方财富网、新浪财经等媒体报道)、探迹财税行业发展趋势报告、博研咨询行业研究报告、财政部等四部门《关于组织开展代理记账机构信用评价试点工作的通知》(财办会〔2025〕47 号)及各试点地区公开工作方案、各地政府与税务机关公开发布信息。第三方研究机构数据的统计口径以其报告原文为准,本文仅作引用与解读。具体政策执行以主管部门口径为准,本文仅供参考,不构成税务意见。