「数字化税务转型到底能给企业带来什么?」
这个问题,讲概念不如看案例。这一篇我们拆两家企业:一家是下辖 73 家纳税主体、资产总额超千亿的大型央企;一家是承接国家「东数西算」工程的算力平台公司。
它们的起点、路径、投入完全不同,但都踩在了「乐企」这条线上。数据都来自中国税务报和省市税务局官网的公开报道。
现代企业总部办公楼(场景示意图)
案例一:南瑞集团——大型集团的「税务内控体系」
背景
南瑞集团是国家电网有限公司直属科研产业单位,我国能源互联网领域高科技领军企业,下辖 73 家纳税主体,资产总额超 1000 亿元。
用集团全面风险管理委员会办公室负责人的话说,推动这件事有两个动因:一是企业自身构建一流财务管理体系的客观需求,二是税务部门持续推动「以数治税」的外部环境。最终促成的决定是——在集团整体信息化系统中嵌入标准化、精益化、数智化的税务内控模块。
时间线拉得很长:2020 年 8 月启动,历经近 5 年,建成了覆盖全层级、全业务、全税种的新型税务内控体系。
成果数据
这是 2024 年南瑞集团的数据统计报表口径:
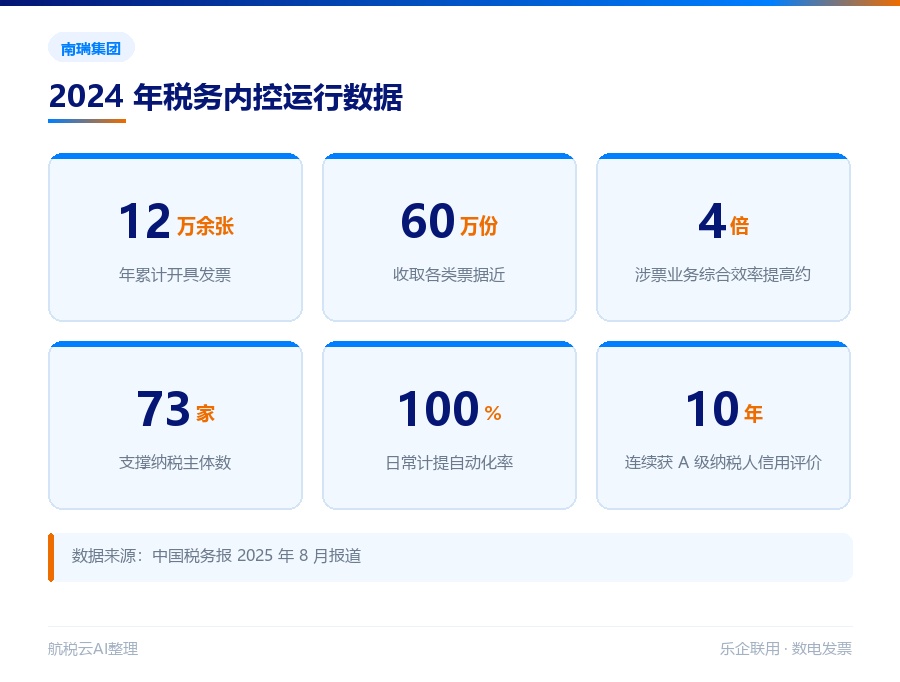
南瑞集团核心成效数据
- 1年累计开具发票 12 万余张,收取各类票据近 60 万份,单日最高处理 1.4 万张
- 2涉票业务综合效率提高约 4 倍
- 3支撑全集团 73 家纳税主体、8 个税费种的纳税申报
- 4年生成计税凭证约 1.4 万张、纳税申报表近 8000 份
- 5日常计提自动化率达 100%,汇算清缴自动化率 90% 以上
- 6连续 10 年获得 A 级纳税人信用评价
另据公开报道,南瑞集团获批江苏首批数电发票和「乐企服务」试点单位,系统上线来自动开具和校验发票 260 万张。
三个关键做法
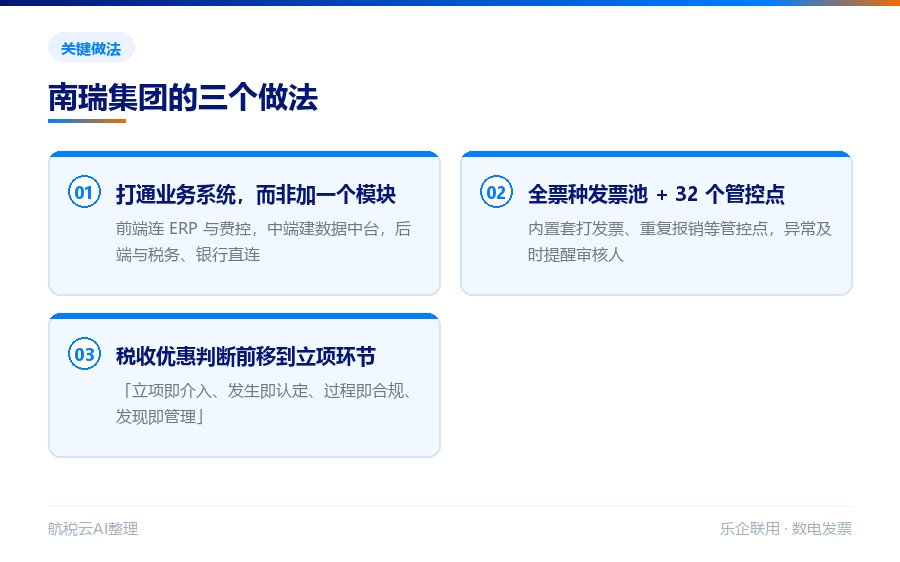
南瑞集团的三个关键做法
做法一:把业务系统打通,而不是加一个税务模块
南瑞的做法是在集团层面全面梳理运营架构、流程规则、数据标准,最终形成这样的结构:前端连接 ERP、费用报销等各类业务系统,中端通过数据中台、业务中台、云平台集成涉税数据,后端与税务部门、银行部门开展业务直连。
同时,在集团层面设立全面风险管理委员会,实现跨层级、跨部门风险事项的统一协调、统一管理。
这一点值得注意:他们没有把税务管理做成一个孤立的系统,而是让它长在业务数据流上。
做法二:建立全票种发票池,把管控点嵌进流程
在发票管理方面,集团建立了全票种发票池,支持员工通过手机应用快速采集、快速识别,并自动生成个人报销或对公报账单据。
更关键的是:系统在发票开具或获取流程中内置了套打发票、重复报销等 32 个发票管控点,协助财税人员及时发现异常业务场景并提醒审核人。
做法三:把税收优惠的判断前移到立项环节
作为科研型企业,研发费用加计扣除是重点。南瑞集团打通了科研系统、知识产权系统、ERP 系统、智慧税务平台,形成一套研发费用管理流程,做到「立项即介入、发生即认定、过程即合规、发现即管理」。
具体来说,在研发项目立项时税务内控机制就发挥作用——将研发活动判定、资料留存备查规则前置到立项流程,实现研发活动税务判断的及时处理,避免税务不合规或税收优惠错享。
风险防控方面,集团建立了「快速识别、分级预警、科学应对」的机制,整合历年内部检查问题并结合自身税务管理需求,利用申报表、进销发票、会计核算等信息,建立了50 余项内部风险指标进行扫描分析。2024 年累计扫描 4368 户次,识别并闭环处置风险疑点 229 个。
「税企直连」方面,南瑞集团主动参加试点,成为江苏省首家税企直连应用单位。实现直连后,集团省内企业每月可以少填报近 400 张申报表和财务报表。
案例二:芜湖市大数据建设投资运营有限公司——算力企业的「乐企直连」
背景
芜湖市大数据建设投资运营有限公司承建的安徽省算力统筹调度平台,是国家「东数西算」工程长三角双核节点,也是全国十大数据中心集群之一。
平台规模不小:已接入 51 座数据中心、上架 1100 余款算力产品,累计算力交易额突破 6 亿元。
但它的开票环节一度很痛苦。公司财务负责人盛伦华的原话是:
我公司作为安徽省算力统筹调度平台,业务体量大、开票场景密集,此前长期依托第三方通道开票,频繁出现开票失败、票据异常等问题。
业务体量大 + 开票场景密集 + 依赖第三方通道,这个组合的后果就是开票环节成为业务瓶颈。
转折点
针对平台初期线下开票导致的票据异常、对账繁琐等堵点,芜湖市税务局为其定制了「乐企」直连方案。
落地过程中,税务专项服务团队与企业技术专班结合算力行业业务特性,创新上线了算力专属开票、批量交易办结、智能台账归集等定制化服务功能,全面实现支付自动开票、数据智能归集、票据自动推送,达成企业业务、财务、税务数据互联互通、精准匹配。
成果数据
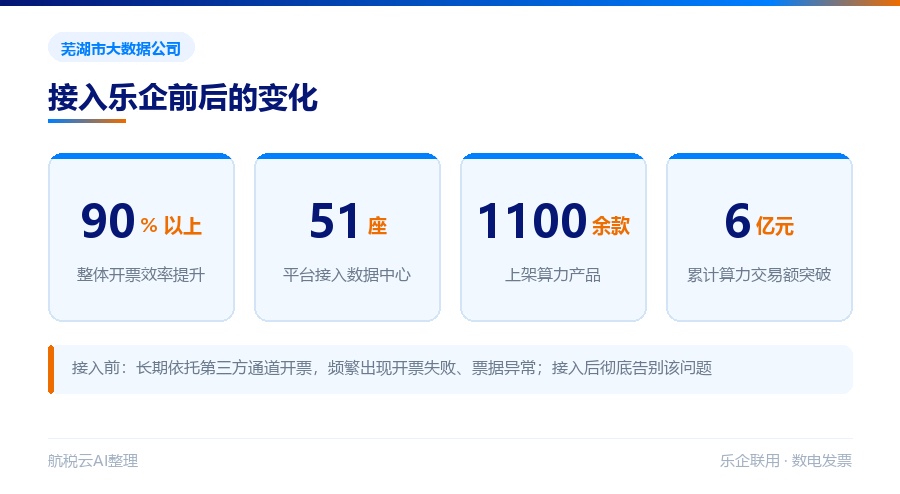
芜湖大数据公司核心成效数据
盛伦华对结果的评价很直接:
接入乐企平台之后,公司整体开票效率提升 90% 以上,彻底告别第三方通道开票失败的问题。
另一份来自新华网、安徽省税务局的报道给出了更细的指标:单笔交易开票时长压缩 90% 以上。
芜湖市大数据建设投资运营有限公司由此成为江北新区首家「乐企直连」企业。截至报道时,江北新区已有 35 家企业完成「乐企」平台接入。
顺带一提,这家公司在 2026 年还入选了全国一体化算力网方向标准验证试点单位(全国共 129 家),在算力标准化领域也走在前列。
两个案例的共同点
把这两家放在一起看,会发现它们的做法有高度一致的地方。
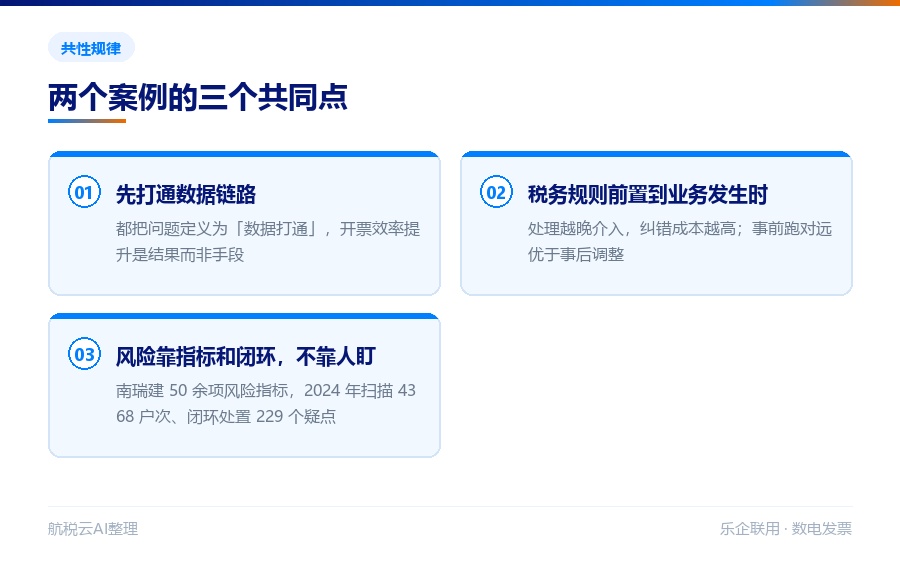
两个案例的三个共同点
共同点一:先把数据打通,而且是在「业务系统」这一层打通
南瑞是前端连 ERP、费控,中端建数据中台,后端连税务和银行;芜湖是做系统直连,让业务、财务、税务数据互联互通。
两家都没有把问题定义成「开票自动化」,而是定义成「数据链路打通」。开票效率的提升是数据打通之后的结果,不是手段。
共同点二:把税务规则前置到业务发生的那一刻
南瑞把研发活动判定、资料备查规则前置到立项流程,做到「立项即介入」;芜湖做的是支付自动开票、数据智能归集——发票在交易完成的那一刻自动生成。
逻辑是一样的:税务处理越晚介入,纠错成本越高。 事后补票、事后调账、事后自查,代价都远大于在业务发生时就把规则跑对。
共同点三:风险不是靠人盯,是靠指标和闭环
南瑞建立了 50 余项内部风险指标、32 个发票管控点,2024 年扫描 4368 户次、闭环处置 229 个疑点;芜湖依托乐企直连实现数据智能归集,票据自动推送。
这里有一个容易被忽略的细节:南瑞的表述是「闭环处置」——发现问题只是开始,处置完成才算结束。很多企业的税务风险管理之所以失效,不是指标不够,而是没有闭环。
对读者的启示:你的企业在哪个阶段
看完这两个案例,建议对照一下自己的位置:
阶段一:还在人工开票、手工对账
特征是开票靠人在系统里录入,对账靠 Excel 比对,月底集中补票。这个阶段最先要解决的不是「上系统」,而是把交易数据的产生环节标准化——芜湖的案例告诉我们,如果交易数据本身散在各处,接什么平台都救不了。
阶段二:已经有系统,但业财税是「三张皮」
业务系统、财务系统、税务申报各跑各的数据。这个阶段的典型症状是:业务说卖了多少、财务账上多少、申报数据多少,三个数对不上。南瑞的做法值得借鉴——先梳理数据标准和流程规则,再谈平台。
阶段三:想做税务数字化,但不知从哪下手
如果是大型集团,参照南瑞路径:成立跨部门的风险管理机制、打通业财税数据链、把规则前置到业务环节,这是以年计的工程。
如果是交易规模较大、有自有系统的平台型或连锁型企业,参照芜湖路径:通过乐企直连把开票嵌进交易流程。这条路径的特点是起效快、直接解决业务痛点,但前置条件是真实的交易数据在你的系统里生成。
写在最后
这两个案例最有价值的不是那些数字,而是两家企业都选择从「数据从哪来」这个问题入手,而不是从「票怎么开」入手。
南瑞花了近 5 年,做的是集团层面的税务内控体系;芜湖解决的是一个具体堵点,但直接带来了 90% 的效率提升。
路径不同、投入不同,但底层逻辑一致:税务数字化不是把纸质流程搬到线上,而是让税务处理成为业务的一部分。
· · ·
本文数据来源:中国税务报《构建高标准数智化税务内控体系保障合规经营——南瑞集团以财务管理数智化赋能企业发展》(2025 年 8 月)、国家税务总局江苏省税务局、国家税务总局安徽省税务局及新华网相关报道、芜湖新闻网相关报道。案例内容均来自税务机关与企业公开发布的信息,本文仅作整理与解读。具体涉税事项请以主管税务机关口径为准,本文仅供参考,不构成税务意见。