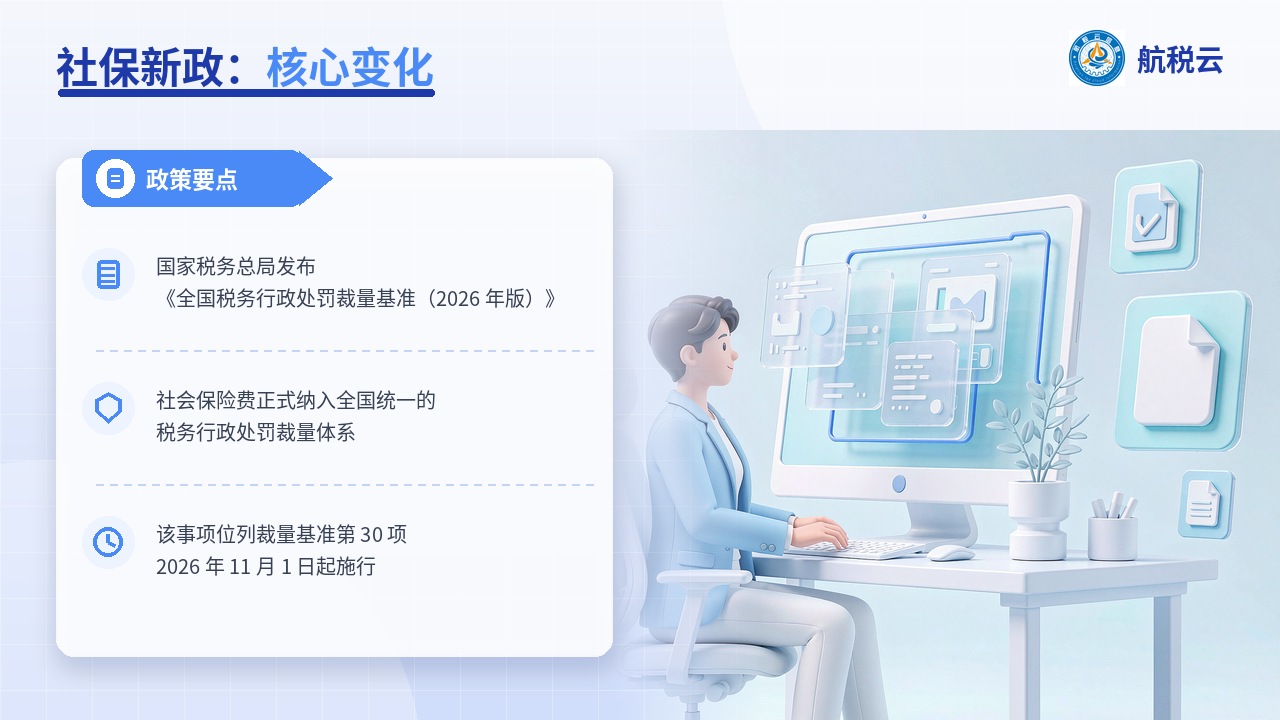
近日,国家税务总局发布《全国税务行政处罚裁量基准(2026 年版)》,自 2026 年 11 月 1 日起施行。
本次政策的核心变化是:社会保险费正式纳入全国统一税务行政处罚裁量体系,该事项位列裁量基准 第 30 项,归类为"违反税(费)款征收管理类"。
对用人单位而言,欠缴社保不再只是"补齐就没事",而可能与偷逃税款适用同一套处罚尺度。
01社保费,被正式纳入统一处罚裁量体系
社保费的征收职责划转至税务部门后,其征管逻辑与税种逐步趋同。此次《裁量基准(2026 年版)》把社保费明确写进全国统一的处罚裁量体系,意味着两件事:
- 执法尺度趋于统一:同类情形在全国范围内的处罚区间有了统一标尺,减少"同案不同罚";
- 欠缴成本显性化:逾期不缴不再只有补缴与滞纳金,还叠加了明确倍数的罚款。
11 月 1 日
《裁量基准(2026 年版)》正式施行
第 30 项
社保费纳入裁量基准的序号
02逾期仍不缴纳,处罚裁量分 3 档
《裁量基准(2026 年版)》明确:用人单位存在不缴或者少缴社会保险费情形,经税务机关责令限期缴纳、逾期仍未缴纳的,处欠缴数额 1 倍以上 3 倍以下罚款,并按欠缴金额与欠缴占比划分为三档:
01
第一档欠缴金额不足 50 万元;或 50 万元以上、500 万元以下,且欠缴数额占应缴社保费比例不足 30%
1 倍
02
第二档欠缴 50 万元以上、500 万元以下且占比超过 30%;或欠缴 500 万元以上且占比不足 30%
1–2 倍
03
第三档欠缴金额 500 万元以上,且欠缴数额占应缴社保费比例超过 30%
2–3 倍最高档
要点提示:法定前提是"经责令限期缴纳、逾期仍不缴纳"。换句话说,在责令限期届满前主动补缴,是化解处罚风险的关键窗口。
03最大的认知误区:社保不是"可协商的福利"
不少用人单位与劳动者存在一个误区:把社保当成企业提供的福利,认为双方可以自行协商——以现金折现代替缴纳,或约定放弃参保。
但《劳动法》和《社会保险法》规定:缴纳社保是用人单位与劳动者均需履行的强制性法定义务,不属于可由双方自由协商处置的福利。
但《劳动法》和《社会保险法》规定:缴纳社保是用人单位与劳动者均需履行的强制性法定义务,不属于可由双方自由协商处置的福利。
这意味着:所谓"自愿放弃社保承诺书"并不产生免责效力。企业该补缴的仍要补缴,还可能面临相应处罚;劳动者事后仍可主张权益。这类"私下约定",对双方都不是"省事",而是埋下了风险。
04发现社保"账单"不对,劳动者可以这样维权
01
固定证据 妥善保留工资条、银行流水、劳动合同等材料,重点记录实际工资与社保缴费基数之间的差距,为后续维权做好准备。
02
书面要求补缴 向单位提交书面申请,要求其依法补缴社保差额。实践中,单位需按社保经办机构核定的基数进行补缴。
03
投诉举报 若协商无果,可直接向社保征收机构(税务部门)或劳动保障监察大队投诉举报。
对劳动者来说,这是维权三步;对用人单位来说,这三步也是三张"风险清单"——证据、基数、举报渠道,恰恰都是企业社保合规最容易被查出的环节。
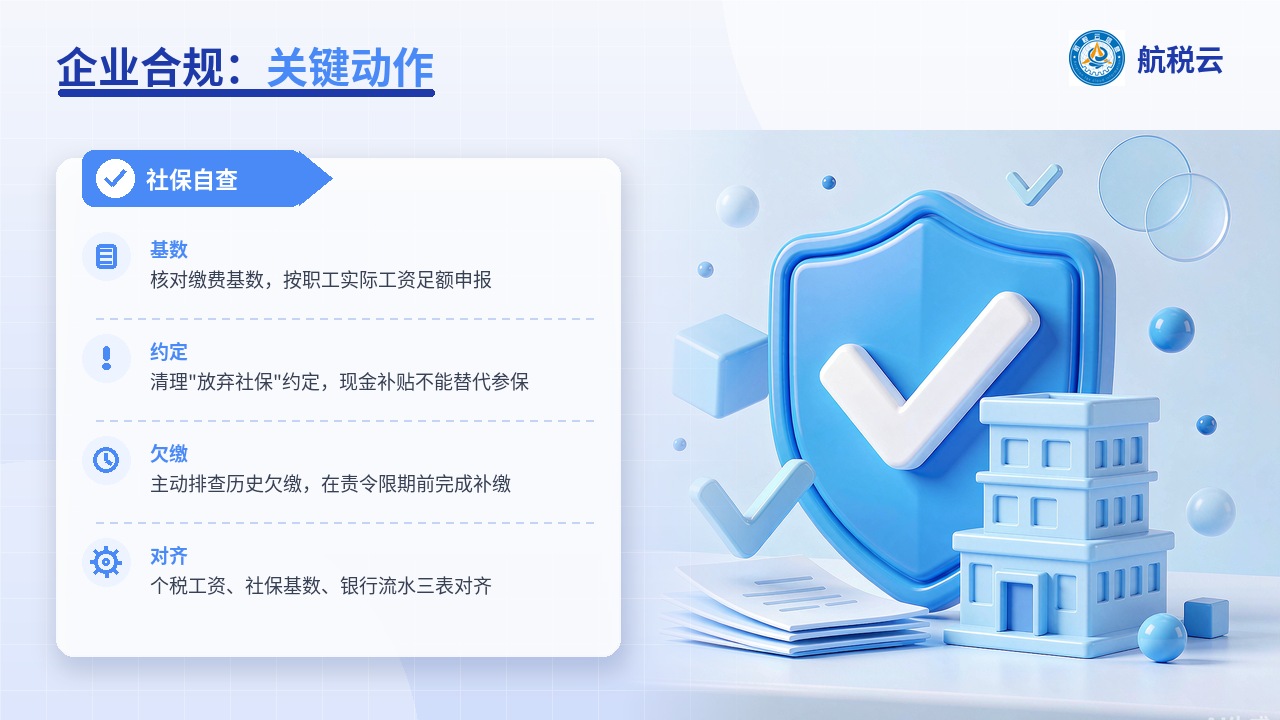
05给企业的 4 个社保合规动作
01
核对缴费基数 社保缴费基数应按职工实际工资核定。长期"按最低基数申报"与实际工资差距过大的,是高频风险点。
02
清理"放弃社保"约定 现金补贴替代社保的约定无效,双方都存在风险,应尽快整改为依法参保。
03
排查历史欠缴 对历史欠费主动核查、主动补缴,争取在"责令限期"届满前化解,避免叠加罚款倍数。
04
三表数据对齐 个税申报工资、社保缴费基数、银行代发工资三者应逻辑一致,让人员规模与业务体量经得起交叉比对。
在"以数治税"的框架下,社保、个税、工资三者的数据自洽,就是企业最扎实的合规证明。
信息来源:国家税务总局公开发布信息及"幸福福田"公众号(2026 年 10 月 16 日)。本文仅供学习参考,不构成税务或法律建议,具体事项请结合企业实际情况并咨询专业机构。
社保合规
是企业经营的底线
是企业经营的底线
早排查、主动补缴,把风险化解在"责令限期"之前
深圳市航税云信息有限公司
企业数智化升级值得信赖的技术服务商