很多财务都有这样的困惑:合同、发票、资金、货物四流齐全,为什么还是收到税务风险预警?
原因在于——金税四期不再只看单笔交易的纸面单据,而是穿透比对企业整套经营数据。
与此同时,境外收入与个人财富的监管框架也在同步收紧。
01先厘清一个概念:七流的真实定位
"七流一致"并非税收法律、行政法规或税务部门规章的明文规定。
它是财税实务界、企业风控与中介机构在"四流一致"基础上衍生出的实务概念,多见于金税四期大数据风控的企业自查语境。
它是财税实务界、企业风控与中介机构在"四流一致"基础上衍生出的实务概念,多见于金税四期大数据风控的企业自查语境。
这就带来两个必须分清的口径:
"三流一致"的源头可追溯至国税发〔1995〕192号第一条第三款;实务界在此基础上增加合同流,形成"四流"。
值得注意的是:2026 年 4 月,国家税务总局在《纳税人合规开具发票问题即问即答之一》中首次在官方公开材料中引用"四流一致",明确交易原则上契合该原则——这也意味着,四流一致从实务共识走向了官方口径。
一句话记住:四流是法定底线,七流是风控参考口径。七流强调的是逻辑相互印证,而不是要求七项数据机械地一模一样。
02七流逐项拆解:新增的三流才是关键
03四类高频"踩坑"情形
01
四流齐全,但收入与申报数据脱节 合同发票资金样样具备,但账面收入、增值税申报收入、银行回款金额差距巨大,跨报表比对直接触发疑点。
02
成本与营收完全不匹配 单笔业务票证齐全,但企业整体成本异常偏高或偏低,进销存逻辑断裂。
03
业务体量与人员情况矛盾 年开票数百万,申报缴纳社保的员工只有两三个人——单据可以伪造,但人员、社保数据很难造假。
04
依赖事后补资料 业务做完才倒签合同、补做物流单,业务时间线与资金时间线对不上,综合比对时漏洞很容易暴露。
04政策底座正在加厚:两部大法一前一后
增值税法:2026 年 1 月 1 日正式施行
- 立法进程:2024 年 12 月 25 日十四届全国人大常委会第十三次会议通过,共 6 章 38 条,自 2026 年 1 月 1 日起施行。
- 税负不变:维持 13%、9%、6% 三档税率不变,对部分货物、服务出口适用零税率。
- 法治进程:现行 18 个税种已有 14 个完成立法,涉及税收收入占全部税收收入超 80%。
税收征管法:时隔 25 年的大修
- 2026 年 8 月 31 日,国务院常务会议讨论并原则通过《税收征收管理法(修订草案)》,决定提请全国人大常委会审议。
- 涉税信息共享法定化:明确税务机关可依法查询纳税人的身份、账户、资金往来、资产、进出口等信息,有关部门依法配合。
- 反避税范围扩张:关联交易适用范围从企业之间,扩大到企业—个人、个人—个人。
- 针对自然人纳税人增设监管措施:授权税务机关通过检查方式获取涉税信息,为税制向直接税转型提供制度保障。
以上为修订草案内容,正式条文以全国人大常委会审议通过后的文本为准。
05境外收入:离岸信托个税规则全面明确
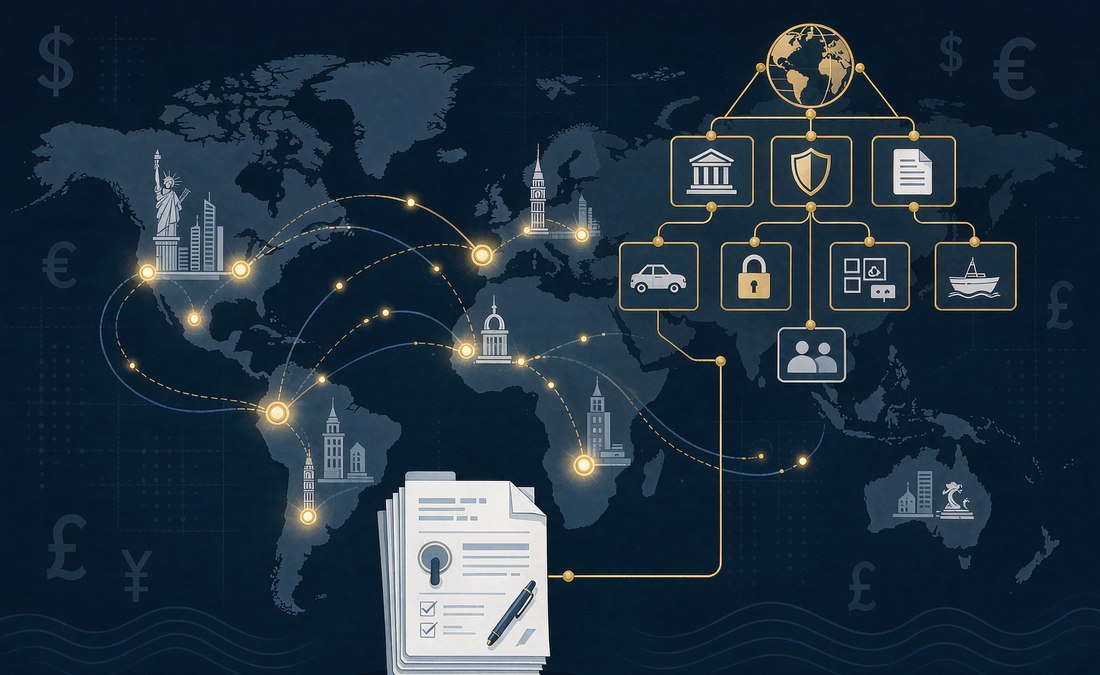
2026 年 7 月 24 日,财政部、税务总局发布《关于离岸信托个人所得税有关事项的公告》(2026 年第 21 号),国家税务总局同步发布2026 年第 15 号公告明确征管事项。核心规则:
过渡安排(存量信托关注)
- 发布前已设立超过 3 年的离岸信托,不再追征设立环节的税款。
- 存续环节的收益,不论设立时间均需申报;给予 3 个月申报宽限期,宽限期内申报免于加收滞纳金。
- 申报时间:居民个人为次年 3 月 1 日至 6 月 30 日;非居民个人为财产装入的次月 15 日内。
主管税务机关:以与装入离岸信托财产相关的境内主要生产经营企业登记注册地税务机关为主管税务机关;没有境内相关生产经营企业的,以纳税人境内财产所在地或经常居住地税务机关为主管税务机关。
06高收入自然人:2026 年 6 月曝光 5 起案件
2026 年 6 月 5 日,江苏、福建、甘肃、重庆、大连等地税务部门集中曝光 5 起高收入自然人偷逃个人所得税案件,手段涵盖隐匿收入、虚假申报、"阴阳合同"、虚列成本等:
与 2025 年数据对照可以看出个税的调节作用:申报收入位居全国前 10% 的个人,缴纳个税占比九成以上;而年收入 12 万元以下的个人基本无需缴纳个税或仅需缴纳少量税款。
07三个合规动作,现在就可以做
01
收入看全 境内境外所得都属于申报范围。持有离岸架构、境外股权、境外租赁等资产的,先梳理清楚申报义务。
02
数据对齐 让账面收入、申报收入、银行流水、财务报表四者逻辑自洽;成本与收入趋势合理,人员规模与业务体量匹配。
03
架构合规 跨境架构与关联交易,先做合规评估再落地;存量架构关注申报宽限期,避免错过时间窗口。
在"以数治税"的框架下,数据自洽就是最好的合规证明。
本文基于国家税务总局、财政部公开发布信息及官方媒体报道整理,仅供学习参考,不构成税务建议。具体涉税事项请结合实际业务并咨询专业机构。
数据自洽
就是最好的合规证明
就是最好的合规证明
合规不是成本,而是长期经营的护城河
深圳市航税云信息有限公司
企业数智化升级值得信赖的技术服务商