公司的个税,分两条线:老板/HR要代扣代缴员工工资个税,每个人还要做年度汇算清缴。这篇把两条线都讲清楚,并给出手机端操作步骤。
一、先区分:两种个税,两套逻辑
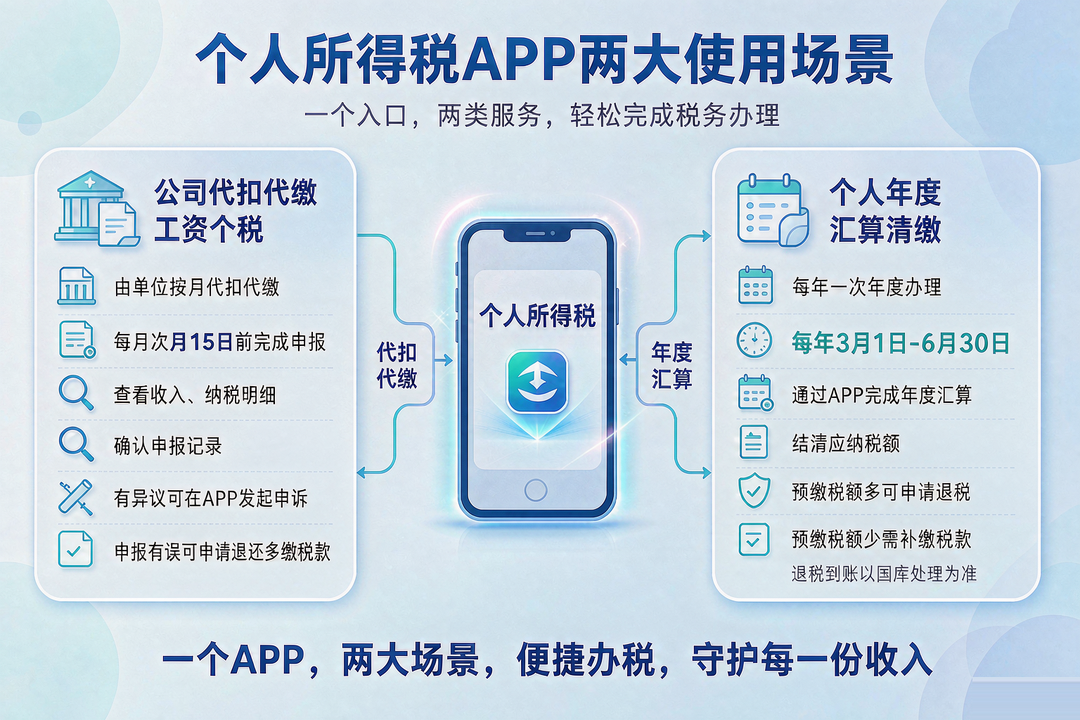
个人所得税APP的两大使用场景
| 类型 | 谁负责 | 渠道 | 时间 |
|---|---|---|---|
| 工资薪金个税(代扣代缴) | 公司(扣缴义务人) | 自然人电子税务局(扣缴端/APP) | 每月,发放工资次月15日前申报 |
| 综合所得年度汇算 | 个人(员工本人) | 个人所得税APP / 自然人电子税务局网页端 | 每年3月1日—6月30日,办理上一年度 |
| 经营所得个税(个体户/个独/合伙) | 业主/投资人 | 自然人电子税务局 / 个税APP | 按季预缴;次年3月31日前汇算 |
老板最容易搞混的是前两项:公司每月要报的是“代扣代缴”,员工每年自己做的是“汇算清缴”,这是两件事,不能互相替代。
二、老板/HR线:工资个税怎么代扣代缴
2.1 基本流程
- 公司在
*自然人电子税务局(扣缴客户端)
*建立员工信息;
- 每月采集员工工资薪金数据;
- 系统按累计预扣法自动计算应扣个税;
- 发放工资次月15日前完成全员全额申报;
- 通过三方协议缴款。
2.2 关键要点
- 全员全额申报:哪怕员工工资低于起征点(每月5000元),也要申报(税额为0),不能不报;
- 专项附加扣除信息:员工在个税APP里填报的扣除信息,公司在扣缴端可下载获取,直接享受扣除;
- 人员变动要及时更新:入职、离职信息要同步,避免虚列人员风险。
个税起征点:综合所得基本减除费用每月5000元(全年6万元)。加上专项附加扣除,很多员工实际不用缴税。
三、员工线:专项附加扣除,能省一大笔
这是“合法少交税”的关键。7项专项附加扣除,员工在个税APP里填报,公司申报时即可享受。
| 项目 | 要点 |
|---|---|
| 子女教育 | 每个子女每月定额扣除 |
| 3岁以下婴幼儿照护 | 每个婴幼儿每月定额扣除 |
| 继续教育 | 学历(职业资格)继续教育 |
| 大病医疗 | 医保目录内自付超一定额度部分 |
| 住房贷款利息 | 首套住房贷款每月定额扣除 |
| 住房租金 | 按城市类别定额扣除 |
| 赡养老人 | 独生/非独生子女分档扣除 |
提示:专项附加扣除需要每年确认(通常在年底12月确认下一年度)。填写前请准备好相关证件和信息。涉及家庭成员(如子女、老人)的,系统会与公安系统核验身份信息,如验证不通过,需核对姓名、证件号码,或携带证件到办税服务厅采集。
四、员工线:年度汇算清缴,手把手操作
办理时间:每年3月1日—6月30日,办理上一年度的综合所得汇算。
4.1 两种申报方式
| 方式 | 适用人群 | 特点 |
|---|---|---|
| 简易申报 | 年度综合所得收入额 ≤ 6万元,且年度中间被预扣预缴过个税 | 只需确认已缴税额+银行账户,快捷办理 |
| 标准申报 | 收入额 > 6万元 | 需核对收入、扣除、税款计算 |
现在APP默认进入预填申报模式,收入数据自动带出,非常方便。
4.2 标准申报操作步骤
第1步 进入申报
登录个税APP,首页点击【综合所得年度汇算】,或通过【办&查】—【综合所得年度汇算】发起。
第2步 选择年度 + 申报须知
选择申报年度,切换为“标准申报”,阅读申报须知后点击【我已阅读并知晓】。
第3步 确认基本信息
核对【个人基础信息】,选择或确认【任职受雇单位】,点击【下一步】。
第4步 核对收入与税前扣除
- 核对工资薪金、劳务报酬、稿酬、特许权使用费等数据;
- 没有的项目不要乱填;
- 如有陌生/不实收入,可直接申诉;
- 需要补填社保扣除的,点击【费用、免税收入和税前扣除】—【专项扣除】—【基本养老保险】/【基本医疗保险】/【失业保险】,点击新增。
第5步 税款计算
核对系统计算出的应补/退税额,无误后点击【提交申报】。
第6步 补税或退税
- 需要缴税 → 点击【立即缴税】,选择缴税方式完成支付;
- 需要退税 → 点击【申请退税】或【放弃退税】。退税需先添加银行卡。
4.3 简易申报操作步骤
- 点击【综合所得年度汇算】进入界面;
- 选择“简易申报”,阅读并点击【我已阅读并知晓】;
- 点击“查看收入纳税数据”,确认个人基础信息、任职受雇单位、已缴税额;
- 勾选“我已阅读并同意”,完成申报。
五、哪些人可以不办汇算?
纳税人取得综合所得时已依法预缴个税,且符合下列情形之一的,无需办理:
- 汇算清缴需补税但综合所得收入全年不超过规定金额的;
- 汇算清缴需补税但补税金额不超过规定金额的;
- 已预缴税额与汇算清缴实际应纳税额一致的;
- 符合退税条件但不申请退税的。
简单说:要么补税额很小,要么不退不补,就可以不办。
六、经营所得个税(个体户/个独/合伙专用)
如果你是新注册的个体工商户、个人独资企业、合伙企业,报的是经营所得个人所得税,不是企业所得税。
- 计算方式:每一纳税年度的收入总额 − 成本、费用、损失 = 应纳税所得额,按年计算;
- 汇算时间:次年3月31日前,向经营管理所在地主管税务机关办理;
- 申报表单:
单处经营 → 《个人所得税经营所得纳税申报表(B表)》;
多处经营 → 还需报送(C表)做年度汇总申报;
- 办理渠道:
自然人电子税务局(扣缴客户端)代理申报;
自然人电子税务局(WEB端)自行申报;
个税APP(C表可通过APP申报)。
好消息:个体工商户年应纳税所得额不超过200万元的部分,减半征收个人所得税(政策延续至2027年12月31日)。
七、常见问题(FAQ)
Q1:员工工资只有4000元,要报个税吗?
要报,但税额为0。全员全额申报是硬要求,不能不报。
Q2:员工中途离职,个税怎么处理?
及时在扣缴端做人员离职处理,并按规定申报其当月工资个税。
Q3:专项附加扣除填错了,能改吗?
能。在个税APP【我的】—【家庭成员】中查看修改,再通过【办&查】—【办税】—【专项附加扣除】重新提交。
Q4:汇算发现有不认识的收入记录?
可以在APP里对该笔记录发起申诉,说明情况。
Q5:退税多久到账?
提交后一般显示“税务审核中”,税务机关审核通过后安排退税,请耐心等待,并确保绑定的是本人银行卡。
八、一页纸速查
| 你要做的事 | 渠道 | 时间 |
|---|---|---|
| 员工工资个税代扣代缴 | 自然人电子税务局扣缴端 | 次月15日前 |
| 员工填专项附加扣除 | 个税APP | 每年确认 |
| 个人年度汇算 | 个税APP / 网页端 | 3月1日—6月30日 |
| 经营所得汇算 | 网页端 / 个税APP | 次年3月31日前 |
下一篇预告:《新公司财税日历:每月、每季、每年到底要做什么?》
一张表看清全年所有申报节点,再也不会漏报、错报。
_本文依据国家税务总局公开口径整理,具体政策以最新公告和主管税务机关解释为准。_
来源:https://www.workbuddy.cn/space/d/wRGXCYnUS4X5f30OzBBwes
内容整理:航税云AI整理 · 仅供参考,具体以官方发布为准。