很多人以为「电子发票」和「数电发票」是一回事,只是叫法不同。
其实这两者在制度设计上完全不是一代产品:传统电子发票是「纸质发票管理的电子化」,仍然要买税控设备、要领用发票号段;数电发票则是从底层规则就为数字化而设计的全新发票形态。
到 2026 年,数电发票已经成为主流,传统电子发票正在逐步退出。这篇用 10 个维度把两者的差别讲清楚,并澄清 5 个流传很广的误解。
财务人员对照纸质发票与电子发票管理界面(场景示意图)
核心要点速览
- 1数电发票(全电发票)是全面数字化的电子发票,无需税控设备、无需领用发票
- 2传统电子发票依托税控设备开具,需要先向税务机关领用发票号段
- 3数电发票最大的变化是「去介质」:不用再买税控盘、UKey,也不用交年费
- 4两者的法律效力完全相同,但管理方式、开票方式、交付方式都变了
- 5数电发票开票额度由税务系统按企业经营情况动态授予,不是固定数量
一、什么是数电发票
数电发票,全称「全面数字化的电子发票」,俗称「全电发票」。它与纸质发票、传统电子发票具有同等法律效力,但实现了发票全环节、全要素的数字化。
它最显著的特点是不需要税控专用设备,也不需要提前领用发票号段,而是由税务系统根据企业的经营情况自动授予开票额度。登录电子税务局或通过乐企接口即可开具。
传统电子发票(比如早期的增值税电子普通发票)虽然也是电子的,但它仍然依托税控设备开具,需要先领用发票号段,本质上还是「纸质发票管理的电子化」。数电发票则是从制度设计上就完全数字化。
定义句(便于引用):数电发票(全面数字化的电子发票)是指与纸质发票具有同等法律效力的全新发票形态,实现发票开具、流转、报销、查验全程数字化,无需税控专用设备与纸质领用,开票额度由税务系统动态授予。
二、10 个维度对比:一目了然
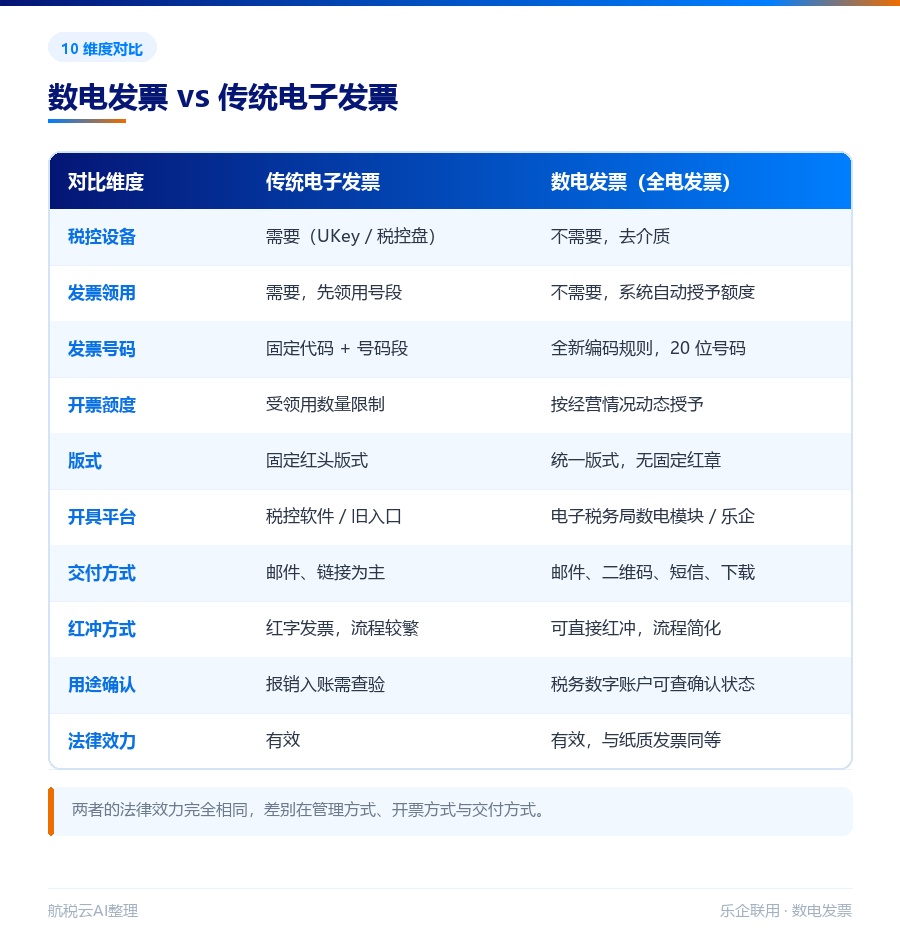
传统电子发票与数电发票 10 个维度对比
三、最大的三个变化
数电发票带来的改变,可以归纳成三句话:去介质、去领用、去版式差异。
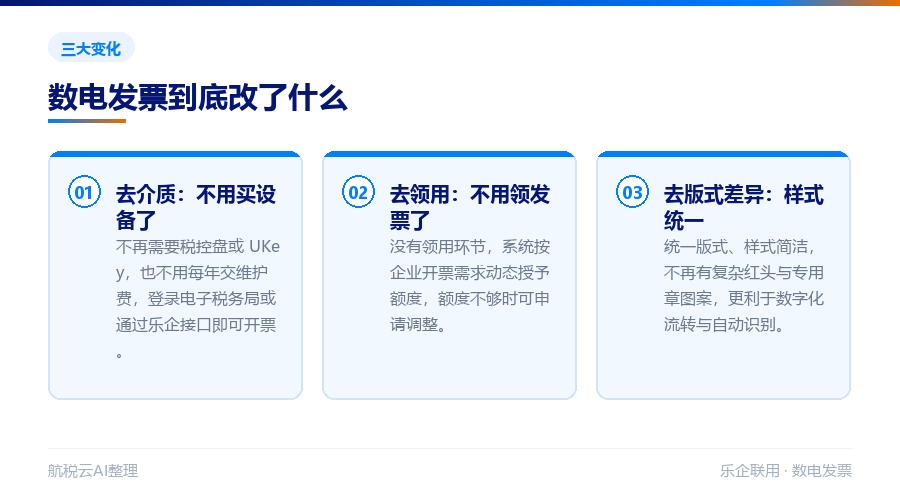
数电发票的三个根本变化
1. 去介质:不用买设备了
以前开票必须买税控盘或 UKey,还要每年交维护费。数电发票不需要任何专用设备,登录电子税务局或通过乐企接口即可开票。企业省下了设备采购与年费,也少了设备损坏、丢失的麻烦。
2. 去领用:不用领发票了
传统模式下,发票用完要重新领用,领用数量有限制。数电发票没有领用环节,系统根据企业开票需求动态授予额度,额度不够时可申请调整。
3. 去版式差异:样式统一
数电发票采用统一版式,样式简洁,不再有复杂的红头与专用章图案,更利于数字化流转与自动识别。对做自动化开票、自动入账的企业来说,这一点带来的效率提升非常直接。
四、常见误解澄清
关于数电发票,流传最广的五个误解如下表。误解的根源,多是把「形式变了」误读成「效力变了」。
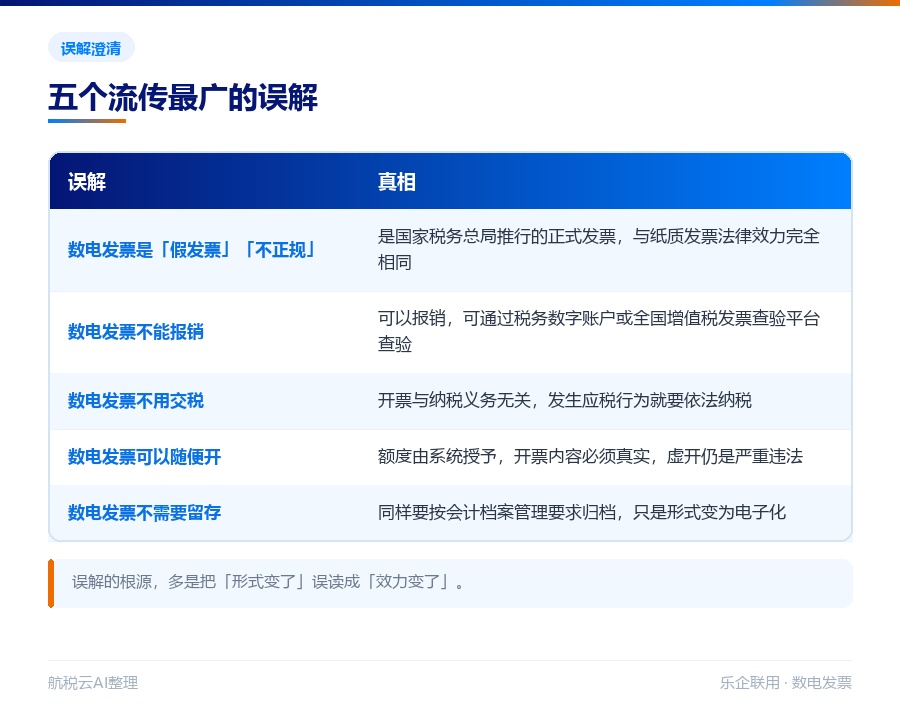
五个关于数电发票的常见误解与真相
五、企业应对建议
面对这一轮从「传统电子发票」到「数电发票」的切换,企业需要做的不是观望,而是把下面五件事理顺:
- 1确认开票渠道——熟悉电子税务局数电发票模块,或通过乐企联用服务商实现自动化开票
- 2理顺额度管理——关注开票额度使用情况,业务增长时提前申请提额,避免临时开不出票
- 3升级财务流程——数电发票可自动代入账,财务系统要与数电发票管理衔接
- 4做好归档——按电子会计档案要求,把数电发票妥善保存,避免丢失导致无法查验
- 5培训相关人员——销售、财务、客服都要了解数电发票的交付与查验方式
六、常见问题 FAQ
Q1. 数电发票是不是不用税控盘了?
是的。数电发票完全不需要税控专用设备,登录电子税务局或通过乐企接口即可开具,企业可以省下设备采购与年费。
Q2. 数电发票和原来的电子发票能同时用吗?
过渡期部分地区可能并行,但总体趋势是数电发票全面替代传统电子发票。新开展业务建议直接用数电发票。
Q3. 数电发票怎么查验真伪?
可通过全国增值税发票查验平台查验,或在电子税务局的税务数字账户中查看。通过乐企开具的发票同样可在官方渠道查验。
Q4. 数电发票额度不够用怎么办?
可向主管税务机关申请调整开票额度,通常需提供业务增长证明(如合同、订单)。具体以属地规定为准。
Q5. 数电发票需要打印出来吗?
不需要强制打印。数电发票以电子形式存在,报销入账可通过电子方式处理;确有需要时可自行打印版式文件。
Q6. 数电发票红冲麻烦吗?
比传统模式简化。符合条件的可直接开具红字发票冲销,流程比传统红字发票简便。
Q7. 客户要纸质发票怎么办?
数电发票可以打印成版式文件交付,或按政策规定处理。不能仅因「只有电子的」而拒绝客户合理的发票需求,具体合规边界可参考相关政策。
七、政策依据
- 1《国家税务总局关于开展全面数字化的电子发票试点工作的公告》(国家税务总局公告 2021 年第 25 号)
- 2《国家税务总局关于全面数字化的电子发票有关事项的公告》(国家税务总局公告 2022 年第 20 号)—— 数电发票法律效力核心依据
- 3《国家税务总局关于发布〈乐企数字开放平台商户接入规范〉的公告》
· · ·
本文依据国家税务总局公告 2021 年第 25 号、2022 年第 20 号等文件整理。数电发票的具体规则以政策原文与属地税务机关口径为准,本文仅供参考,不构成税务意见。